Plan comptable général : lire un compte sans confondre bilan, résultat et sous-classe
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
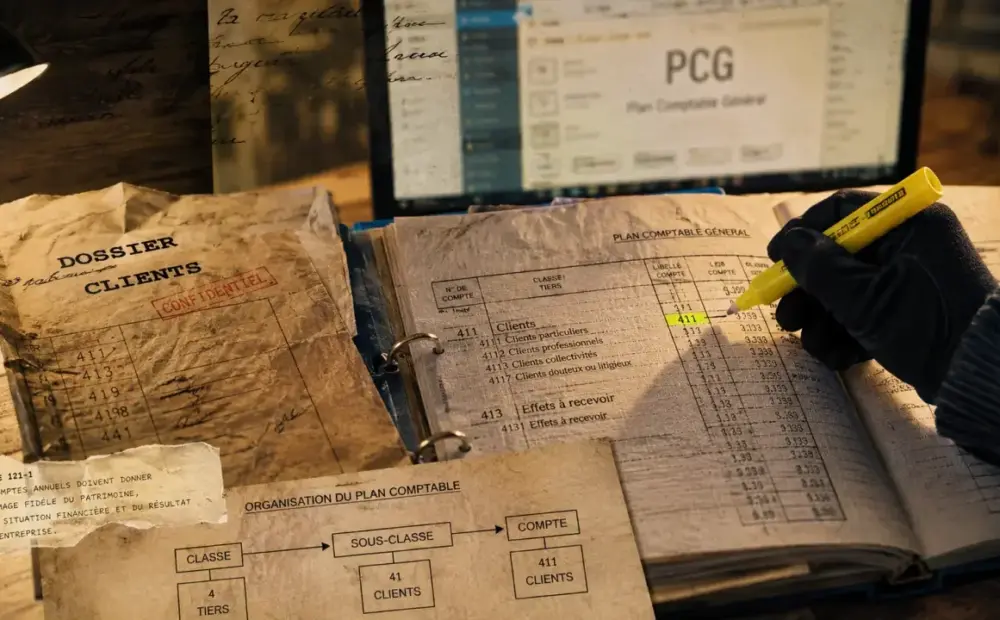
Lire un compte dans le plan comptable général revient à décoder une adresse comptable.
Lire un compte dans le plan comptable général revient à décoder une adresse comptable. Chaque chiffre donne une information : la grande famille de l’opération, sa catégorie plus précise, puis le compte utilisé pour enregistrer l’écriture. Une fois cette logique comprise, il devient plus simple de distinguer une dette fournisseur, un achat, une immobilisation ou un encaissement client.
Le PCG, une nomenclature commune pour classer les opérations
Le plan comptable général, souvent abrégé PCG, fixe la structure de référence de la comptabilité générale en France. Il permet de classer les opérations de façon homogène, pour que les comptes annuels soient lisibles, comparables et conformes au cadre prévu par le Code de commerce et les règles de l’Autorité des normes comptables.
Son rôle dépasse la simple organisation des écritures. Il aide à comprendre ce que l’entreprise possède, ce qu’elle doit, ce qu’elle achète, ce qu’elle vend et le résultat qu’elle dégage. Le PCG est donc à la fois une nomenclature, un langage commun et une grille de lecture.
Selon l’activité, certaines entreprises utilisent aussi des plans comptables sectoriels. Les grandes entreprises cotées en Europe peuvent appliquer les IFRS pour leurs comptes consolidés. Pour la comptabilité courante d’une entreprise française, la logique de lecture du PCG reste le repère central.
Lire un numéro de compte : la méthode en trois niveaux
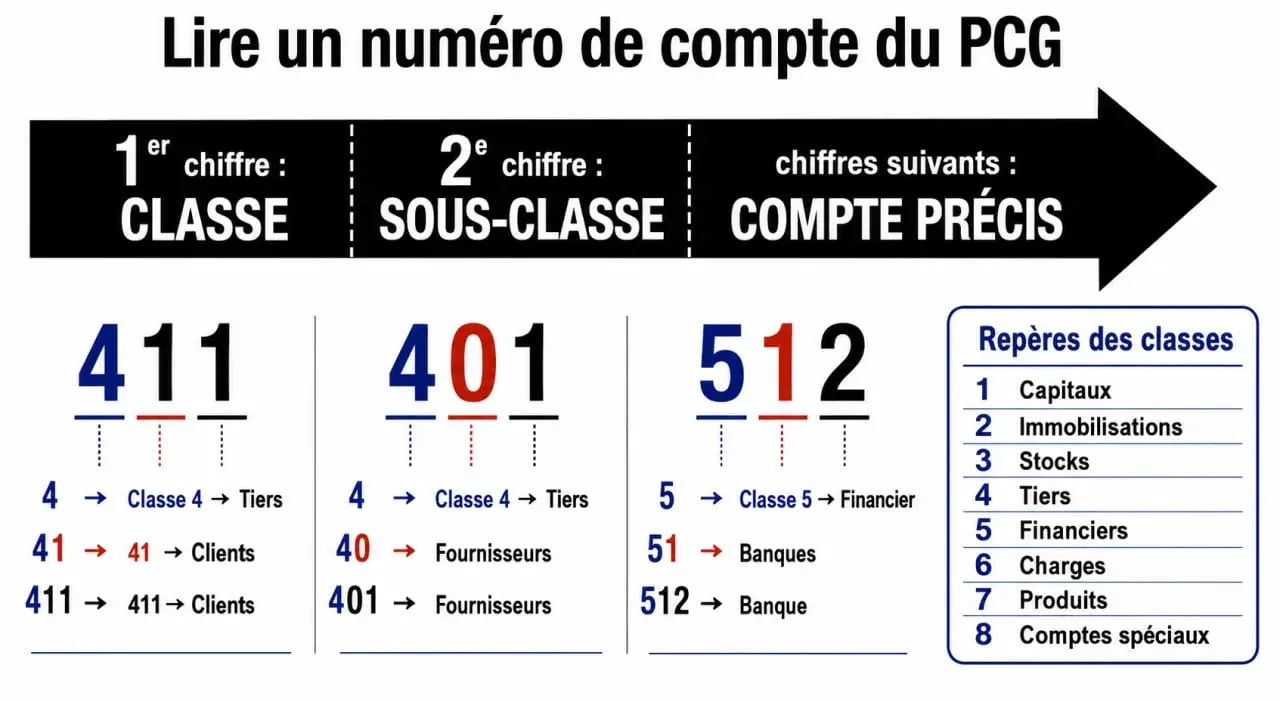
Un numéro de compte se lit de gauche à droite. Le premier chiffre indique la classe, le deuxième précise la sous-classe, puis les chiffres suivants désignent le compte exact. Plus le numéro est long, plus l’information est détaillée.
| Niveau de lecture | Ce qu’il indique | Exemple avec 411 |
|---|---|---|
| Premier chiffre | La classe de comptes | 4 = comptes de tiers |
| Deux premiers chiffres | La sous-classe | 41 = clients et comptes rattachés |
| Chiffres suivants | Le compte précis | 411 = clients |
Exemple simple : du compte 41 au compte 416
Le compte 41 indique déjà que l’on se situe dans les comptes de clients. Le compte 413 correspond à une catégorie plus ciblée, comme les effets à recevoir, tandis que le compte 416 permet d’isoler les clients douteux ou litigieux. La progression du numéro affine donc la lecture : on part d’une famille générale pour arriver à une situation comptable précise.
La spirale de lecture : partir large, revenir au détail
Une erreur fréquente consiste à chercher tout de suite le compte exact, comme si la comptabilité n’était qu’une liste à mémoriser. Une méthode plus fiable consiste à raisonner par étapes : d’abord la nature de l’opération, puis son impact sur le bilan ou le compte de résultat, enfin le tiers concerné, le mode de règlement ou la régularisation éventuelle. Ce chemin évite de choisir un compte au hasard et aide à justifier l’imputation.
Classes 1 à 8 : ce que chaque famille raconte
Le PCG comporte 8 classes au total, dont 7 classes principales. Les classes 1 à 5 relèvent du bilan, les classes 6 et 7 alimentent le compte de résultat, et la classe 8 concerne des opérations spéciales ou hors bilan.
| Classe | Nature | Exemples de comptes |
|---|---|---|
| 1 | Capitaux | Comptes 10 à 14, compte 15, comptes 16 et 17, compte 18 |
| 2 | Immobilisations | Comptes 20, 21, 23, 26, 27, 28, 29 |
| 3 | Stocks | Comptes 31, 32, 33, 34, 35, 37, 39 |
| 4 | Tiers | 401, 411, 42, 43, 44, 45, 46, 47, 48, 49 |
| 5 | Trésorerie | 50, 51, 52, 53, 54, 58, 59 |
| 6 | Charges | 60 à 65, 66, 67, 681, 686, 687 |
| 7 | Produits | 70 à 75, 76, 77, 781, 786, 787 |
| 8 | Comptes spéciaux | Opérations spéciales ou hors bilan |
Bilan ou résultat : le bon réflexe
Si le compte commence par 1, 2, 3, 4 ou 5, l’écriture touche le patrimoine de l’entreprise : capitaux, immobilisations, stocks, tiers ou trésorerie. Si le compte commence par 6 ou 7, elle touche la performance de la période : une charge diminue le résultat, un produit l’augmente. Cette distinction est essentielle pour comprendre l’effet réel d’une opération.
Cas pratiques pour choisir le bon compte
Pour lire correctement un compte, il faut relier le numéro à la nature économique de l’opération. Un achat destiné à être revendu ne se lit pas comme l’acquisition d’un matériel durable, et une facture client ne se lit pas comme son encaissement bancaire. À lire aussi sur ce point : « TVA sur immobilisation ».
- Achat de marchandises : le compte 607 correspond aux achats de marchandises. Une entreprise peut créer des sous-comptes comme 607001 ou 607002 pour distinguer des familles de produits, à condition de respecter la structure du PCG.
- Facture fournisseur : le compte 401 signale une dette envers un fournisseur. Il appartient à la classe 4, donc aux comptes de tiers.
- Facture client : le compte 411 traduit une créance client. Le compte indique que l’entreprise attend un règlement.
- Banque : le compte 512, rattaché à la classe 5, concerne la trésorerie bancaire.
- Immobilisation corporelle : un compte de la classe 2, comme un compte 21, indique un bien durable inscrit au bilan.
La question utile n’est donc pas seulement “quel compte utiliser ?”, mais “que représente l’opération pour l’entreprise ?”. Un ordinateur acheté pour être utilisé plusieurs années relève généralement d’une immobilisation ; un petit achat consommé rapidement relève plutôt d’une charge. La lecture comptable dépend toujours de la nature, de l’usage et du suivi attendu.
Adapter, contrôler et corriger sans casser la logique du PCG
Le PCG autorise la création de sous-comptes pour répondre aux besoins internes de suivi. Une entreprise peut par exemple subdiviser ses achats, ses clients ou ses frais financiers afin d’obtenir une analyse plus fine. Cette personnalisation doit rester cohérente : le sous-compte doit prolonger le compte existant, pas le détourner.
Créer des sous-comptes avec prudence
Un sous-compte est utile lorsqu’il apporte une information exploitable : suivi par gamme, par établissement, par type de fournisseur ou par nature de dépense. En revanche, multiplier les subdivisions sans règle claire rend la comptabilité moins lisible. Le bon critère est simple : si le détail aide à piloter, contrôler ou justifier les comptes, il a sa place.
Corriger une erreur par extourne
Lorsqu’une écriture a été imputée dans un mauvais compte, on ne doit pas simplement l’effacer sans trace. La correction peut passer par une extourne, c’est-à-dire une écriture inverse qui annule l’effet de l’écriture initiale, suivie de la bonne imputation. Cette méthode préserve la piste d’audit et rend la correction compréhensible.
Enfin, le PCG évolue avec des mises à jour réglementaires. Les entreprises doivent donc vérifier régulièrement que leur plan de comptes reste conforme, surtout en cas de changement d’activité, de logiciel comptable ou de règles applicables à leur secteur.