
TVA sur les débits ou sur les encaissements : choisir selon votre activité et votre trésorerie
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
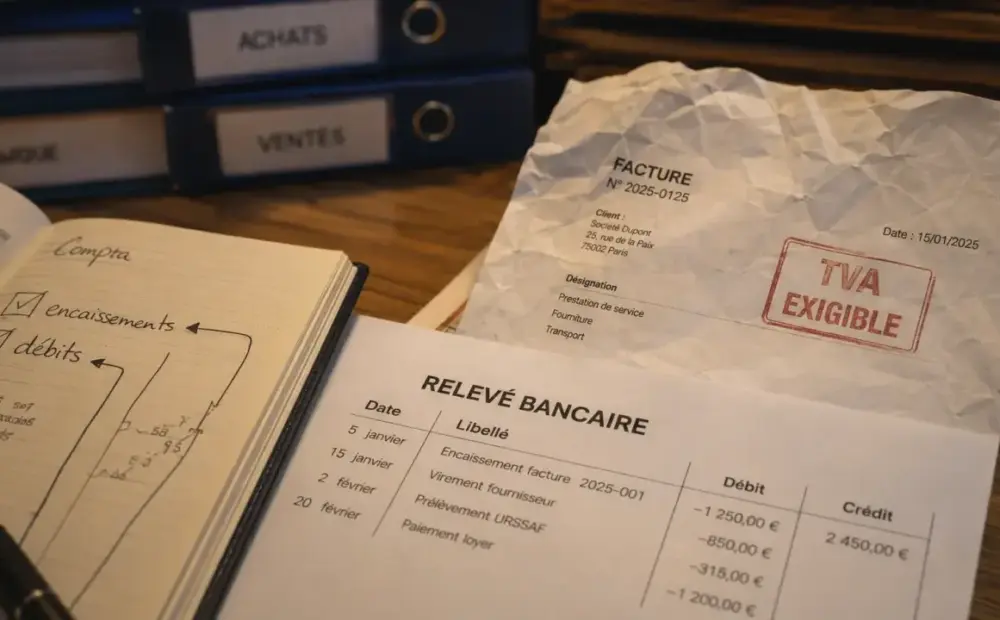
La différence tient à une question simple : à quel moment la TVA devient exigible ?
La différence tient à une question simple : à quel moment la TVA devient exigible ? Avec la TVA sur les encaissements, elle est due quand le client paie. Avec la TVA sur les débits, elle est due dès l’émission de la facture. Le bon choix dépend donc surtout de votre activité, de vos délais de paiement et de votre capacité à suivre les règlements sans perdre le fil. Nous y revenons en détail : « E-reporting ».
La règle de départ : l’exigibilité suit la nature de l’opération
En TVA, deux notions reviennent souvent : le fait générateur et l’exigibilité. Le fait générateur est l’événement qui fait naître la taxe. L’exigibilité est le moment où l’administration peut la réclamer et où l’entreprise doit la déclarer. Cette distinction compte, car elle détermine la date de reversement, la période de déclaration et, dans certains cas, le rythme de la trésorerie.
Prestations de services : principe des encaissements
Les prestataires de services relèvent en principe de la TVA sur les encaissements. Un consultant, un graphiste, un développeur web ou une agence reverse donc la TVA collectée au moment où le client règle effectivement la facture. Si une facture de 3 000 € HT est émise le 15 janvier mais payée le 10 février, la TVA correspondante est déclarée au titre de février, pas de janvier. Le même raisonnement vaut pour les acomptes : dès qu’un acompte est encaissé, la TVA devient exigible sur cette somme.
Ventes de biens : principe des débits
Les ventes de biens relèvent en principe de la TVA sur les débits. Pour un commerçant, un e-commerçant ou un fournisseur de marchandises, la TVA devient généralement exigible à la date de facturation, même si le client paie plus tard. Ce régime est plus lisible quand les factures, les livraisons et les écritures comptables avancent au même rythme. Il correspond aussi mieux à une gestion centrée sur les sorties de stock et les ventes enregistrées.
Encaissements ou débits : ce que cela change vraiment
Le régime appliqué ne change ni le taux de TVA ni le montant total dû à long terme. En revanche, il modifie le calendrier de paiement, donc la trésorerie, la déclaration et parfois le droit à déduction chez le client assujetti. C’est là que l’arbitrage devient concret : payer la taxe plus tôt ou la payer au moment où l’argent entre réellement.
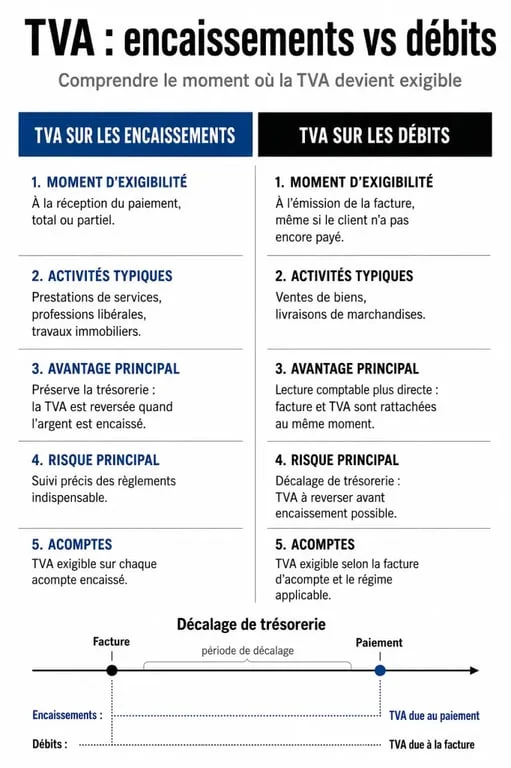
| Point comparé | TVA sur les encaissements | TVA sur les débits |
|---|---|---|
| Moment où la TVA est due | Lors du paiement du client | À l’émission de la facture |
| Activités typiques | Prestations de services, travaux, honoraires | Ventes de biens, négoce, e-commerce |
| Avantage principal | Protège la trésorerie si les clients paient tard | Simplifie le suivi des déclarations |
| Risque principal | Suivi plus fin des paiements partiels | TVA à avancer avant encaissement |
| Acomptes | TVA exigible au versement de l’acompte | TVA généralement liée à la facture ou au débit |
Imaginez votre comptabilité comme un corridor entre la facture et le compte bancaire. En régime de débit, la TVA passe dès l’entrée du corridor : la facture suffit à déclencher l’obligation. En régime d’encaissement, elle attend la sortie : le règlement bancaire. Cette image aide à repérer les points de vigilance, notamment les acomptes, les paiements en plusieurs fois, les impayés et les fins de mois où une facture est émise sans avoir encore créé de trésorerie disponible.
Quel régime appliquer selon votre profil d’activité ?
Activité de services avec délais de paiement longs
Si vos clients paient à 30 ou 60 jours, la TVA sur les encaissements est souvent plus confortable. Vous ne financez pas la taxe avec votre propre trésorerie avant d’avoir reçu l’argent. C’est particulièrement utile pour les indépendants et les petites entreprises qui disposent d’une marge de sécurité limitée. Le régime convient aussi mieux quand les encaissements sont irréguliers ou quand les acomptes sont fréquents.
Vente de biens et gestion de stock
Pour une activité de vente de biens, le régime des débits s’impose en principe. Il correspond à une organisation où l’on suit les factures émises, les livraisons et les ventes. En contrepartie, il faut anticiper le décalage de trésorerie si les clients professionnels règlent tardivement. C’est un point important pour les structures qui vendent en volume, y compris en e-commerce, ou qui gèrent des flux logistiques serrés.
Activité mixte : ne mélangez pas les réflexes
Une entreprise peut vendre des biens et fournir des services. Dans ce cas, il faut distinguer les opérations. La partie vente peut relever des débits, tandis que la partie prestation peut relever des encaissements, sauf option particulière. Par exemple, un artisan qui vend du matériel et facture aussi la pose doit ventiler correctement les montants pour éviter une déclaration imprécise. La même logique s’applique quand l’activité combine plusieurs natures d’opérations, comme certains travaux immobiliers ou certaines cessions d’actifs incorporels.
Option pour les débits : utile, mais pas toujours avantageuse
Les prestataires de services et certains artisans peuvent opter pour le paiement de la TVA d’après les débits. L’inverse n’est pas libre : une entreprise soumise aux débits pour ses ventes de biens ne peut pas choisir les encaissements par simple confort de gestion. L’option reste donc un outil précis, utile dans certains cas, mais qui doit être vérifié avant d’être demandé. La question est traitée à part : « Déclarer la TVA d’une entreprise ».
Pourquoi opter pour les débits ?
L’option peut simplifier la gestion, surtout quand l’entreprise émet beaucoup de factures et souhaite aligner la TVA collectée sur la facturation plutôt que sur les mouvements bancaires. Elle peut aussi faciliter la lecture de la CA3, car les montants déclarés suivent les factures du mois. Pour une structure bien organisée, ce suivi peut être plus fluide qu’un rapprochement systématique entre factures, encaissements partiels et soldes réglés à des dates différentes.
Le formalisme à respecter
L’option se demande par courrier auprès du SIE. Elle prend effet le 1er jour du mois suivant la demande. Les factures doivent mentionner l’option, par exemple avec une formule indiquant que la TVA est acquittée d’après les débits, conformément à l’article 77 de l’annexe III du CGI. La renonciation est aussi possible par courrier, mais elle doit être anticipée pour éviter les ruptures de suivi et les erreurs de déclaration.
Que choisir en pratique ?
Si votre priorité est la trésorerie et que vos clients paient souvent après la facture, les encaissements sont généralement plus protecteurs. Si votre priorité est la simplicité administrative et que vos encaissements suivent rapidement vos factures, les débits peuvent être plus lisibles. Le bon choix dépend moins d’une préférence de principe que de votre rythme réel d’encaissement.
Un exemple résume l’arbitrage : vous facturez 4 500 € HT avec 900 € de TVA le 5 janvier, mais le client paie le 10 février. En TVA sur les débits, les 900 € sont à déclarer avec la période de janvier. En TVA sur les encaissements, ils sont déclarés avec la période de février. Sur une facture isolée, l’écart paraît limité. Répété sur plusieurs clients, il peut créer un vrai besoin de financement.
Avant de trancher, vérifiez donc trois points : la nature exacte de vos opérations, vos délais moyens de paiement et votre capacité à suivre les encaissements. En cas de doute, un expert-comptable ou votre SIE peut confirmer le régime applicable et sécuriser l’option éventuelle. Cette vérification évite les erreurs de période, les écarts de TVA collectée et les corrections inutiles dans la déclaration. À lire aussi sur ce point : « CA12, CA3 ou CA12E ».











