
TVA au HT ou au TTC : base taxable, taux et arrondis à maîtriser
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Le calcul de la TVA paraît simple tant qu’il suffit d’appliquer un taux à un prix hors taxes.
Il devient plus délicat dès qu’il faut remonter du TTC vers le HT, ventiler plusieurs taux, intégrer des frais accessoires ou justifier un écart d’arrondi. Pour éviter une erreur de facture ou de déclaration, trois points comptent toujours : la bonne base, le bon taux et la bonne règle d’arrondi.
Partir de la bonne base avant de calculer la TVA
La base imposable, aussi appelée base taxable ou base d’imposition, correspond au montant sur lequel la TVA est calculée. Dans le cas le plus courant, il s’agit du prix hors taxes du bien ou du service vendu. La TVA s’ajoute ensuite pour obtenir le prix toutes taxes comprises. Le détail est expliqué dans « TVA sur la marge ».
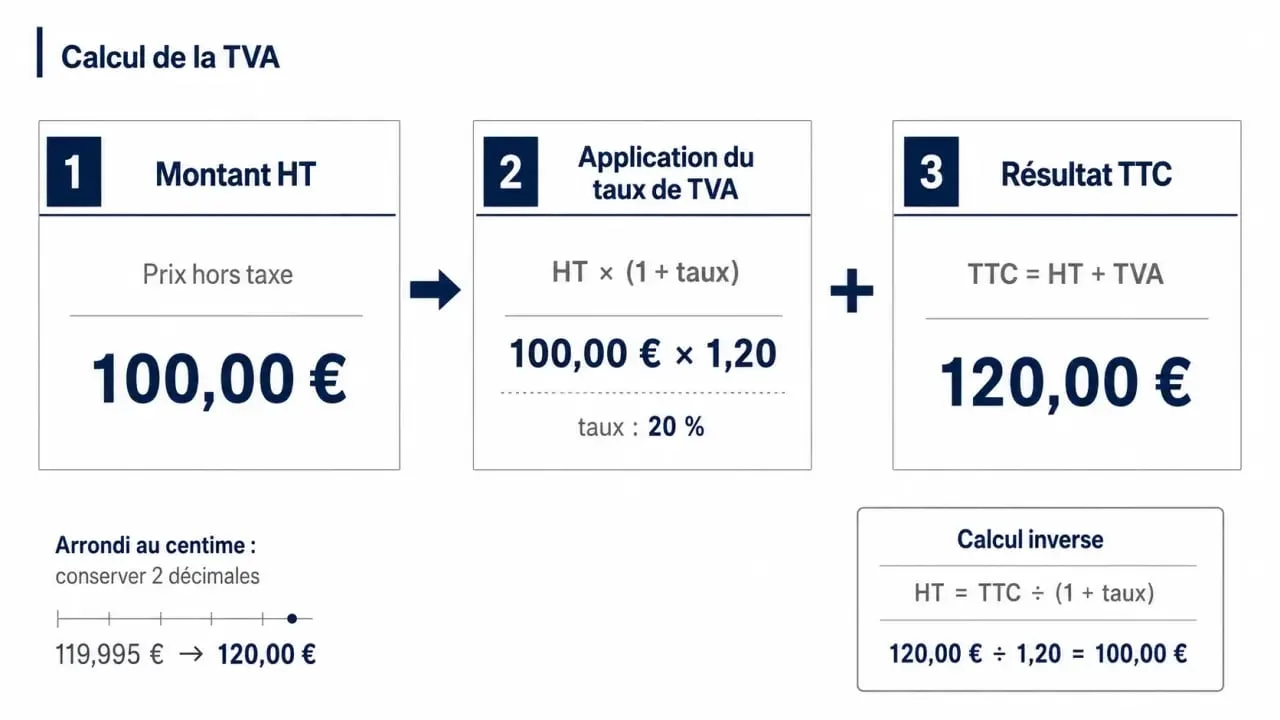
La formule de base est directe : TVA = HT × taux. Avec un prix HT de 100 € et un taux de 20 %, la TVA est de 20 €, soit un TTC de 120 €. Cette simplicité suppose seulement que le montant HT retenu soit correct.
Ce qui entre ou non dans la base taxable
Les frais accessoires facturés au client peuvent entrer dans la base taxable : transport, emballage, assurance ou frais annexes liés à l’opération principale. À l’inverse, certains montants peuvent être exclus lorsqu’ils ne rémunèrent pas directement la vente : débours refacturés dans les conditions prévues, rabais, remises, ristournes ou escomptes accordés.
Le bon réflexe consiste à vérifier la nature de chaque ligne avant de calculer. Une remise doit diminuer la base imposable ; des frais de livraison facturés avec une vente peuvent au contraire l’augmenter. C’est souvent là que naissent les écarts entre un devis, une facture et la comptabilité.
Appliquer le bon taux et passer du HT au TTC
En France, les taux rencontrés le plus souvent sont 20 %, 10 %, 5,5 % et 2,1 %. Certains territoires ou opérations particulières peuvent relever d’autres taux, comme 8,5 %. Le calcul ne change pas, seul le coefficient appliqué varie.
| Taux de TVA | Calcul depuis le HT | Coefficient TTC |
|---|---|---|
| 20 % | HT × 20 % | HT × 1,20 |
| 10 % | HT × 10 % | HT × 1,10 |
| 5,5 % | HT × 5,5 % | HT × 1,055 |
| 2,1 % | HT × 2,1 % | HT × 1,021 |
Exemple : pour une prestation de 525 € HT à 20 %, la TVA est de 105 € et le TTC de 630 €. Pour un produit à 100 € HT au taux de 5,5 %, la TVA est de 5,50 € et le TTC de 105,50 €.
Une facture suit aussi une chronologie : commande, livraison, acompte, encaissement et exigibilité de la TVA. Suivre ce calendrier évite de calculer le bon montant au mauvais moment. Depuis 2023, les règles sur les acomptes pour les livraisons de biens imposent notamment d’être attentif au moment où la TVA devient exigible. Le calcul arithmétique ne suffit pas, la date compte aussi. Sur ce sujet précis, voir « TVA sur les débits ou sur les encaissements ».
Retrouver le HT et la TVA à partir d’un montant TTC
Le calcul inversé sert lorsqu’un prix est affiché TTC, comme dans le commerce, l’e-commerce ou certaines notes de frais. Il faut alors retirer la TVA “en dedans”. La formule est : HT = TTC / (1 + taux). La TVA correspond ensuite à TTC − HT.
Avec un prix TTC de 120 € au taux de 20 %, le calcul donne 120 / 1,20 = 100 € HT. La TVA est donc de 20 €. Avec 275 € TTC à 20 %, le HT est de 229,17 € et la TVA de 45,83 €, après arrondi au centime.
Diviseurs et coefficients administratifs
Pour aller vite, on utilise souvent des diviseurs : 1,20 pour 20 %, 1,10 pour 10 %, 1,055 pour 5,5 %, 1,021 pour 2,1 %. Des coefficients de conversion peuvent aussi être publiés au millième, par exemple 0,833 pour 20 %, 0,909 pour 10 %, 0,947 pour 5,5 % ou 0,979 pour 2,1 %.
Cette différence explique certains petits écarts. Le calcul strict par division donne le résultat le plus précis, tandis qu’un coefficient arrondi au millième peut créer une variation de quelques centimes. Sur une facture isolée, l’écart est faible ; sur un volume important, il mérite d’être contrôlé.
Gérer les arrondis sans créer d’écart comptable
La TVA se calcule en principe au centime le plus proche. Un montant de 16,654 € donne donc 16,65 € ou 16,66 € selon la décimale suivante et la règle d’arrondi retenue. L’essentiel est de garder une méthode cohérente et justifiable.
Arrondi par ligne ou sur le total
Deux factures peuvent afficher un léger écart selon que la TVA est arrondie ligne par ligne ou calculée sur le total taxable. Avec plusieurs articles à faible prix, comme 39,99 € et 14,99 €, les centimes s’accumulent vite. La bonne pratique consiste à conserver une méthode stable dans l’outil de facturation et à afficher des totaux cohérents : total HT, TVA par taux, puis total TTC.
La déclaration de TVA suit une logique différente : elle n’intègre pas les centimes et les montants d’impôt sont arrondis à l’euro le plus proche. Ce passage de la facture au déclaratif doit être anticipé, car il explique parfois un écart normal entre les écritures détaillées et le montant déclaré.
Cas particuliers : taux multiples, frais accessoires et devises
Lorsqu’une facture comporte plusieurs opérations soumises à des taux différents, il faut ventiler la base et la TVA par taux. Un panier comprenant un produit à 20 % et un autre à 5,5 % ne peut pas être traité avec un taux moyen improvisé. Chaque ligne doit conserver son taux, sa base et son montant de TVA.
Ventiler les frais annexes
Les frais accessoires, comme le transport, suivent souvent l’opération principale. Si une même livraison concerne des produits soumis à plusieurs taux, une ventilation proportionnelle peut être nécessaire. Par exemple, si une commande comprend 1 000 € de biens à 20 % et 500 € de biens à 10 %, des frais communs peuvent être répartis selon le poids économique de chaque catégorie.
Factures en devise étrangère et autoliquidation
Pour une facture en devise étrangère, la conversion doit être faite avec un taux de change adapté, qui peut être le dernier taux vendeur ou un taux de la Banque centrale européenne selon le contexte. Le moment de l’exigibilité de la TVA compte aussi, car il détermine la date à retenir pour convertir.
Enfin, certains régimes modifient la manière de présenter la TVA : autoliquidation, TVA sur marge, taux particuliers ou opérations internationales. Dans ces situations, le calcul ne disparaît pas, mais la personne qui déclare ou supporte la TVA peut changer. Dès qu’un cas sort de la vente classique HT + TVA = TTC, mieux vaut isoler les lignes concernées et documenter la règle appliquée.











