
TVA en restauration et chez le traiteur : distinguer 5,5 %, 10 % et 20 % sans erreur
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
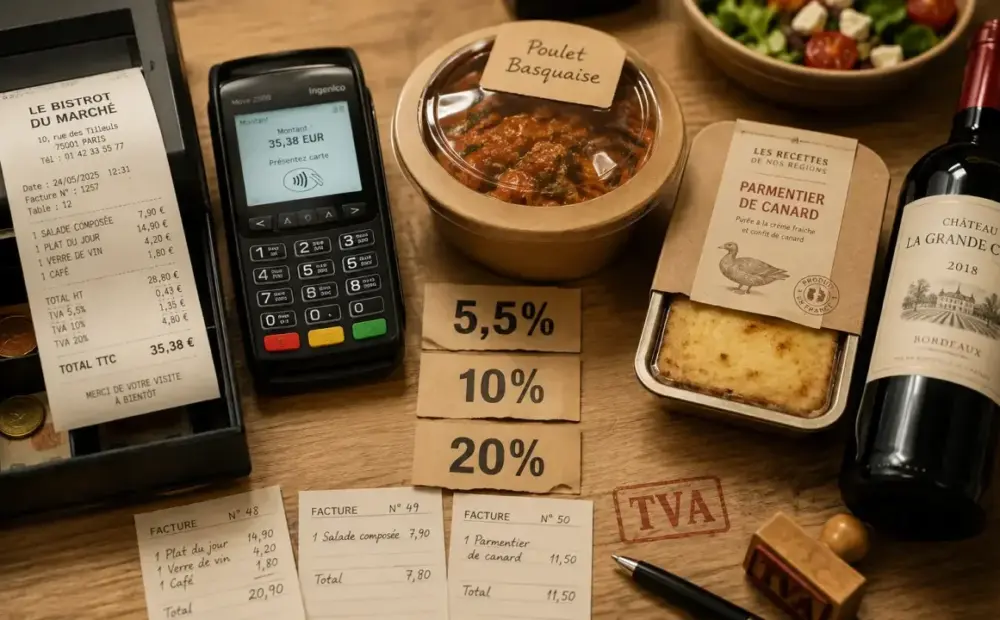
En restauration comme chez un traiteur, le bon taux de TVA dépend surtout de la consommation réelle du produit.
En restauration comme chez un traiteur, le bon taux de TVA dépend surtout de la consommation réelle du produit. Il faut regarder s’il est servi pour être mangé tout de suite, s’il est vendu pour être conservé, ou s’il entre dans une catégorie soumise d’emblée au taux normal. Dans la pratique, trois taux reviennent : 5,5 %, 10 % et 20 %.
La règle de base : immédiat, différé ou alcoolisé
Le point de départ le plus sûr consiste à examiner l’usage du produit. Un plat ou une boisson non alcoolique destiné à être consommé immédiatement relève en principe du 10 %. Un produit alimentaire conditionné pour être conservé et consommé plus tard relève généralement du 5,5 %. Les boissons alcoolisées restent, elles, soumises à 20 %, quel que soit le mode de vente.
| Situation | Taux de TVA généralement applicable | Exemples courants |
|---|---|---|
| Consommation immédiate | 10 % | Repas servi à table, sandwich prêt à manger, plat chaud livré |
| Consommation différée | 5,5 % | Produit alimentaire emballé, conservable, destiné à être consommé plus tard |
| Boisson alcoolisée | 20 % | Vin, bière, cocktail, spiritueux |
Cette logique évite une erreur fréquente : croire que la vente à emporter entraîne automatiquement un taux réduit. Ce n’est pas le lieu de consommation qui décide à lui seul, mais l’ensemble formé par la nature du produit, le service rendu et son conditionnement.
Quels établissements et quelles ventes sont concernés ?
Les règles de TVA en restauration concernent les restaurants traditionnels, brasseries, cafés, bars, snacks, fast-foods, food-trucks, traiteurs, services de restauration collective et points de vente intégrés à d’autres lieux comme les hôtels, salles de spectacle, trains ou bateaux.
Repas sur place : le taux de 10 % domine
Lorsqu’un repas est servi pour être consommé sur place, avec ou sans service à table, le taux intermédiaire de 10 % s’applique en principe aux aliments et boissons non alcooliques. C’est le cas d’un plat du jour, d’une formule déjeuner, d’un café accompagné d’une pâtisserie consommée sur place, ou d’un repas servi dans un espace dédié.
Traiteur hors les murs : regarder le service fourni
Un traiteur qui intervient lors d’un mariage, d’un séminaire ou d’une fête familiale peut réaliser une prestation de restauration complète. Si les plats sont préparés et servis pour une consommation immédiate, le taux de 10 % s’applique généralement aux mets et aux boissons non alcooliques. Les boissons alcoolisées restent à 20 %.
Dans ce cadre, le niveau de service compte autant que le produit lui-même. Une réception avec service, dressage et consommation sur le moment ne se lit pas comme un simple achat de denrées. Il faut donc qualifier la prestation ligne par ligne, surtout quand la facture mélange plusieurs catégories.
À emporter, livré, emballé : le conditionnement change l’analyse
La vente à emporter et la livraison sont les zones où les erreurs sont les plus courantes. Un burger chaud livré au bureau, une pizza prête à manger ou un plat cuisiné remis dans un emballage simple restent des produits destinés à une consommation immédiate : le taux de 10 % est alors le repère habituel.
Quand le 5,5 % devient pertinent
Le taux de 5,5 % vise plutôt les produits alimentaires conditionnés pour une consommation différée. L’emballage joue ici un rôle important : un produit fermé, conservable, destiné à être stocké puis consommé plus tard n’est pas traité comme un plat prêt à manger immédiatement. La logique diffère donc entre une salade composée remise pour déjeuner dans l’instant et un produit alimentaire vendu dans un conditionnement permettant une vraie conservation.
Pour s’y retrouver, il faut regarder trois indices simples : l’état du produit au moment de la vente, son conditionnement et l’usage attendu par le client. Un emballage seul ne suffit pas toujours à prouver une consommation différée. De la même façon, une livraison ne signifie pas automatiquement que le produit relève du 10 % si sa nature montre qu’il est conservable.
Livraison : le lieu ne suffit pas
Un plat livré à domicile, au bureau ou sur un événement suit la même logique. S’il est prêt à être consommé sans délai, il relève généralement de 10 %. Si la livraison porte sur des produits alimentaires conservables, emballés et destinés à une consommation ultérieure, le taux de 5,5 % peut s’appliquer, sauf exception propre au produit.
Le lieu de livraison ne suffit donc pas à trancher. Un même mode de remise peut conduire à des taux différents selon le contenu du panier. C’est précisément là que les erreurs de paramétrage apparaissent le plus souvent en caisse ou sur les devis.
Les cas particuliers à traiter séparément
Certains produits doivent être isolés dans la caisse ou la facture, car leur taux ne suit pas toujours la règle générale du repas. Les traiter à part permet de garder une facturation cohérente et de limiter les écarts entre ticket, devis et déclaration.
Boissons alcoolisées : 20 % dans tous les cas
Vin vendu au verre, bouteille accompagnant un menu, bière à emporter ou champagne servi lors d’une réception : les boissons alcoolisées sont soumises au taux normal de 20 %. Elles doivent donc être séparées des aliments et boissons non alcooliques lorsqu’elles figurent sur une même addition ou un même devis traiteur.
Confiseries, chocolats, caviar et produits spécifiques
Certains produits alimentaires particuliers peuvent relever d’un traitement distinct. Les confiseries, certains chocolats et produits chocolatés, le caviar ou encore les margarines ne doivent pas être assimilés trop vite aux produits alimentaires courants à 5,5 %. En pratique, mieux vaut paramétrer ces familles à part dans le logiciel de caisse et valider leur taux avec un expert-comptable en cas de doute.
Plateaux de fruits de mer et produits prêts à consommer
Un plateau de fruits de mer illustre bien la frontière entre produit alimentaire et prestation de restauration. Présenté, préparé et prêt à être dégusté immédiatement, il ne se lit pas comme un simple produit brut conservable. Le mode de présentation, les accompagnements et la destination de consommation doivent donc être examinés avant de choisir le taux.
Ce type de produit demande une lecture précise. Un plateau peut sembler proche d’une vente de denrées, alors qu’il s’inscrit souvent dans une logique de consommation immédiate. C’est pourquoi le traitement ne doit pas se faire par réflexe, mais à partir des caractéristiques concrètes de la vente.
Ventiler plusieurs taux sur une même vente
Une addition peut mélanger plusieurs taux : un menu avec plat et boisson alcoolisée, une formule traiteur avec buffet, vin et produits emballés, ou une commande à emporter associant plat chaud et produits conservables. Dans ce cas, la ventilation des recettes permet d’appliquer à chaque élément son taux propre.
La ventilation n’est pas une simple préférence comptable. Elle sécurise la facturation et la déclaration. Sans répartition claire entre les produits, le taux le plus élevé peut s’appliquer à l’ensemble de la vente. C’est particulièrement pénalisant lorsqu’une facture contient surtout des produits à 10 % ou 5,5 %, mais aussi quelques éléments à 20 %.
Pour limiter le risque d’erreur, il faut garder une structure simple et stable : des familles de produits bien paramétrées, des lignes distinctes pour les boissons alcoolisées et des devis séparés quand la prestation mélange plusieurs natures de vente. La cohérence entre ticket, facture, comptabilité et déclaration reste essentielle.
- Paramétrer les familles de produits par taux dans le logiciel de caisse certifié.
- Distinguer systématiquement les boissons alcoolisées des autres lignes.
- Prévoir des lignes séparées dans les devis traiteur multi-prestations.
- Conserver une cohérence entre ticket, facture, comptabilité et déclaration.
La TVA collectée est ensuite déclarée selon le régime applicable, notamment via une déclaration CA3 ou CA12. La TVA déductible sur certaines charges professionnelles peut aussi être récupérée lorsqu’elle respecte les conditions prévues. Pour les cas ambigus ou les formules complexes, l’appui d’un expert-comptable reste le meilleur moyen d’éviter une erreur durable de paramétrage.











