Frais de repas déductibles : calculer la part admise avec 5,50 € et 21,40 €
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Les frais de repas ne sont pas déductibles parce qu’ils ont été payés pendant une journée de travail.
La règle fiscale vise seulement les frais supplémentaires liés à une contrainte professionnelle, comme l’éloignement du domicile, des horaires incompatibles avec un retour chez soi ou l’absence de solution de restauration raisonnable. L’enjeu est donc de vérifier d’abord si la dépense entre dans le cadre autorisé, puis de calculer la part réellement admise.
Ce qui rend un repas réellement déductible
Un repas pris hors domicile peut être déductible lorsqu’il répond à une nécessité professionnelle. La dépense ne doit pas relever d’un simple choix de confort. Un salarié qui opte pour les frais réels, un indépendant au régime réel, un professionnel libéral ou un dirigeant TNS peuvent être concernés, mais les modalités varient selon le statut. Sur ce sujet précis, voir « Résultat comptable ou bénéfice imposable ».
La dépense doit être liée au travail
La première condition est le lien direct avec l’activité. Si la distance entre le domicile et le lieu de travail, les contraintes de tournée, les rendez-vous clients ou les horaires empêchent de rentrer déjeuner, le repas peut entrer dans les frais professionnels. À l’inverse, un repas pris à proximité du domicile, sans contrainte particulière, reste en principe une dépense personnelle.
Seule la part supplémentaire est prise en compte
L’administration retient qu’un repas aurait de toute façon été pris à domicile. C’est pourquoi on ne déduit pas le prix total du déjeuner, mais la différence entre le coût réel du repas et l’évaluation forfaitaire du repas pris chez soi. Pour le barème 2026, cette valeur forfaitaire est de 5,50 €. C’est le point de départ du calcul.
Le calcul à appliquer avec le plafond fiscal
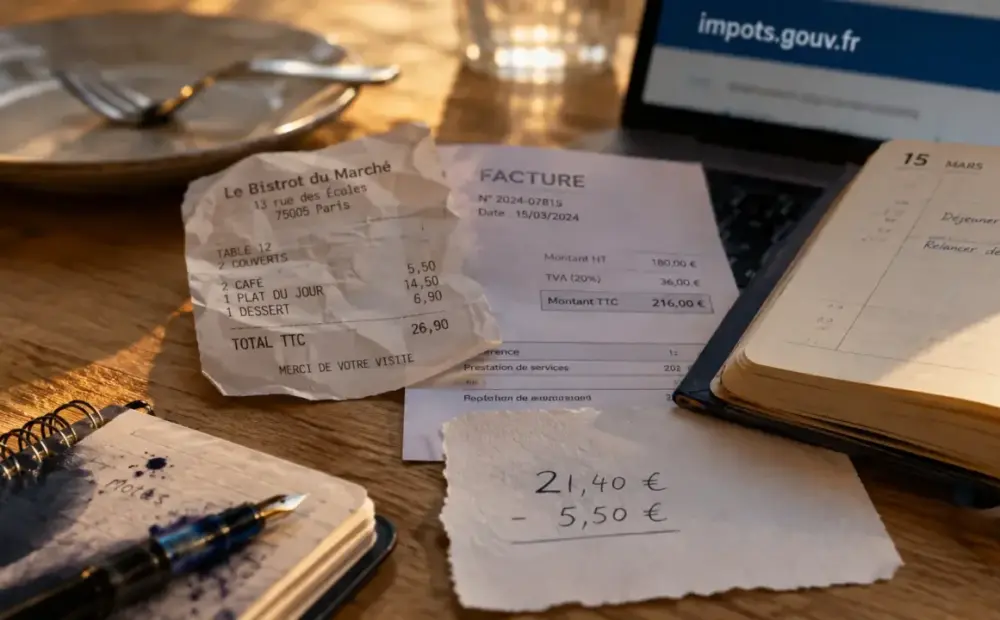
Le calcul des frais de repas déductibles repose sur une mécanique simple : on part du montant payé, on retranche la valeur du repas à domicile, puis on vérifie que la dépense ne dépasse pas le plafond jugé raisonnable. Pour le barème 2026, le montant maximum retenu est de 21,40 €. La déduction maximale ressort donc à 15,90 € par jour, soit 21,40 € moins 5,50 €.
La logique est donc double. D’un côté, la dépense doit rester professionnelle. De l’autre, elle doit rester raisonnable. Si le repas coûte 35 €, la partie qui dépasse 21,40 € ne s’ajoute pas au calcul. Le plafond bloque la déduction, même si le ticket est plus élevé.
| Montant payé | Calcul | Montant déductible |
|---|---|---|
| 16 € TTC | 16 € – 5,50 € | 10,50 € |
| 21,40 € TTC | 21,40 € – 5,50 € | 15,90 € |
| 35 € TTC | Plafond retenu : 21,40 € – 5,50 € | 15,90 € |
Ces montants doivent être vérifiés chaque année, car les barèmes sont actualisés. Pour sécuriser votre déclaration, le plus prudent reste de consulter les références publiées sur impots.gouv.fr ou les fiches pratiques de service-public.gouv.fr.
Tickets-restaurant, cantine et restaurant : les règles ne sont pas identiques
La nature du repas modifie le traitement fiscal. Un déjeuner acheté seul en déplacement, un repas pris en cantine et un repas d’affaires avec un client ne suivent pas la même logique. Les tickets-restaurant, la restauration collective et le repas au restaurant ne s’additionnent donc pas de la même manière au moment du calcul.
Avec des tickets-restaurant
Lorsque le repas est payé avec des tickets-restaurant, il faut tenir compte de la part financée par l’employeur. Cette contribution ne peut pas être déduite une seconde fois. En pratique, la part déductible doit donc être diminuée de l’aide déjà reçue, afin d’éviter un double avantage fiscal.
Avec une restauration collective
La présence d’une cantine ou d’un mode de restauration collective sur le lieu de travail, ou à proximité, change l’analyse. Si le salarié choisit malgré tout un restaurant plus coûteux sans justification professionnelle particulière, la déduction peut être limitée. L’administration distingue les situations où aucune solution collective raisonnable n’existe de celles où un repas à tarif encadré était disponible.
Pour les repas d’affaires
Les repas d’affaires obéissent à une logique différente lorsqu’ils sont engagés dans l’intérêt de l’entreprise : rendez-vous commercial, négociation, entretien avec un partenaire, réception professionnelle. Ils peuvent être déductibles plus largement s’ils sont justifiés, proportionnés et correctement documentés. La récupération de TVA dépend toutefois du type de dépense, de la facture et du contexte exact du repas. Le détail est expliqué dans « Frais généraux déductibles ».
Les différences selon le statut du contribuable
Les règles de fond se ressemblent, mais leur application varie selon le profil. Le salarié doit généralement choisir entre la déduction forfaitaire automatique et les frais réels. S’il opte pour les frais réels, il doit pouvoir justifier ses repas et conserver les éléments de calcul. Pour un indépendant, un professionnel libéral ou un TNS, les frais de repas peuvent être comptabilisés en charges lorsque l’activité impose de manger hors du domicile.
Les régimes BIC et BNC supposent une attention particulière à la traçabilité : facture, note, lieu, date, motif professionnel. En micro-entreprise, la logique est différente, car l’abattement forfaitaire est censé couvrir les charges : les frais réels ne sont généralement pas déduits séparément. Les règles sont donc proches dans leur principe, mais leur effet comptable n’est pas le même.
- Salarié aux frais réels : déduction possible si les repas sont justifiés et liés aux contraintes professionnelles.
- Indépendant au régime réel : charge admise si elle est nécessaire à l’activité et non excessive.
- Profession libérale : vigilance sur le lien avec l’exercice professionnel et la déclaration adaptée.
- Micro-entrepreneur : pas de déduction au réel en plus de l’abattement forfaitaire.
Justificatifs à conserver et erreurs à éviter
La déduction repose autant sur le calcul que sur la preuve. Une facture détaillée ou un ticket détaillé doit idéalement mentionner la date, le montant, le nom du restaurant et la nature de la dépense. Pour un repas d’affaires, ajoutez le nom des invités et le motif professionnel, afin de démontrer l’intérêt de l’entreprise en cas de contrôle.
Les erreurs les plus fréquentes consistent à déduire le repas complet, à oublier de retrancher les 5,50 €, à ne pas appliquer le plafond de 21,40 €, ou à inclure la part employeur des tickets-restaurant. Autre point sensible : les dépenses mixtes. Si un repas mêle motif personnel et motif professionnel, seule la partie clairement rattachable à l’activité peut être défendue.
Pour rester dans les règles, adoptez une méthode simple : classez les justificatifs au fil de l’eau, notez le contexte lorsque le repas sort de l’ordinaire, appliquez le barème annuel et écartez les dépenses de pur confort. Une déduction bien documentée est souvent plus solide qu’une déduction plus élevée mais fragile.