
TVA sur la marge : dans quels cas s’applique-t-elle, sur quels biens et avec quelles exclusions ?
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
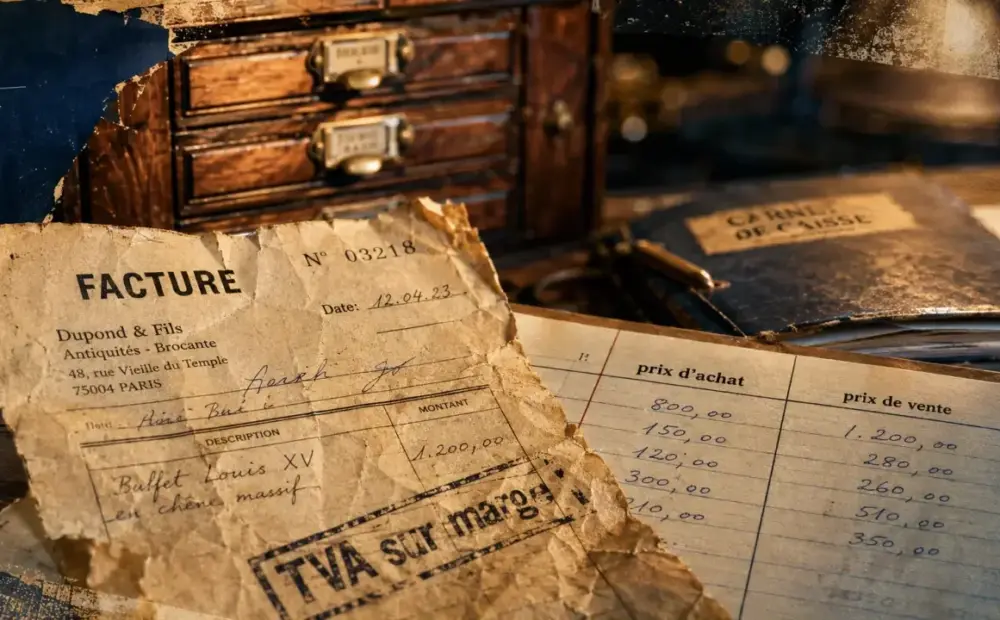
La TVA sur la marge s’applique quand la taxe porte sur la différence entre le prix d’achat et le prix de revente, et non sur le prix total.
La TVA sur la marge s’applique quand la taxe porte sur la différence entre le prix d’achat et le prix de revente, et non sur le prix total. Ce régime particulier, prévu notamment par l’article 297 A du CGI et encadré au niveau européen par la directive 2006/112/CE, concerne surtout les professionnels qui revendent des biens d’occasion achetés sans TVA récupérable.
L’objectif est simple, éviter une double taxation sur des biens déjà mis en circulation. En contrepartie, les conditions sont strictes. Une erreur sur l’origine du bien, la facture ou le calcul peut conduire à une requalification en TVA classique sur le prix total.
Le principe : taxer la marge, pas le prix complet
Dans le régime classique, la TVA se calcule sur le prix total facturé au client. Avec la TVA sur marge, la base taxable correspond uniquement à la marge bénéficiaire réalisée par l’assujetti-revendeur.
La logique reste directe. Si un professionnel achète un bien à un particulier, il ne récupère aucune TVA à l’achat. Taxer ensuite toute la revente reviendrait à alourdir le prix final sans tenir compte de cette absence de TVA en amont. Le régime de marge limite donc la taxe à la valeur réellement ajoutée par le revendeur.
| Régime | Base de calcul | Exemple |
|---|---|---|
| TVA classique | Prix de vente total | TVA calculée sur 1 200 € |
| TVA sur marge | Prix de vente moins prix d’achat | TVA calculée sur 400 € si achat 800 € et vente 1 200 € |
Dans quels cas la TVA sur marge s’applique réellement
Un revendeur professionnel doit intervenir
Le régime vise les assujettis-revendeurs : brocanteurs, antiquaires, garagistes, galeristes, reconditionneurs, e-commerçants ou entreprises qui achètent des biens pour les revendre. Ce n’est donc pas la simple vente d’un objet d’occasion qui compte, mais bien une activité de revente exercée dans un cadre professionnel soumis à la TVA.
Un vendeur particulier occasionnel n’entre pas dans ce régime. À l’inverse, une entreprise en franchise en base peut vendre sans TVA, mais l’acheteur professionnel doit vérifier, pour sa propre revente, que les conditions du régime de marge sont réunies.
L’achat doit avoir été fait sans TVA déductible
La condition centrale tient à l’origine du bien. La TVA sur marge est possible lorsque le bien a été acheté auprès d’un non-redevable de TVA, par exemple un particulier, ou auprès d’un professionnel qui a lui-même appliqué le régime de marge.
En revanche, si le bien a été acheté auprès d’un fournisseur qui a facturé une TVA récupérable, le revendeur ne peut pas basculer librement en TVA sur marge. Il relève alors du régime classique, avec TVA sur le prix total et droit à déduction selon les règles habituelles.
Biens concernés, biens exclus : la frontière à vérifier avant la vente
Les biens d’occasion et catégories assimilées
Le régime concerne principalement les biens meubles corporels usagés, susceptibles d’être réemployés en l’état ou après réparation. Cela inclut par exemple du mobilier, des véhicules d’occasion, du matériel professionnel, des objets d’art, des objets de collection ou des antiquités. Pour ces dernières, l’âge de 100 ans reste un repère couramment retenu.
Certains taux de TVA peuvent varier selon la nature du bien, 20 %, 10 %, 5,5 % ou, dans des cas particuliers, 2,1 %. Le taux applicable doit donc être identifié avant le calcul, car il détermine la conversion de la marge TTC en marge HT.
Les exclusions à ne pas minimiser
Le régime ne s’applique pas aux biens neufs, aux importations, aux acquisitions intracommunautaires ni aux biens reçus gratuitement. Il devient aussi fragile lorsque le bien a été profondément transformé, car la revente ne porte alors plus sur le même bien mais sur un produit nouveau.
Les lots hétérogènes demandent une vigilance particulière. Lorsqu’il est impossible d’identifier précisément le prix d’achat de chaque élément, une règle spécifique peut conduire à retenir une base taxable forfaitaire, par exemple 50 % du prix de vente. Pour un lot vendu 2 000 €, la base taxable serait alors de 1 000 €, soit 166,67 € de TVA à 20 %.
Calculer la TVA sur marge sans se tromper
La méthode au coup par coup
Cette méthode consiste à calculer la marge opération par opération. Elle fonctionne bien lorsque chaque achat peut être relié à une vente précise. La formule est simple : prix de vente TTC moins prix d’achat TTC égale marge TTC. La TVA est ensuite extraite de cette marge.
Exemple : un bien acheté 800 € est revendu 1 200 €. La marge TTC est de 400 €. Avec un taux de TVA de 20 %, la marge HT est de 333,33 € et la TVA due est de 66,67 €. Le coefficient de conversion correspondant est de 0,833 pour 20 %, de 0,909 pour 10 % et de 0,948 pour 5,5 %. La question est traitée à part : « TVA au HT ou au TTC ».
La méthode par globalisation
La globalisation consiste à comparer, sur une période, le total des ventes et le total des achats relevant du régime de marge. Elle permet de compenser les marges positives et négatives. Si la marge globale est négative, aucune TVA n’est due au titre de cette période.
Exemple : sur une période, un revendeur réalise 8 500 € de ventes et 5 000 € d’achats éligibles. La marge TTC est de 3 500 €. À 20 %, la TVA sur marge s’élève à 583,33 €. Cette méthode suppose une comptabilité rigoureuse, car seules les opérations éligibles doivent être intégrées.
Facture, déclaration et justificatifs : les points qui sécurisent le régime
Une facture sans TVA apparente
La facture doit comporter une mention spécifique indiquant l’application du régime particulier, par exemple : Régime particulier, biens d’occasion, TVA non récupérable. En revanche, elle ne doit pas faire apparaître le taux de TVA ni le montant de TVA. Si une TVA déductible est affichée au client, l’opération peut devenir incohérente sur le plan fiscal. Nous y revenons en détail : « TVA non applicable, article 293 B du CGI ».
Une déclaration adaptée au régime de l’entreprise
La TVA sur marge se déclare selon le régime de TVA de l’entreprise, sur CA3 ou CA12. Elle est généralement intégrée dans les opérations taxables, en retenant uniquement la base calculée sur la marge. Les entreprises au réel normal peuvent relever d’une déclaration mensuelle ou trimestrielle, notamment lorsque le seuil annuel de 4 000 € de TVA due permet cette périodicité.
Les justificatifs doivent rester complets. Sans preuve d’achat, sans registre des entrées et sorties, ou sans ventilation entre TVA classique et TVA sur marge, le régime peut être remis en cause au premier contrôle. Conserver les factures, attestations d’achat, bordereaux, captures de transaction sur plateforme et références de lot n’a rien d’accessoire, c’est ce qui permet de relier chaque vente à son traitement fiscal.
Les erreurs qui exposent à une requalification
Les erreurs les plus fréquentes consistent à appliquer la TVA sur marge à un bien acheté avec TVA déductible, à mélanger les régimes dans une même comptabilité, à oublier la mention de facture ou à intégrer des importations et acquisitions intracommunautaires dans le calcul. En cas de doute sur un lot, un bien transformé ou une opération immobilière, notamment pour certains immeubles anciens de plus de 5 ans, une vérification fiscale ou comptable préalable reste préférable à une correction après coup. À lire aussi sur ce point : « Autoliquidation de la TVA ».











