
Plan comptable d’une société : 8 classes à connaître et les règles ANC 2026
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
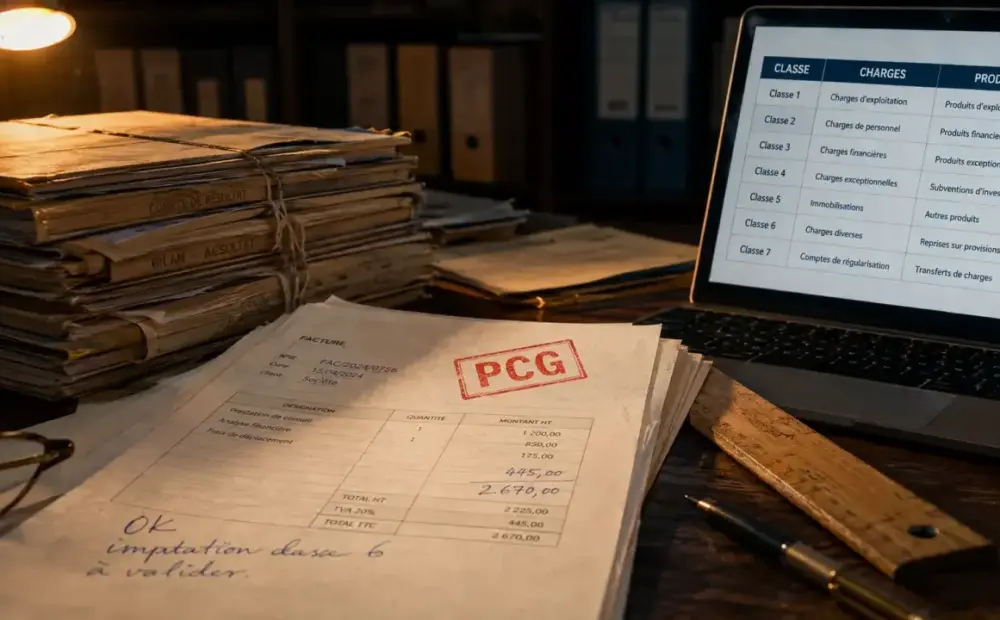
Le plan comptable d’une société sert à classer chaque opération dans le bon compte : achat, vente, salaire, immobilisation, emprunt, TVA, banque.
Le plan comptable d’une société sert à classer chaque opération dans le bon compte : achat, vente, salaire, immobilisation, emprunt, TVA, banque. En France, cette organisation repose sur le Plan Comptable Général, ou PCG, qui donne une structure commune aux entreprises pour produire des comptes lisibles, comparables et conformes.
Le plan comptable d’une société : un référentiel commun, pas une simple liste
Le plan comptable général est le cadre de référence utilisé pour enregistrer les mouvements comptables d’une entreprise. Il ne se limite pas à une nomenclature : il organise la manière de traduire l’activité réelle en écritures comptables, puis en états financiers.
Pour une société, son intérêt est très concret. Il permet de distinguer ce qui relève du patrimoine, comme les immobilisations, les dettes ou la trésorerie, de ce qui relève de l’activité, comme les charges et les produits. Cette séparation facilite la préparation du bilan, du compte de résultat et des annexes.
Il faut aussi distinguer le Plan Comptable Général du plan de comptes interne. Le premier est le référentiel normalisé. Le second est l’adaptation utilisée par l’entreprise, avec parfois des sous-comptes plus détaillés selon ses besoins : clients par activité, fournisseurs stratégiques, comptes analytiques ou familles de produits.
Comprendre la logique des classes et des numéros de comptes
Le PCG fonctionne comme une arborescence. Le premier chiffre indique la classe de comptes, puis les chiffres suivants précisent progressivement la nature de l’opération. Par exemple, un compte commençant par 2 concerne les immobilisations, tandis qu’un compte commençant par 6 concerne une charge.
Comptes de bilan, comptes de gestion et comptes spéciaux
Les classes 1 à 5 relèvent du bilan : elles décrivent les ressources, les investissements, les stocks, les créances, les dettes et la trésorerie. Les classes 6 et 7 relèvent du compte de résultat : elles retracent les charges et les produits. La classe 8 regroupe des comptes spéciaux, moins utilisés au quotidien mais utiles dans certaines présentations ou suivis particuliers.
Cette logique évite de chercher au hasard. Une facture de fournisseur ne se traite pas dans la même zone qu’un emprunt, un virement bancaire ou une dotation aux amortissements. Le numéro du compte donne immédiatement une première indication sur sa nature.
| Classe | Nature | Exemples courants |
|---|---|---|
| 1 | Capitaux | Capital, réserves, résultat, emprunts, provisions |
| 2 | Immobilisations | Immobilisations incorporelles, corporelles, financières, amortissements |
| 3 | Stocks et en-cours | Matières, marchandises, produits finis, dépréciations |
| 4 | Tiers | Fournisseurs, clients, personnel, organismes sociaux, État |
| 5 | Financiers | Banques, caisses, virements internes, placements |
| 6 | Charges | Achats, services extérieurs, impôts, salaires, intérêts |
| 7 | Produits | Ventes, prestations, subventions, produits financiers |
| 8 | Comptes spéciaux | Engagements et suivis particuliers |
Choisir le bon compte pour une opération courante
Le bon réflexe consiste à partir de la nature économique de l’opération, puis seulement à chercher le numéro précis. Une facture d’achat de marchandises renvoie vers la classe 60. Une facture d’électricité ou de téléphonie relève plutôt des services extérieurs. Un ordinateur utilisé durablement par l’entreprise peut relever de la classe 2 s’il constitue une immobilisation.
Éviter les comptes “fourre-tout”
Les comptes transitoires ou d’attente peuvent dépanner lorsqu’une information manque, mais ils ne doivent pas devenir une zone de stockage permanente. Un compte d’attente sert à enregistrer provisoirement une opération jusqu’à ce qu’elle puisse être affectée au bon compte. S’il reste ouvert trop longtemps, il masque la réalité de l’opération et complique la lecture des états financiers.
Pour réduire les erreurs entre comptes similaires, il est utile de documenter les choix récurrents : quel compte utiliser pour les abonnements logiciels, les frais bancaires, les achats revendus, les petits équipements ou les remboursements de frais. Cette doctrine interne sécurise les saisies et facilite le travail du comptable.
Réforme ANC et version 2026 : les points à surveiller
La réforme issue du règlement ANC n°2022-06 s’applique à compter des exercices ouverts au 1er janvier 2025. Dans la pratique, 2026 correspond au premier exercice entièrement clôturé sous le nouveau format pour de nombreuses sociétés. L’objectif est de moderniser et simplifier la présentation des états financiers.
Parmi les évolutions importantes, la réforme recentre le résultat exceptionnel et modifie le traitement de certains comptes historiquement utilisés en classes 67 et 77. Elle prévoit aussi la suppression de la technique du transfert de charges, notamment liée aux comptes 791, 796 et 797. Ces changements obligent les entreprises à revoir certains automatismes de classement.
Pour une société, l’enjeu n’est pas seulement réglementaire. Une mauvaise correspondance entre ancienne et nouvelle logique peut fausser les comparaisons, brouiller l’analyse de la performance et créer des reclassements lors de la clôture. Il est donc prudent de vérifier le plan de comptes utilisé dans le logiciel comptable et de s’assurer qu’il est aligné avec la version applicable.
Où consulter la liste complète et comment l’utiliser efficacement
Pour accéder à une version fiable, le réflexe le plus sûr consiste à consulter les publications de l’Autorité des Normes Comptables, qui est la référence officielle. Des sites spécialisés proposent aussi une consultation plus pratique, avec sommaire, moteur de recherche, index alphabétique, arborescence ou résumé des comptes.
La liste complète peut dépasser largement les besoins d’une TPE ou d’une PME. Plutôt que d’intégrer tous les comptes disponibles, une société gagne souvent à utiliser un plan de comptes minimal, enrichi uniquement lorsque l’activité l’exige. Cela évite les doublons, les comptes jamais utilisés et les hésitations au moment de la saisie.
La méthode la plus efficace est simple :
- identifier si l’opération concerne le bilan ou le compte de résultat ;
- repérer la classe adaptée grâce au premier chiffre ;
- choisir le compte principal, puis le sous-compte si nécessaire ;
- vérifier les changements liés à la réforme ANC pour les opérations sensibles ;
- documenter les choix récurrents dans une procédure interne.
Bien utilisé, le plan comptable société devient moins une contrainte administrative qu’un langage commun entre le dirigeant, le comptable, l’administration, les partenaires financiers et un éventuel repreneur. Sa valeur tient autant à sa conformité qu’à sa capacité à rendre l’activité compréhensible.











