
TVA sur immobilisation : le compte 44562, la CA3 et les régularisations
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
La TVA liée à l’achat d’une immobilisation ne se traite pas comme celle d’une dépense courante.
Avant de comptabiliser la facture, il faut vérifier trois points : le bien est-il vraiment immobilisé, la taxe est-elle déductible, et sur quelle déclaration la porter ? Une erreur peut fausser le bilan, retarder la récupération de TVA ou entraîner une régularisation inutile.
Identifier une immobilisation avant de traiter la TVA
Une immobilisation est un bien destiné à rester durablement dans l’entreprise : matériel informatique, machine, véhicule utilitaire, agencement, logiciel, fonds commercial ou immeuble professionnel. Elle n’est pas consommée immédiatement comme une charge, ni destinée à être revendue comme un stock. Cette distinction conditionne le compte de TVA à utiliser et la façon de présenter l’achat en comptabilité. Nous y revenons en détail : « Amortissement linéaire ou dégressif ».
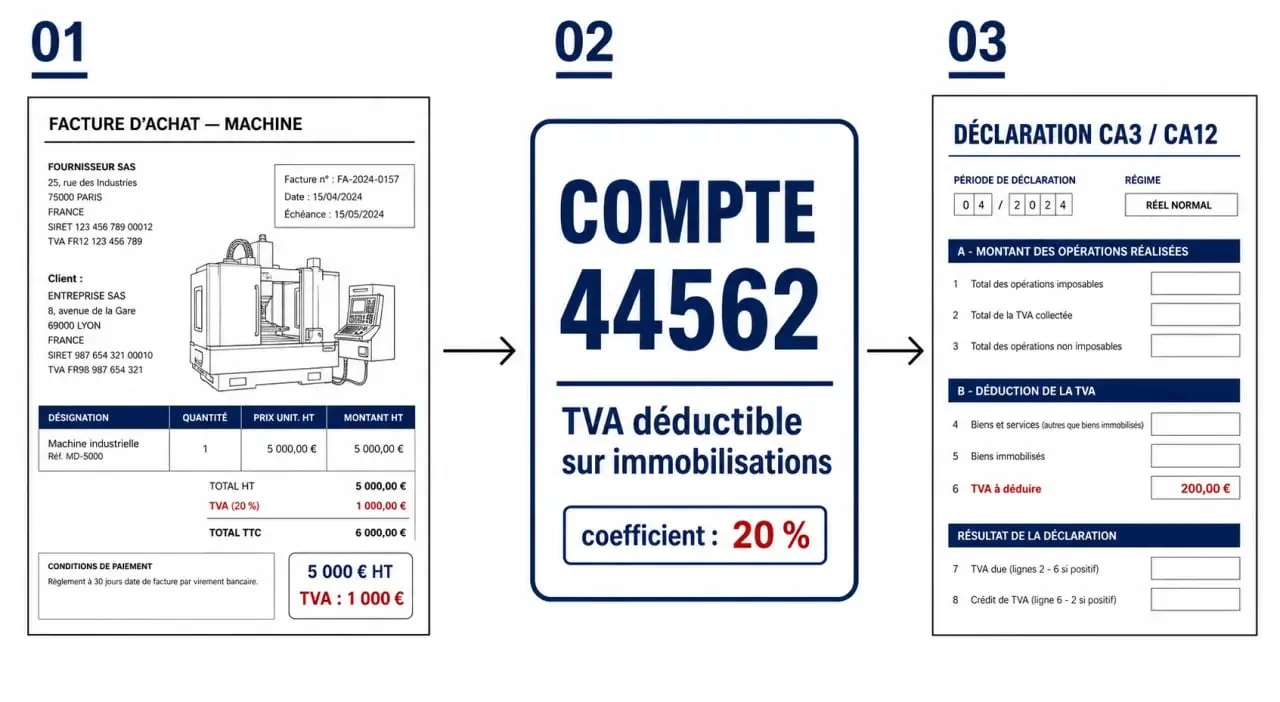
En pratique, la question n’est pas seulement fiscale. L’achat rejoint l’actif du bilan et sera généralement amorti sur sa durée d’utilisation. La TVA, elle, ne s’ajoute pas à la valeur immobilisée si elle est récupérable : elle est isolée dans un compte de TVA déductible spécifique.
| Nature de la dépense | Exemple | Traitement TVA courant |
|---|---|---|
| Immobilisation | Machine à 5 000 € HT | Compte 44562 si la TVA est déductible |
| Charge | Fournitures, maintenance | Compte 44566 |
| Stock | Marchandises destinées à la vente | TVA déductible sur biens et services |
La méthode la plus sûre consiste à regarder, dans l’ordre, la nature économique du bien, son usage dans l’activité, puis le compte comptable et la déclaration. Ce découpage évite une confusion fréquente : croire qu’une facture élevée est automatiquement une immobilisation. Un achat peut coûter cher tout en restant une charge s’il ne crée pas d’actif durable. À l’inverse, un équipement modeste peut être immobilisé s’il sert plusieurs exercices. Cette lecture sécurise le bilan et la TVA récupérable.
Comptabiliser la TVA sur immobilisation avec le compte 44562
Le compte à utiliser est le 44562 “TVA déductible sur immobilisations”. Il enregistre la taxe récupérable liée aux biens immobilisés. Il se distingue du 44566, réservé à la TVA déductible sur les autres biens et services.
La logique de l’écriture d’achat
Lorsqu’une immobilisation est achetée à crédit, l’écriture comprend généralement le débit du compte d’immobilisation concerné pour le montant HT, le débit du compte 44562 pour la TVA déductible, puis le crédit du compte 404 “Fournisseurs d’immobilisations” pour le TTC. Si l’achat est payé immédiatement, la contrepartie peut être un compte de trésorerie.
| Compte | Sens | Montant pour une machine à 5 000 € HT, TVA 20% |
|---|---|---|
| 215 ou compte d’immobilisation adapté | Débit | 5 000 € |
| 44562 | Débit | 1 000 € |
| 404 | Crédit | 6 000 € |
Les comptes à ne pas confondre
Le compte 44571 concerne la TVA collectée sur les ventes. Le compte 44551 correspond à la TVA à décaisser. Le compte 44566 vise la TVA sur les achats courants. Utiliser 44566 au lieu de 44562 ne change pas toujours le montant global de TVA récupérée, mais l’imputation devient moins lisible et peut compliquer les contrôles internes, les états préparatoires ou l’analyse des investissements.
Déterminer quand la TVA est déductible
La TVA sur immobilisation n’est récupérable que si l’entreprise dispose d’un droit à déduction. Le bien doit être utilisé pour des opérations imposables ou ouvrant droit à déduction, la facture doit être régulière, et la TVA doit être devenue exigible chez le vendeur. En principe, l’exigibilité intervient à la livraison du bien ou à l’encaissement d’un acompte lorsque celui-ci rend la TVA exigible.
La TVA récupérable dépend aussi du coefficient de déduction, compris entre 0 et 1. Par défaut, une entreprise pleinement assujettie qui utilise le bien pour son activité taxable applique souvent un coefficient de 100%. Mais ce coefficient peut être réduit si le bien sert partiellement à des opérations exonérées, hors champ, ou à un usage non professionnel.
Le calcul est simple : TVA récupérable = TVA facturée × coefficient de déduction. Pour une TVA facturée de 1 000 € et un coefficient de 0,80, l’entreprise ne récupère que 800 €. Les 200 € non déductibles sont alors intégrés au coût de l’immobilisation ou traités selon la nature de l’opération.
Déclarer la TVA sur immobilisation sur CA3 ou CA12
Une fois comptabilisée, la TVA déductible sur immobilisation doit être reportée dans la déclaration de TVA. Pour une entreprise au régime réel normal, elle figure sur la CA3, ligne 19, case 0703. Pour une entreprise au régime réel simplifié, elle est déclarée sur la CA12, ligne 23, case 0703.
Effet sur la TVA à payer ou le crédit de TVA
La TVA sur immobilisation vient diminuer la TVA nette due. Si le montant déductible dépasse la TVA collectée, l’entreprise dégage un crédit de TVA. Ce crédit peut être reporté sur les déclarations suivantes ou faire l’objet d’une demande de remboursement, sous réserve des conditions applicables. La question est traitée à part : « Déclarer la TVA d’une entreprise ».
Cas de l’acompte avant livraison
Lorsqu’un acompte est versé avant la livraison, il faut vérifier si la TVA est exigible dès l’encaissement par le fournisseur. Si c’est le cas, la déduction peut être anticipée à hauteur de la TVA mentionnée sur la facture d’acompte. À la facture finale, il convient de solder correctement l’acompte pour éviter de déduire deux fois la même taxe.
Limiter les erreurs : exclusions, corrections et régularisations
Toutes les immobilisations ne donnent pas automatiquement droit à récupération. Certains biens sont exclus ou limités par nature. Les véhicules de tourisme, par exemple, constituent un cas classique de restriction du droit à déduction, contrairement à certains véhicules utilitaires utilisés pour l’activité professionnelle.
Le droit à déduction peut aussi être réduit lorsque l’entreprise réalise des opérations exonérées ou hors champ de TVA. Dans ce cas, le coefficient d’assujettissement, le coefficient de taxation et le coefficient d’admission permettent de déterminer la part réellement récupérable. À lire aussi sur ce point : « TVA immobilisation ».
Corriger une mauvaise imputation
Si la TVA d’une immobilisation a été enregistrée par erreur en 44566 au lieu de 44562, il faut passer une écriture de correction entre les comptes de TVA concernés. Si l’erreur a aussi affecté une déclaration, une régularisation déclarative peut être nécessaire. L’objectif est de rendre cohérents la comptabilité, la déclaration et le justificatif fournisseur.
Régulariser lors d’une cession ou d’un changement d’usage
La TVA déduite sur une immobilisation peut être régularisée lorsque le bien est cédé, affecté à une activité n’ouvrant plus droit à déduction, ou utilisé différemment. La période de régularisation est de 5 ans pour les meubles et de 20 ans pour les immeubles. Une cession non imposable peut donc entraîner un reversement partiel de TVA, calculé sur la durée restant à courir.
Avant de valider une écriture, la bonne méthode consiste à vérifier la nature du bien, le compte 44562, le coefficient de déduction, la ligne déclarative et les éventuelles exclusions. Pour une immobilisation importante ou un cas mixte, l’appui d’un expert-comptable reste utile afin de sécuriser la récupération de TVA et d’éviter une correction coûteuse.











