
Franchise en base de TVA : seuils, dépassement et date d’effet sur vos factures
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
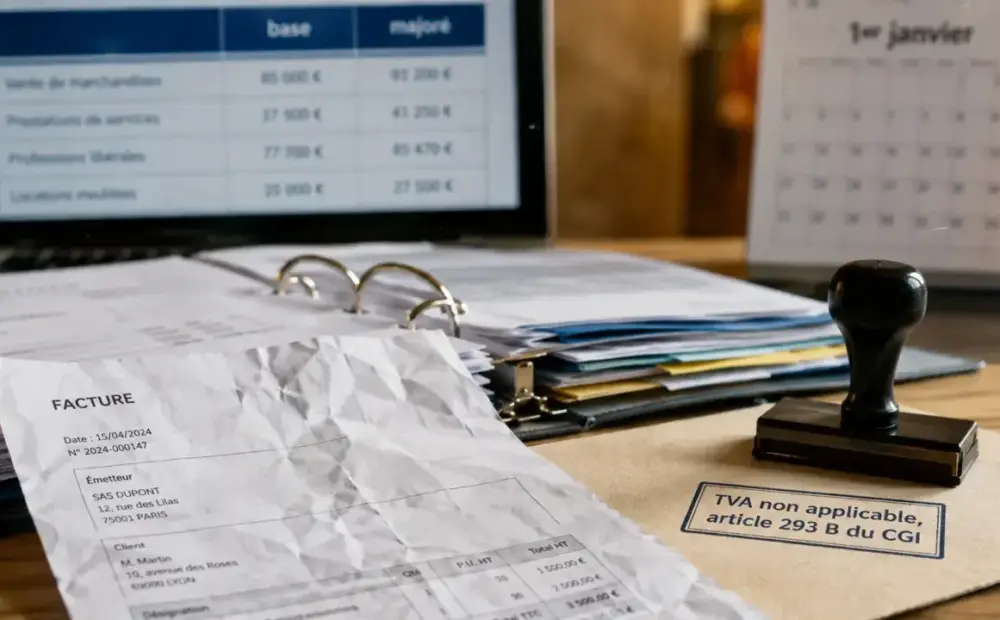
La franchise en base de TVA permet à une entreprise de ne pas facturer la TVA à ses clients tant qu’elle reste sous certains seuils de chiffre d’affaires.
La franchise en base de TVA permet à une entreprise de ne pas facturer la TVA à ses clients tant qu’elle reste sous certains seuils de chiffre d’affaires. Le point sensible n’est pas seulement le plafond applicable. Il faut surtout savoir ce qui se passe en cas de dépassement, à quelle date la TVA devient exigible et quelles factures doivent être adaptées.
Ce que change vraiment la franchise en base de TVA
Avec ce régime, l’entreprise reste assujettie à la TVA, mais elle en est dispensée dans la pratique. Elle ne collecte pas de TVA sur ses ventes ou prestations, ne dépose pas de déclaration de TVA et applique sur ses factures la mention obligatoire : TVA non applicable, article 293 B du CGI.
Cette simplicité a une contrepartie nette : l’entreprise ne peut pas récupérer la TVA payée sur ses achats professionnels. Un indépendant qui achète du matériel, des logiciels ou des prestations avec TVA supporte donc cette taxe comme un coût. La franchise est souvent avantageuse lorsque les clients sont des particuliers ou des professionnels qui ne récupèrent pas la TVA, mais elle peut devenir moins intéressante en cas d’investissements importants.
Il faut aussi distinguer le chiffre d’affaires encaissé ou facturé selon les règles applicables à votre activité et à votre comptabilité. Pour sécuriser votre situation, suivez votre chiffre d’affaires par année civile et par nature d’activité, car les seuils ne sont pas identiques pour un commerçant, un prestataire de services ou certaines professions spécifiques.
Les seuils à surveiller selon votre activité
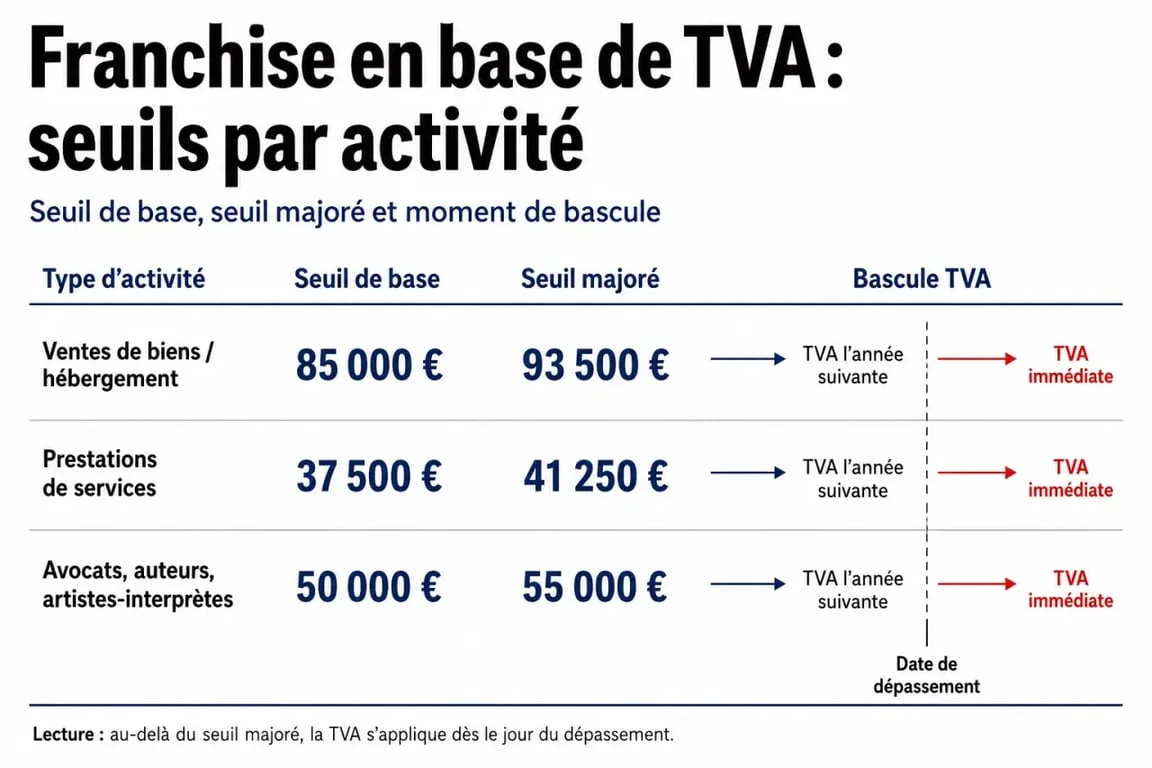
La franchise en base de TVA fonctionne avec deux niveaux : un seuil de base et un seuil majoré. Le premier sert à apprécier le maintien dans le régime. Le second agit comme une limite de tolérance : lorsqu’il est franchi, la sortie devient immédiate.
| Type d’activité | Seuil de base | Seuil majoré |
|---|---|---|
| Livraisons de biens, ventes à consommer sur place, prestations d’hébergement | 85 000 € | 93 500 € |
| Prestations de services commerciales ou artisanales | 37 500 € | 41 250 € |
| Activités libérales relevant des seuils généraux | 37 500 € | 41 250 € |
| Avocats, auteurs et artistes-interprètes pour certaines opérations spécifiques | 50 000 € | 55 000 € |
| Autres opérations des avocats, auteurs et artistes-interprètes | 35 000 € | 38 500 € |
Si vous exercez plusieurs activités, il ne suffit pas toujours d’additionner mécaniquement les montants. La qualification de chaque recette compte : vente de marchandises, prestation de services, activité libérale ou opération spécifique. Une boutique qui vend des produits et propose aussi des ateliers payants doit donc suivre ses recettes avec assez de détail pour identifier le bon seuil.
Dépassement du seuil : la date de bascule fait toute la différence
Vous dépassez seulement le seuil de base
Si votre chiffre d’affaires dépasse le seuil de base sans dépasser le seuil majoré, la franchise peut généralement continuer à s’appliquer jusqu’à la fin de l’année en cours. La TVA devient alors applicable au 1er janvier de l’année suivante, sous réserve des règles propres à votre situation. Nous y revenons en détail : « Déclarer la TVA d’une entreprise ».
Exemple : un prestataire de services atteint 39 000 € de chiffre d’affaires. Il dépasse le seuil de base de 37 500 €, mais reste sous le seuil majoré de 41 250 €. Il doit anticiper sa sortie du régime pour l’année suivante : mise à jour des modèles de facture, prix hors taxe et toutes taxes comprises, paramétrage du logiciel de facturation et déclaration de TVA.
Vous dépassez le seuil majoré
Le franchissement du seuil majoré produit un effet beaucoup plus immédiat. La TVA devient applicable dès le 1er jour de dépassement. Les opérations réalisées à compter de cette date doivent être facturées avec TVA, même si l’entreprise était encore en franchise quelques jours auparavant.
Ce point est une source fréquente d’erreurs. Une facture émise après le dépassement, mais sans TVA, peut nécessiter une facture rectificative. Il faut donc surveiller le chiffre d’affaires avant d’atteindre la limite, surtout lorsque plusieurs devis importants risquent d’être acceptés dans un délai court.
Création d’activité, prorata et cas particuliers
En année de création, les seuils ne s’apprécient pas comme si l’entreprise avait travaillé pendant douze mois complets. Ils sont calculés au prorata temporis, en fonction du temps réel d’activité sur l’année civile.
Par exemple, si une activité commence en cours d’année, le seuil annuel doit être ajusté selon le nombre de jours d’exploitation. Le principe revient à rapporter le seuil à la période réellement travaillée, souvent sur une base de 365 jours. Ce calcul peut faire sortir plus vite du régime une entreprise qui démarre fortement dès ses premiers mois. Pour aller plus loin, voir « CA12, CA3 ou CA12E ».
Les activités réglementées ou spécifiques demandent une vigilance supplémentaire. Les avocats, auteurs et artistes-interprètes peuvent relever de seuils particuliers selon la nature de leurs recettes. De même, certaines opérations intracommunautaires peuvent nécessiter un numéro de TVA intracommunautaire, même lorsque l’entreprise bénéficie encore de la franchise en base pour ses opérations nationales.
Facturation, déduction et option volontaire : les conséquences concrètes
À partir du moment où l’entreprise devient redevable de la TVA, elle doit facturer la TVA à ses clients, déposer des déclarations de TVA et reverser la taxe collectée après imputation éventuelle de la TVA déductible. En contrepartie, elle retrouve un droit à déduction sur ses achats professionnels, selon les règles applicables.
Avant la bascule, vérifiez la suppression de la mention TVA non applicable, article 293 B du CGI sur les nouvelles factures, l’ajout des taux de TVA applicables à vos produits ou prestations, la demande ou l’activation du numéro de TVA intracommunautaire si nécessaire, le paramétrage du logiciel de facturation et de comptabilité, ainsi que l’impact sur vos prix, surtout si vos clients sont des particuliers.
Enfin, il est possible d’opter volontairement pour un régime de TVA même si vous restez sous les seuils. Cette option peut être pertinente si vous travaillez principalement avec des clients professionnels récupérant la TVA ou si vous supportez beaucoup de TVA sur vos achats. Elle doit toutefois être anticipée, car elle entraîne des obligations déclaratives et modifie votre politique de prix.











