
Numéro de TVA intracommunautaire : obtention, vérification VIES et preuves à conserver
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
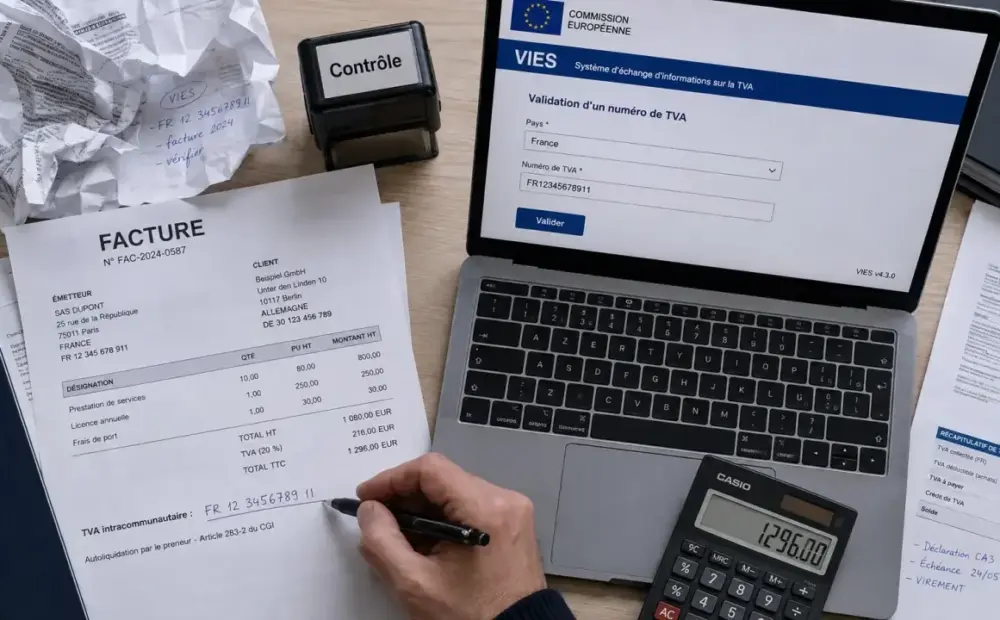
Le numéro de TVA intracommunautaire identifie une entreprise dans ses échanges commerciaux avec des clients ou fournisseurs établis dans l’Union européenne.
Le numéro de TVA intracommunautaire identifie une entreprise dans ses échanges commerciaux avec des clients ou fournisseurs établis dans l’Union européenne. Bien l’obtenir, le vérifier avant de facturer et conserver une preuve de validation permet d’éviter une erreur de TVA, un refus d’exonération ou une difficulté en cas de contrôle. Nous y revenons en détail : « Autoliquidation de la TVA ».
À quoi sert le numéro de TVA intracommunautaire ?
Le numéro de TVA intracommunautaire est un numéro d’identification fiscal utilisé pour les opérations intra-UE, comme les achats de biens, les ventes de biens, les prestations de services entre entreprises assujetties, les livraisons intracommunautaires ou les acquisitions intracommunautaires. Il permet à l’administration fiscale de rattacher une opération à une entreprise identifiée dans un État membre.
En France, le format est précis : FR + 2 chiffres de clé + SIREN à 9 chiffres. Il ne faut pas le confondre avec le SIRET, qui comporte 14 chiffres et identifie un établissement. Le SIREN identifie l’entreprise, tandis que le numéro de TVA intracommunautaire sert à la reconnaissance fiscale dans les échanges européens.
Ce numéro a aussi un rôle concret sur les factures. Lorsqu’une vente entre professionnels de l’UE peut être facturée hors taxe, le fournisseur doit pouvoir justifier que son client dispose d’un numéro valide et utilisable pour les opérations intracommunautaires. Sans cette vérification, l’exonération de TVA peut être contestée.
Qui doit en disposer et dans quels cas ?
Toutes les entreprises ne sont pas dans la même situation. L’attribution du numéro dépend du régime de TVA, de la nature de l’activité et du volume d’échanges réalisés dans l’Union européenne.
| Profil d’entreprise | Situation habituelle | Démarche à prévoir |
|---|---|---|
| Entreprise redevable de TVA | Le numéro est généralement attribué automatiquement par l’administration fiscale. | Le retrouver dans l’espace professionnel ou auprès du Service des impôts des entreprises. |
| Entreprise en franchise en base de TVA | Elle n’est pas toujours redevable de TVA, mais peut avoir besoin d’un numéro pour certaines opérations intra-UE. | Faire une demande si les acquisitions intracommunautaires dépassent 10 000 euros hors taxe par an ou si l’opération l’exige. |
| Entreprise non redevable réalisant des échanges intra-UE | Le numéro peut devenir nécessaire pour déclarer correctement certaines opérations. | Demander l’attribution via la messagerie du compte professionnel sur impots.gouv.fr. |
Le point à retenir est simple : l’absence de TVA facturée ne signifie pas absence d’obligation. Une entreprise en franchise en base peut être concernée dès lors qu’elle achète ou vend dans l’UE dans des conditions qui imposent une identification intracommunautaire.
Obtenir son numéro de TVA intracommunautaire en France
Attribution automatique pour les entreprises redevables
Lorsqu’une entreprise est redevable de la TVA, son numéro de TVA intracommunautaire est en principe attribué automatiquement par l’administration fiscale française. Il peut être communiqué lors de l’immatriculation ou retrouvé dans l’espace professionnel de l’entreprise. En cas de doute, le Service des impôts des entreprises reste l’interlocuteur compétent.
Il est préférable de vérifier le numéro avant de l’inscrire sur les devis, factures, conditions générales ou documents commerciaux. Une erreur de caractère, une confusion entre SIREN et SIRET ou une clé mal recopiée peut bloquer une validation ultérieure dans VIES.
Demande via le compte professionnel pour les autres cas
Les entreprises non redevables ou bénéficiant de la franchise en base de TVA doivent effectuer une demande lorsqu’un numéro devient nécessaire. La démarche se fait via la messagerie du compte professionnel sur impots.gouv.fr, en s’adressant à l’administration fiscale compétente.
La demande doit être cohérente avec l’usage prévu : acquisitions intracommunautaires, prestations de services avec un professionnel établi dans l’UE, ou besoin d’identification pour un partenaire commercial. Une fois attribué, le numéro ne dispense pas de respecter les règles de facturation et de déclaration applicables au régime de l’entreprise.
Vérifier un numéro avec VIES sans se tromper
La vérification s’effectue via VIES, le système européen de validation en ligne, aussi appelé VAT Information Exchange System. Cet outil interroge les bases nationales de TVA des États membres et indique si le numéro saisi est valide ou non valide pour les opérations intracommunautaires. La question est traitée à part : « TVA intracommunautaire ».
Le résultat doit être lu avec prudence. Un numéro peut exister administrativement, mais ne pas encore être activé pour les opérations intra-UE, ou ne pas apparaître immédiatement dans la base interrogée. Avant de conclure qu’un partenaire est irrégulier, il faut donc distinguer l’identité fiscale, l’activation intracommunautaire et la mise à jour technique des données.
Que signifie un résultat non valide ?
Un résultat non valide ne veut pas forcément dire fraude. Il peut s’agir d’un numéro inexistant, d’une erreur de saisie, d’un numéro pas encore enregistré, ou d’un numéro non activé pour les opérations intra-UE. Il peut aussi y avoir un décalage de mise à jour entre l’administration nationale et VIES.
Dans ce cas, il est prudent de demander au client ou fournisseur de confirmer son numéro, de vérifier le pays sélectionné, puis de relancer la consultation. Si le doute persiste, l’entreprise concernée doit se rapprocher de son administration fiscale nationale.
Facturation et preuve : les réflexes de conformité
La vérification du numéro de TVA intracommunautaire doit intervenir avant l’émission d’une facture hors taxe dans l’UE, et pas seulement lors de l’entrée en relation commerciale. Un numéro valide aujourd’hui peut changer de statut plus tard, notamment en cas de radiation, de modification administrative ou d’absence d’activation pour certaines opérations.
Pour sécuriser le dossier, conservez une capture d’écran, un export PDF ou un journal automatisé si votre logiciel le permet. Cette preuve doit idéalement mentionner le numéro vérifié, l’État membre, la date et le résultat obtenu. Elle peut être utile pour justifier votre bonne foi et l’application d’une exonération de TVA en cas de contrôle.
Le bon réflexe consiste à intégrer cette étape dans le processus commercial : vérifier le numéro avant la première facture, renouveler la vérification pour les clients importants ou les transactions sensibles, puis archiver la preuve avec la facture. Ce simple enchaînement réduit fortement le risque d’erreur de facturation intracommunautaire.











