Frais généraux déductibles : 500 € HT, immobilisation et dépenses à éviter
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Les frais généraux déductibles sont les dépenses de fonctionnement qu’une entreprise peut retrancher de son résultat fiscal, à condition qu’elles soient professionnelles, justifiées et correctement comptabilisées.
Bien les identifier permet de réduire l’impôt sans fragiliser sa position en cas de contrôle fiscal.
Ce qui entre vraiment dans les frais généraux
Les frais généraux regroupent les charges nécessaires à la vie courante de l’entreprise, sans être directement incorporées dans la fabrication d’un produit ou la réalisation d’une prestation précise. On y trouve le loyer, l’assurance, les fournitures administratives, les honoraires comptables, les frais bancaires, les frais de déplacement ou certaines dépenses de communication.
Ils peuvent être fixes, variables ou semi-variables. Un abonnement logiciel mensuel reste généralement stable, les frais de transport évoluent avec l’activité, tandis qu’une facture d’énergie peut combiner une part constante et une part liée à l’usage. Cette distinction aide à suivre la trésorerie, mais elle ne suffit pas à rendre une dépense déductible fiscalement.
Charge ou immobilisation : l’arbitrage à ne pas négliger
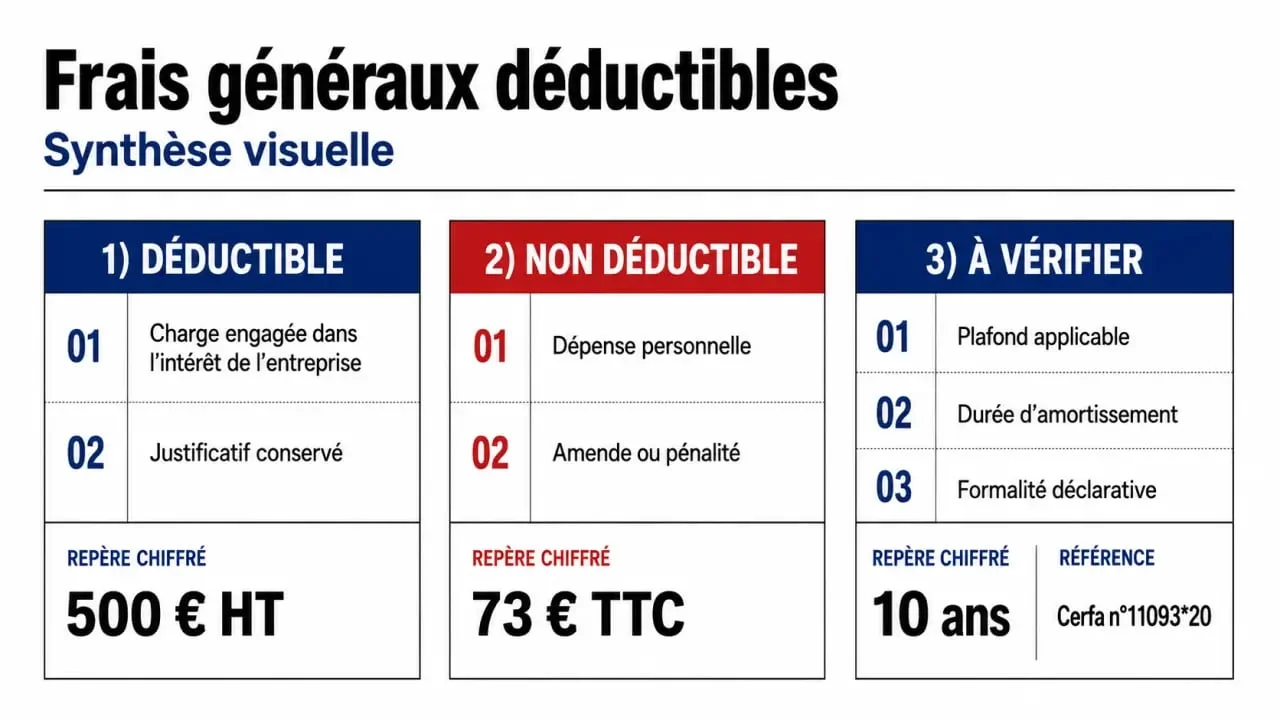
Une dépense courante est en principe enregistrée en charge et peut être déduite immédiatement. En revanche, un bien durable destiné à servir l’activité sur plusieurs exercices relève souvent de l’immobilisation et doit être amorti. Une tolérance pratique existe pour certains petits matériels et mobiliers dont la valeur unitaire n’excède pas 500 € HT : ils peuvent généralement être passés directement en charges, sous réserve d’un usage professionnel réel. Le détail est expliqué dans « TVA sur immobilisation ».
Les conditions pour déduire une charge sans risque
Pour être acceptée, une charge doit répondre à plusieurs critères cumulatifs. Elle doit être engagée dans l’intérêt de l’entreprise, correspondre à une gestion normale, entraîner une diminution de l’actif net, être rattachée au bon exercice comptable et être appuyée par une pièce justificative.
Dans la pratique, l’intérêt de l’entreprise signifie que la dépense sert l’activité, les clients, les salariés, les locaux ou l’organisation professionnelle. La gestion normale impose un montant proportionné à l’utilité attendue. Une dépense trop élevée ou mal expliquée attire vite l’attention.
Le rattachement à l’exercice compte autant que le paiement. Une facture doit être enregistrée sur la bonne période, même si elle est réglée plus tard. Enfin, le justificatif reste la base du dossier, qu’il s’agisse d’une facture, d’une quittance, d’une note d’honoraires, d’un reçu ou d’une note de frais.
Le plus simple consiste à vérifier chaque dépense avec un enchaînement clair : besoin professionnel, décision de dépense, pièce justificative, enregistrement comptable, puis rattachement à l’exercice. Si un maillon manque, la déduction devient plus fragile. Une note de restaurant sans nom du client invité ni motif professionnel, par exemple, pose immédiatement problème. Pour aller plus loin, voir « Frais de repas déductibles ».
Dépenses admises, dépenses exclues : les cas les plus fréquents
La plupart des frais de fonctionnement sont déductibles lorsqu’ils sont proportionnés et documentés. Les frais de bureau, abonnements professionnels, maintenance informatique, frais postaux, honoraires juridiques, frais de sous-traitance, assurances et frais bancaires entrent généralement dans cette catégorie.
| Type de dépense | Traitement habituel | Point de vigilance |
|---|---|---|
| Loyer et charges des locaux | Déductibles | Bail, quittances et usage professionnel à conserver |
| Frais de déplacement | Déductibles | Mission, trajet, client ou chantier à préciser |
| Cadeaux d’affaires | Déductibles sous conditions | Montant raisonnable, bénéficiaire identifié, seuil de 73 € TTC à surveiller pour les objets publicitaires |
| Dépenses personnelles du dirigeant | Non déductibles | À réintégrer au résultat fiscal |
| Dépenses somptuaires ou excessives | Souvent exclues ou limitées | Utilité professionnelle et proportionnalité à démontrer |
Les erreurs qui déclenchent une réintégration
Les erreurs les plus courantes sont le mélange entre dépenses privées et professionnelles, l’absence de justificatif, l’achat enregistré en charge alors qu’il s’agit d’une immobilisation, ou encore des frais de réception disproportionnés. En cas de remise en cause, la dépense peut être réintégrée au résultat fiscal, ce qui augmente l’assiette imposable.
Comptabiliser et conserver les preuves
Les frais généraux sont généralement enregistrés dans le journal des achats, avec une affectation dans le compte de charges approprié. En comptabilité d’engagement, la charge est prise en compte lorsqu’elle est engagée, même si le paiement intervient plus tard. En comptabilité de trésorerie ou super simplifiée, le traitement peut varier selon le régime applicable.
Les justificatifs doivent être conservés pendant 10 ans. Cette durée concerne les pièces comptables utiles à la preuve, comme les factures fournisseurs, les notes de frais validées, les contrats, les relevés, les quittances, les justificatifs de paiement et les documents qui expliquent le lien avec l’activité. Une GED ou un outil de notes de frais facilite le classement, à condition que les documents restent lisibles et retrouvables.
Le relevé de frais généraux
Certaines entreprises doivent produire un relevé de frais généraux, notamment lorsque certaines catégories de dépenses dépassent des seuils. Le formulaire Cerfa n° 11093*20 peut notamment concerner des rémunérations, frais de voyage, frais de réception, cadeaux ou dépenses assimilées. Des seuils comme 15 000 € ou 3 000 € peuvent intervenir selon la nature des frais, il est donc prudent de vérifier chaque année les catégories concernées avant le dépôt de la déclaration de résultats. Sur ce sujet précis, voir « Résultat comptable ou bénéfice imposable ».
Optimiser sans franchir la ligne fiscale
Réduire ses frais généraux ne consiste pas seulement à dépenser moins. Il faut aussi distinguer les coûts utiles, les doublons, les abonnements dormants, les achats mal négociés et les frais insuffisamment documentés. Un plan de trésorerie fiable permet de visualiser les charges fixes, d’anticiper les pics de dépenses et d’éviter les décisions prises dans l’urgence.
Trois réflexes sont particulièrement efficaces : centraliser les notes de frais, comparer régulièrement les fournisseurs récurrents et valider les dépenses sensibles avant engagement. Pour les cas limites, comme les cadeaux, repas, véhicules, frais de domicile ou dépenses mixtes, l’avis d’un expert-comptable reste souvent moins coûteux qu’une correction fiscale tardive.
La bonne approche consiste donc à déduire toutes les charges réellement admissibles, tout en documentant chaque décision avec suffisamment de précision. C’est cette combinaison entre optimisation et prudence qui sécurise durablement les frais généraux déductibles.