Véhicule de société : les taxes annuelles qui font grimper la facture des hybrides
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
La fiscalité d’un véhicule de société ne se résume pas au prix d’achat, au loyer mensuel ou au carburant.
La fiscalité d’un véhicule de société ne se résume pas au prix d’achat, au loyer mensuel ou au carburant. Pour une entreprise, le coût réel dépend aussi des taxes annuelles, de la TVA récupérable, de l’amortissement déductible et, quand le véhicule sert à titre personnel, de l’avantage en nature. Le point de départ reste simple : il faut qualifier correctement le véhicule avant de calculer quoi que ce soit. Nous y revenons en détail : « Optimisez vos loyers crédit-bail ».
Identifier le véhicule concerné avant de parler de taxe
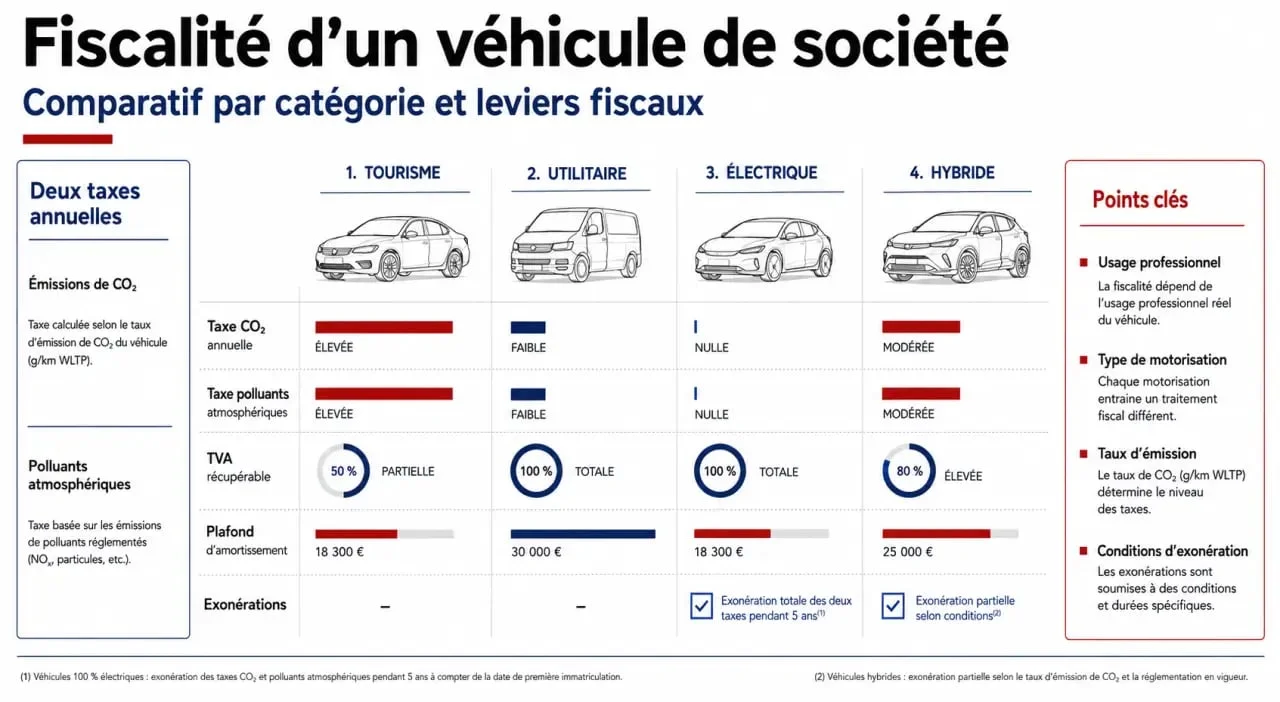
Les taxes annuelles visent surtout les véhicules de tourisme affectés à des fins économiques. En pratique, il faut regarder la catégorie du véhicule, son usage et sa configuration. Un véhicule classé M1, conçu pour transporter des personnes, entre en principe dans le champ. Certains véhicules N1 peuvent aussi être concernés lorsqu’ils se rapprochent d’un usage de tourisme, selon leur carrosserie et leur aménagement.
Véhicule de tourisme, utilitaire ou cas hybride
Un véhicule utilitaire réellement destiné au transport de marchandises n’est pas traité comme une berline de direction ou un SUV mis à disposition d’un salarié. La distinction compte, car elle conditionne les taxes annuelles, la récupération de TVA et les plafonds d’amortissement. Les véhicules pouvant transporter jusqu’à 8 places assises, hors conducteur, ou certains véhicules dérivés d’utilitaires doivent donc être examinés avec attention.
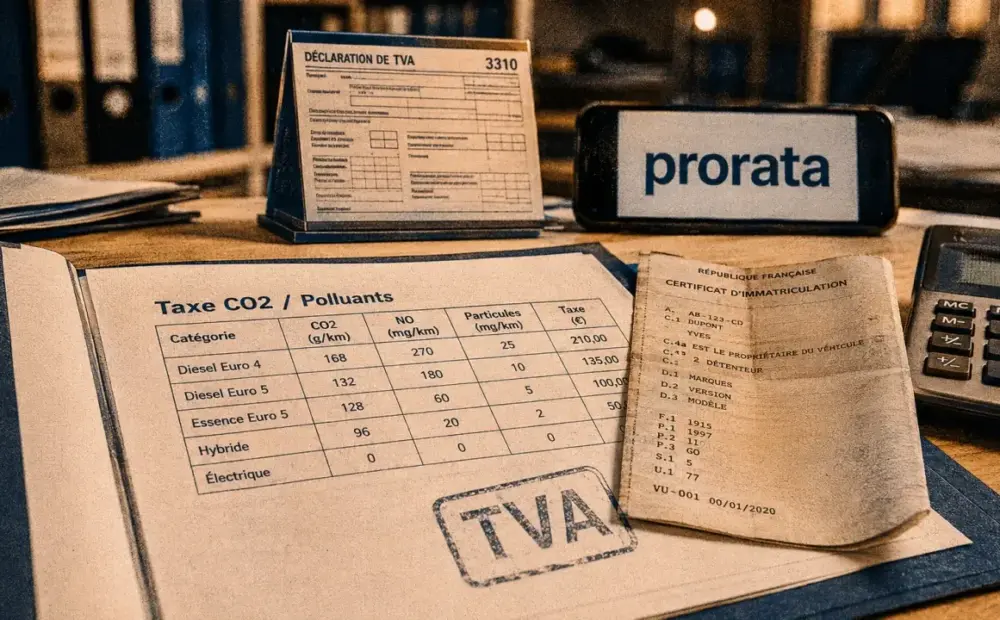
Le premier réflexe consiste à vérifier la carte grise : catégorie, carrosserie, énergie, puissance administrative, date de première immatriculation et émissions de CO2. C’est souvent là que se trouve le verrou fiscal du dossier. Une seule mention administrative peut faire basculer le véhicule d’un régime relativement favorable vers un coût annuel récurrent. Avant de commander une flotte ou de signer une LOA, cette lecture évite de découvrir trop tard une taxe non budgétée.
Les 2 taxes annuelles qui ont remplacé l’ancienne TVS
L’ancienne TVS a été remplacée par 2 taxes distinctes applicables aux véhicules de tourisme affectés à l’activité de l’entreprise : la taxe annuelle sur les émissions de CO2 et la taxe annuelle sur les émissions de polluants atmosphériques. Elles poursuivent la même logique générale, mais ne mesurent pas le même impact environnemental.
| Taxe | Ce qu’elle mesure | Point de vigilance |
|---|---|---|
| Taxe annuelle sur les émissions de CO2 | Le niveau d’émissions de CO2 ou, à défaut, la puissance administrative | Le calcul dépend notamment du dispositif NEDC, WLTP ou de la puissance fiscale |
| Taxe annuelle sur les émissions de polluants atmosphériques | La catégorie d’émission du véhicule | Les véhicules les plus propres peuvent être exonérés ou faiblement taxés |
Une taxe CO2 très sensible au choix du modèle
La taxe annuelle sur les émissions de CO2 est souvent la plus structurante dans l’arbitrage entre plusieurs véhicules. Elle dépend des émissions exprimées en g/km lorsque l’information est disponible. Selon l’homologation du véhicule, le calcul peut s’appuyer sur les valeurs NEDC, WLTP ou sur la puissance administrative. Le montant est ensuite apprécié selon la période d’utilisation du véhicule par l’entreprise, généralement du 1er janvier au 31 décembre.
La taxe sur les polluants atmosphériques
Cette seconde taxe repose sur la catégorie d’émission du véhicule, avec une logique liée aux motorisations et aux normes environnementales. Elle ne doit pas être confondue avec la taxe CO2 : un véhicule peut avoir un niveau de CO2 maîtrisé tout en restant concerné par les polluants atmosphériques. Pour un gestionnaire de flotte, l’intérêt est donc de comparer les deux taxes ensemble, et non séparément.
Calcul, prorata et cas d’exonération à vérifier
Le calcul des taxes annuelles ne se limite pas à la lecture d’un barème. Il faut aussi tenir compte de la durée réelle d’affectation du véhicule à l’activité de l’entreprise. Lorsqu’un véhicule n’est utilisé qu’une partie de l’année, le montant est en principe proratisé selon les jours d’utilisation. Cette règle compte en cas d’achat, de restitution, de cession, de LOA ou de LLD en cours d’année. Le détail est expliqué dans « TVA sur immobilisation ».
Électrique, hydrogène, hybride : ne pas tout mettre dans le même panier
Les véhicules électriques et les véhicules fonctionnant à l’hydrogène bénéficient généralement d’un traitement fiscal favorable, avec des exonérations possibles sur les taxes annuelles. En revanche, les véhicules hybrides doivent être regardés avec prudence : la fin de l’exonération des hybrides pour la taxe CO2 au 1er janvier 2025 change l’équilibre économique de certains modèles. Un hybride rechargeable peut rester intéressant à l’usage, mais il ne faut plus supposer automatiquement qu’il échappe à la fiscalité annuelle.
Activités et usages exonérés
Certains véhicules peuvent être exonérés en raison de leur usage professionnel spécifique : taxis, VTC, auto-écoles, véhicules destinés à la location ou véhicules affectés à certaines activités particulières. L’exonération dépend toutefois de conditions précises. Il est donc recommandé de conserver les justificatifs d’affectation, car l’administration fiscale peut demander à vérifier que l’usage déclaré correspond bien à la réalité.
TVA, amortissement et avantage en nature : les autres impacts fiscaux
Le coût fiscal d’un véhicule de société ne s’arrête pas aux taxes annuelles. L’entreprise doit aussi traiter correctement la TVA, l’amortissement et les éventuels usages personnels. C’est souvent cette combinaison qui permet de comparer objectivement un véhicule de tourisme, un utilitaire, un électrique ou un hybride.
| Sujet | Principe à retenir | Impact pratique |
|---|---|---|
| Amortissement | Souvent étalé sur 5 ans | Déduction plafonnée selon le type de véhicule et ses émissions |
| TVA | Récupération variable selon véhicule et carburant | Plus favorable sur certains utilitaires et certaines énergies |
| Avantage en nature | Calcul au réel ou au forfait | À déclarer si usage personnel par un salarié ou dirigeant |
Amortissement et plafonds déductibles
Lorsqu’un véhicule est acheté par l’entreprise, son coût n’est pas déduit d’un seul coup : il est amorti, souvent sur 5 ans. La fraction fiscalement déductible peut être plafonnée. Les plafonds couramment rencontrés varient notamment selon les émissions et le type de motorisation, avec des seuils comme 30.000 €, 20.300 €, 18.300 € ou 9.900 € selon les situations. Ce point pèse fortement dans le choix entre un modèle thermique haut de gamme et un véhicule moins émetteur.
TVA et carburants
La TVA sur l’achat, la location, l’entretien et les carburants dépend de la catégorie du véhicule et de son usage. Les véhicules utilitaires sont en général plus favorables que les véhicules de tourisme. Pour les carburants, les règles de récupération peuvent varier selon l’énergie utilisée. La bonne pratique consiste à distinguer, dans la comptabilité, les dépenses d’acquisition, de location, d’entretien, d’assurance, d’électricité ou de carburant. Pour aller plus loin, voir « Amortissement excédentaire ».
Usage personnel et avantage en nature
Lorsqu’un véhicule de société est mis à disposition d’un salarié ou d’un dirigeant pour des trajets personnels, y compris les week-ends ou congés, l’avantage doit être évalué. Deux méthodes existent : le calcul au réel, à partir des frais effectivement supportés, ou le forfait. Ce montant entre dans l’assiette sociale et fiscale de la personne bénéficiaire. L’absence de suivi des usages peut donc créer un risque lors d’un contrôle.
Déclarer et piloter les taxes sans mauvaise surprise
Les taxes annuelles sont déclarées et payées l’année suivant l’utilisation du véhicule. Les modalités dépendent du régime d’imposition de l’entreprise, avec une déclaration via la TVA ou des formulaires dédiés, notamment les formulaires 3310-A ou 3517-S selon les cas. Les outils et notices disponibles sur impots.gouv.fr permettent de sécuriser le calcul.
Pour piloter correctement une flotte, l’entreprise a intérêt à tenir un état récapitulatif annuel : véhicule, immatriculation, catégorie, énergie, émissions de CO2, période d’utilisation, conducteur, kilomètres professionnels et éventuel usage personnel. Ce suivi rend la déclaration plus simple, mais il sert aussi d’aide à la décision au prochain renouvellement. Un véhicule légèrement moins cher à l’achat peut devenir plus coûteux si ses taxes, sa TVA non récupérable et son amortissement plafonné dégradent le coût total de détention.