Dotation aux amortissements : calcul, comptes 68/28 et écritures à passer
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
La dotation aux amortissements traduit en comptabilité la perte de valeur d’une immobilisation liée au temps, à l’usage ou à l’obsolescence.
Elle n’entraîne pas de sortie de trésorerie, mais elle réduit le résultat comptable et met à jour la valeur nette comptable du bien au bilan.
Ce que représente réellement la dotation aux amortissements
Une dotation aux amortissements est une charge calculée, rattachée à une immobilisation corporelle ou incorporelle. Elle sert à étaler le coût d’un bien sur sa durée d’utilisation, plutôt que de le faire peser en totalité sur l’exercice d’acquisition.
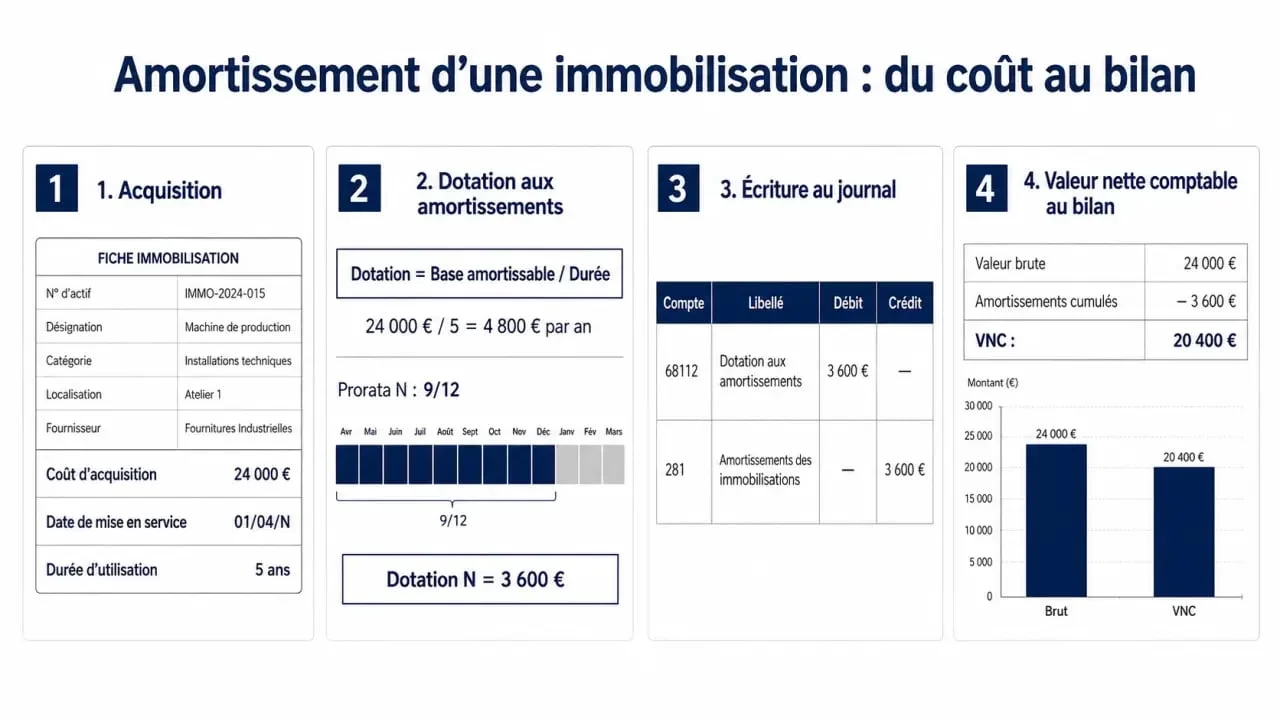
Le mécanisme est simple. L’entreprise inscrit d’abord le bien en immobilisation, puis constate son amortissement au fil du temps. Au bilan, l’immobilisation reste suivie en valeur brute, tandis que les amortissements cumulés viennent la diminuer pour obtenir la VNC.
Cette constatation est obligatoire lorsque le bien est amortissable. Elle intervient le plus souvent à la clôture de l’exercice, mais certaines entreprises comptabilisent aussi une dotation mensuelle avec le système de l’abonnement, quand le suivi de gestion exige un résultat intermédiaire plus fin.
Calculer la dotation : base, durée et prorata
Identifier la base amortissable
La base amortissable correspond au coût d’entrée de l’immobilisation, diminué le cas échéant d’une valeur résiduelle significative. Pour une machine, un véhicule, un logiciel ou un agencement, il faut donc partir du montant immobilisé, et non d’une simple dépense de trésorerie.
Les biens de faible valeur, souvent suivis avec le seuil pratique de 500 € HT, peuvent dans certains cas être passés directement en charge. En revanche, dès qu’un bien est immobilisé et amortissable, il faut établir un plan d’amortissement cohérent.
Choisir une méthode cohérente
L’amortissement linéaire répartit la base de manière régulière sur la durée d’utilisation. Un bien de 45 000 € amorti sur 5 ans donne une annuité théorique de 9 000 €. Si la mise en service intervient le 1er juin, la première dotation au 31 décembre se calcule au prorata temporis : 9 000 € x 7 / 12 = 5 250 €.
L’amortissement variable dépend d’une unité d’œuvre, par exemple le nombre d’heures d’utilisation ou les kilomètres parcourus. L’amortissement dégressif, lui, relève davantage d’une logique fiscale et peut créer un écart avec l’amortissement comptable, traité via l’amortissement dérogatoire.
Le bon réflexe consiste à rattacher chaque exercice à la part d’usure qui lui revient vraiment. Une immobilisation mise en service en cours d’année ne produit pas douze mois complets d’usage, et une dotation doit refléter ce rythme réel.
Passer l’écriture comptable standard
L’écriture de base suit toujours la même logique : on débite un compte de charge de classe 68 et on crédite un compte d’amortissement de classe 28. Le compte 68 impacte le compte de résultat. Le compte 28 corrige la valeur de l’immobilisation au bilan sans modifier sa valeur brute.
| Type d’immobilisation | Compte débité | Compte crédité |
|---|---|---|
| Immobilisation incorporelle | 68111 | 280 |
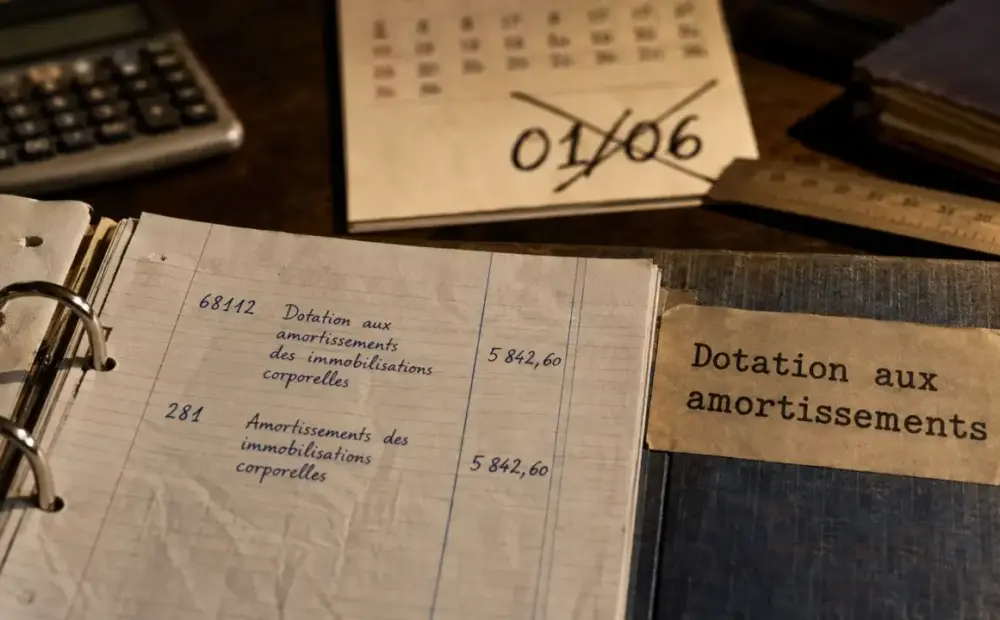
| Immobilisation corporelle | 68112 | 281 |
| Dépréciation éventuelle | 6816 | Compte de dépréciation concerné |
Pour une immobilisation corporelle amortie à hauteur de 5 250 €, l’écriture est donc simple : débit du compte 68112 pour 5 250 €, crédit du compte 281 correspondant pour 5 250 €. Le compte 281 doit être décliné selon la nature du bien, par exemple 28154 pour certains matériels industriels ou 28182 pour du matériel de transport selon le plan comptable utilisé.
Pour une immobilisation incorporelle, comme un logiciel, la logique reste identique avec le débit du compte 68111 et le crédit d’un compte 280, par exemple 2807 ou 2808 selon la catégorie concernée.
Amortissement comptable, fiscal et dérogatoire : ne pas les confondre
L’amortissement comptable suit la consommation économique réelle du bien. L’amortissement fiscal répond aux règles de déductibilité admises par l’administration. Lorsque l’amortissement fiscal est supérieur à l’amortissement comptable, l’écart peut être enregistré en amortissement dérogatoire.
L’écriture utilise alors le compte 68725 au débit et le compte 145 au crédit. La logique est celle d’une provision réglementée : elle ne traduit pas une usure supplémentaire du bien, mais un avantage fiscal temporaire ou une différence de rythme entre comptabilité et fiscalité.
Lorsque cet écart doit être repris, l’écriture s’inverse : débit du compte 145 et crédit du compte 78725. La reprise augmente le résultat comptable de l’exercice concerné. Elle doit donc être suivie dans le tableau d’amortissement, pour éviter qu’un solde dérogatoire ne reste ouvert sans raison.
Cas particuliers à vérifier avant la clôture
Immobilisation réévaluée
La réévaluation libre modifie la base d’amortissement d’une immobilisation. Le plan d’amortissement initial reste toutefois un repère essentiel : la nouvelle valeur doit être amortie selon une logique documentée et cohérente avec la durée résiduelle d’utilisation. L’écriture de dotation garde le même principe, avec un débit en 68 et un crédit en 28.
Automatisation et contrôles utiles
Un logiciel de gestion des immobilisations peut calculer les annuités, appliquer le prorata temporis et injecter automatiquement les écritures en comptabilité. Cela réduit les erreurs de saisie, mais ne dispense pas de contrôler la date de mise en service, la durée retenue, le compte d’immobilisation et le compte d’amortissement associé.
Avant validation, il est utile de rapprocher trois éléments : le fichier des immobilisations, la balance des comptes 28 et les dotations comptabilisées en 68111 ou 68112. Ce contrôle simple permet de repérer un bien oublié, un amortissement saisi deux fois ou une incohérence entre immobilisations corporelles et incorporelles.