Amortissement linéaire ou dégressif : quel mode choisir pour votre résultat imposable ?
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
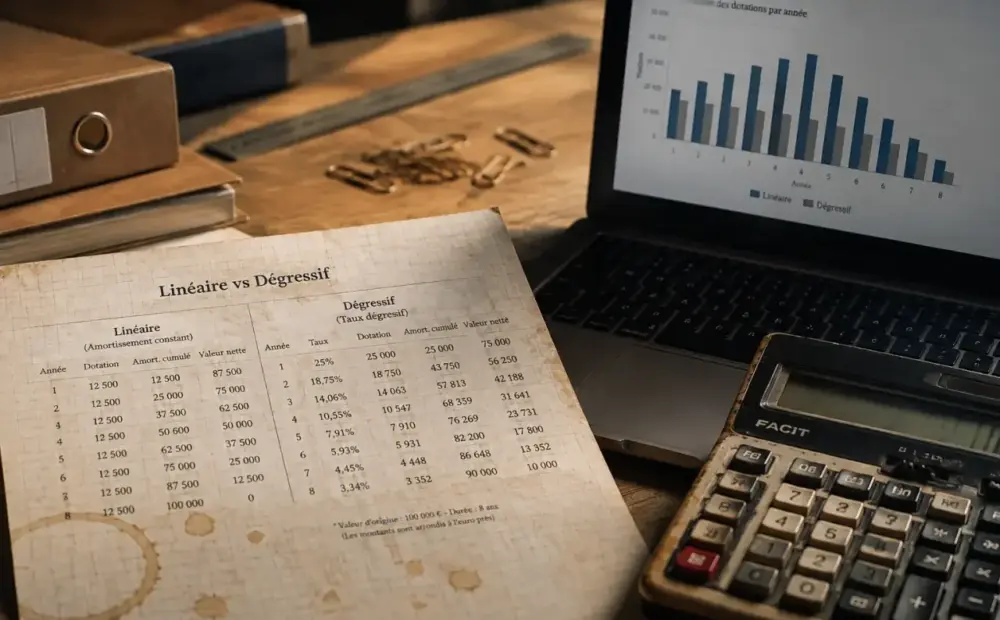
Choisir entre amortissement linéaire et amortissement dégressif ne change pas le total amorti.
Choisir entre amortissement linéaire et amortissement dégressif ne change pas le total amorti. Ce qui change, c’est le rythme. Le linéaire répartit la charge de façon régulière, tandis que le dégressif accélère la déduction au début, avec un effet direct sur le résultat imposable et, parfois, sur la trésorerie. Pour aller plus loin, voir « Amortissement excédentaire ».
Deux logiques comptables pour une même immobilisation
L’amortissement sert à constater, chaque année, la perte de valeur d’une immobilisation utilisée durablement par l’entreprise, qu’il s’agisse d’un matériel, d’un équipement, d’un agencement, d’une machine ou d’un outil informatique éligible. Cette dotation aux amortissements est enregistrée en charge et vient diminuer le résultat comptable.
Le linéaire : une charge constante et lisible
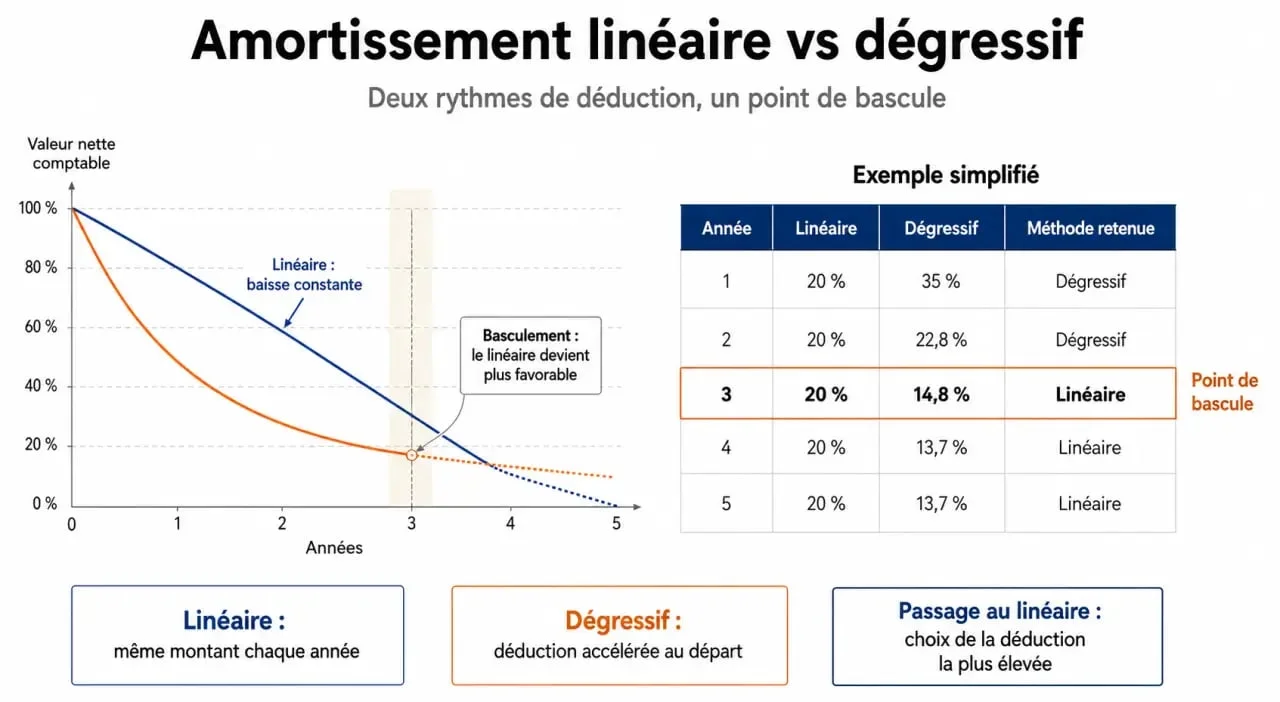
L’amortissement linéaire est le mode normal. La base amortissable est répartie de manière égale sur la durée normale d’utilisation. Si un bien est amorti sur 5 années, le taux linéaire est de 1 / 5, soit 20 %. Chaque exercice supporte donc la même annuité, sauf la première et la dernière année lorsqu’un prorata temporis s’applique.
Le dégressif : une charge forte au départ, puis décroissante
L’amortissement dégressif est une option fiscale. Il applique un taux majoré à la valeur résiduelle du bien, c’est-à-dire à sa valeur nette après les amortissements déjà pratiqués. Les annuités sont donc plus élevées au début, puis diminuent au fil du temps. Les coefficients fiscaux couramment utilisés sont 1,25 ; 1,75 ; 2,25 selon la durée d’amortissement applicable.
Calculer simplement le linéaire et le dégressif
La méthode linéaire repose sur une formule directe : base amortissable x taux linéaire. La méthode dégressive ajoute deux éléments, le coefficient fiscal et l’application du taux sur la valeur résiduelle, non sur la valeur d’origine chaque année.
Exemple linéaire avec prorata temporis
Une entreprise achète une immobilisation de 60 000 euros amortissable sur 5 années. Le taux linéaire est de 20 %. En année pleine, la dotation est donc de 12 000 euros. Si le bien est mis en service en milieu d’exercice, par exemple pour 180/360 jours, la première dotation est réduite au prorata : 60 000 x 20 % x 180/360, soit 6 000 euros.
Exemple dégressif sur le même bien
Sur une durée de 5 années, avec un coefficient fiscal de 1,75, le taux dégressif devient 20 % x 1,75, soit 35 %. En fiscalité dégressive, le calcul peut commencer au premier jour du mois d’acquisition. Pour un bien acquis en milieu d’année, la première dotation serait donc : 60 000 x 35 % x 180/360 = 10 500 euros.
| Année | Base de calcul dégressive | Dotation dégressive | Valeur résiduelle |
|---|---|---|---|
| 1 | 60 000 | 10 500 | 49 500 |
| 2 | 49 500 | 17 325 | 32 175 |
| 3 | 32 175 | 11 261 | 20 914 |
| 4 | 20 914 | 10 457 | 10 457 |
Quand le dégressif devient-il plus intéressant que le linéaire ?
Le dégressif devient surtout intéressant lorsque l’entreprise veut augmenter ses charges déductibles au début de l’utilisation du bien. Cela réduit le bénéfice imposable à court terme, sans créer d’économie définitive : l’avantage correspond à un décalage dans le temps. Les dernières années, les dotations sont plus faibles qu’en linéaire.
Le basculement automatique vers le linéaire
Le dégressif ne va pas jusqu’au bout si son calcul devient moins favorable que le linéaire restant. Dès que l’annuité dégressive est inférieure au quotient de la valeur résiduelle par la durée restante, il faut basculer vers le linéaire. Ce mécanisme évite de sous-amortir le bien en fin de période et garde une cohérence dans le plan d’amortissement.
Un effet fiscal, pas toujours économique
Comptablement, l’amortissement doit refléter la consommation des avantages économiques du bien. Si l’usage réel reste régulier, le linéaire est souvent plus fidèle. Si l’avantage fiscal du dégressif conduit à une dotation supérieure à la dépréciation économique réelle, l’écart peut être traité en amortissement dérogatoire, pour distinguer la logique comptable de la logique fiscale.
Biens éligibles, exclusions et erreurs fréquentes
L’amortissement dégressif ne s’applique pas à toutes les immobilisations. Il concerne des biens répondant à des conditions fiscales précises, notamment une durée d’utilisation d’au moins 3 ans et, en pratique, des biens neufs entrant dans les catégories admises. Un bien d’occasion n’est pas éligible au dégressif.
Avant de choisir, il faut donc vérifier la nature du bien, sa date d’acquisition, sa durée normale d’utilisation et les règles fiscales applicables. Le BOFiP, la DGFiP, le Plan Comptable Général et le Code général des impôts constituent les références à consulter lorsque le traitement est sensible ou atypique.
Erreur de date : confondre la mise en service comptable et le premier jour du mois d’acquisition pour le calcul fiscal dégressif, erreur de base : appliquer chaque année le taux dégressif sur la valeur brute au lieu de la valeur résiduelle, erreur de méthode : oublier le basculement vers le linéaire quand il devient plus favorable, erreur d’éligibilité : appliquer le dégressif à un bien exclu, notamment un bien d’occasion.
Choisir la bonne méthode selon votre objectif
Le bon choix dépend moins d’une préférence théorique que de la situation de l’entreprise. Le linéaire convient lorsque l’on recherche une lecture stable du résultat, une méthode simple et une cohérence avec une utilisation régulière du bien. Le dégressif est pertinent lorsque le bien perd rapidement de son efficacité économique ou lorsque l’entreprise veut alléger son résultat imposable au début de l’investissement.
Un bon réflexe consiste à passer la décision à travers trois filtres successifs : l’usage réel du bien, l’impact fiscal recherché et la lisibilité des comptes pour un banquier, un associé ou un repreneur. Une machine très productive les premières années peut justifier une charge accélérée ; un agencement utilisé de façon uniforme se lit mieux en linéaire. Cette grille évite de choisir le dégressif uniquement parce qu’il semble plus avantageux, alors qu’il déplace surtout la charge dans le temps. Sur ce sujet précis, voir « TVA sur immobilisation ».
| Situation | Méthode souvent adaptée | Raison principale |
|---|---|---|
| Résultat à stabiliser | Linéaire | Dotations régulières et prévisibles |
| Investissement productif neuf | Dégressif si éligible | Déduction plus forte au démarrage |
| Bien d’occasion | Linéaire | Dégressif non applicable |
| Écart entre fiscal et économique | Analyse spécifique | Possible amortissement dérogatoire |
En pratique, l’amortissement linéaire ou dégressif se décide au moment de construire le plan d’amortissement. Pour un investissement important, mieux vaut comparer les deux calendriers année par année avec un expert-comptable : le choix influence le résultat imposable, les indicateurs financiers et la présentation des comptes, même si le total amorti reste identique.