Taxe sur les salaires : vérifier le seuil de 90 %, le plafond de 1 200 € et les échéances
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
La taxe sur les salaires concerne les employeurs qui versent des rémunérations sans collecter, ou en collectant très peu, de TVA.
Le bon réflexe consiste à vérifier le statut TVA, le montant éventuellement dû et la périodicité de déclaration. Pour une association, une holding, une profession libérale, une banque, une assurance ou un organisme public, ce point change concrètement les obligations fiscales de l’année.
Le critère décisif : votre rapport à la TVA
La taxe sur les salaires est due par les employeurs domiciliés ou établis en France qui ne sont pas assujettis à la TVA, ou qui ne l’ont pas été sur au moins 90 % de leur chiffre d’affaires au cours de l’année civile précédente. Autrement dit, ce n’est pas la forme juridique seule qui déclenche la taxe, mais le lien entre les rémunérations versées et une activité absente ou faiblement taxable à la TVA.
Qui doit se poser la question en priorité ?
Sont notamment concernés les organismes sans but lucratif, certaines associations loi 1901, les établissements publics, les collectivités, les professions libérales exonérées de TVA, ainsi que des secteurs comme la banque ou l’assurance. Une structure qui exerce plusieurs activités doit isoler la part taxable et la part non taxable, car une activité mixte peut faire naître une obligation même si une partie du chiffre d’affaires supporte la TVA.
Une confusion apparaît souvent dès le début de l’exercice : la taxe sur les salaires est parfois traitée comme un sujet de paie, alors qu’elle dépend d’abord de la cartographie fiscale de l’activité. Le bon réflexe consiste à conserver, dès la clôture, la trace du chiffre d’affaires soumis à TVA, du chiffre d’affaires exonéré et des rémunérations rattachées. Cette discipline évite de découvrir trop tard qu’un changement d’activité, une subvention, une exonération de TVA ou une prestation hors champ a modifié le seuil de 90 %.
Employeurs exonérés : les cas à écarter avant de calculer
Certains employeurs ne sont pas redevables de la taxe sur les salaires, même s’ils versent des rémunérations. C’est le cas lorsque l’activité est suffisamment soumise à la TVA, en pratique lorsque l’employeur a été assujetti à la TVA sur au moins 90 % de son chiffre d’affaires l’année précédente. Les entreprises totalement soumises à la TVA sortent donc généralement du champ.
Associations et organismes sans but lucratif
Les associations ne sont pas automatiquement exonérées. Elles doivent vérifier leurs activités taxables, leurs ressources et les rémunérations versées. En revanche, elles peuvent bénéficier d’un abattement spécifique. CulturePay mentionne un abattement de 24 041 € pour les associations sur les revenus 2025 payés en 2026. Ce montant doit être vérifié au moment de déclarer, car il conditionne directement le solde réellement dû. Sur ce sujet précis, voir « Impôt sur les sociétés ».
Collectivités et cas publics
Les collectivités territoriales, établissements publics et organismes assimilés ont des règles spécifiques, notamment lorsque certaines rémunérations sont exclues ou lorsque l’activité relève d’un service public. Les pages des collectivités locales citent notamment l’article 231-1 du Code général des impôts et la franchise en base de TVA prévue à l’article 293 B. En cas de doute, le service des impôts des entreprises reste l’interlocuteur à privilégier.
Calculer la taxe sans se tromper de base
La taxe sur les salaires se calcule sur les rémunérations versées au cours de l’année. Elle s’applique selon un barème progressif : plus la rémunération taxable augmente, plus le taux applicable aux tranches supérieures progresse. Le calcul doit donc être fait salarié par salarié, puis agrégé au niveau de l’employeur.
| Point à vérifier | Conséquence pratique |
|---|---|
| Part du chiffre d’affaires soumise à TVA | Si elle est inférieure à 90 %, la taxe peut être due |
| Montant annuel de taxe calculé | Si le montant n’excède pas 1 200 €, la taxe n’est pas due selon impots.gouv.fr |
| Statut associatif | Un abattement peut réduire ou annuler le montant à payer |
| Activités mixtes | Les rémunérations doivent être rapprochées de l’activité taxable ou non taxable |
Le seuil de 1 200 € est un repère essentiel : lorsque le montant annuel de taxe n’excède pas ce niveau, il n’y a pas de taxe à payer. Au-dessus, il faut déterminer la périodicité déclarative en fonction de la taxe acquittée l’année précédente, puis procéder aux versements ou à la régularisation. À lire aussi sur ce point : « CA12, CA3 ou CA12E ».
Déclarer et payer : formulaires, seuils et calendrier
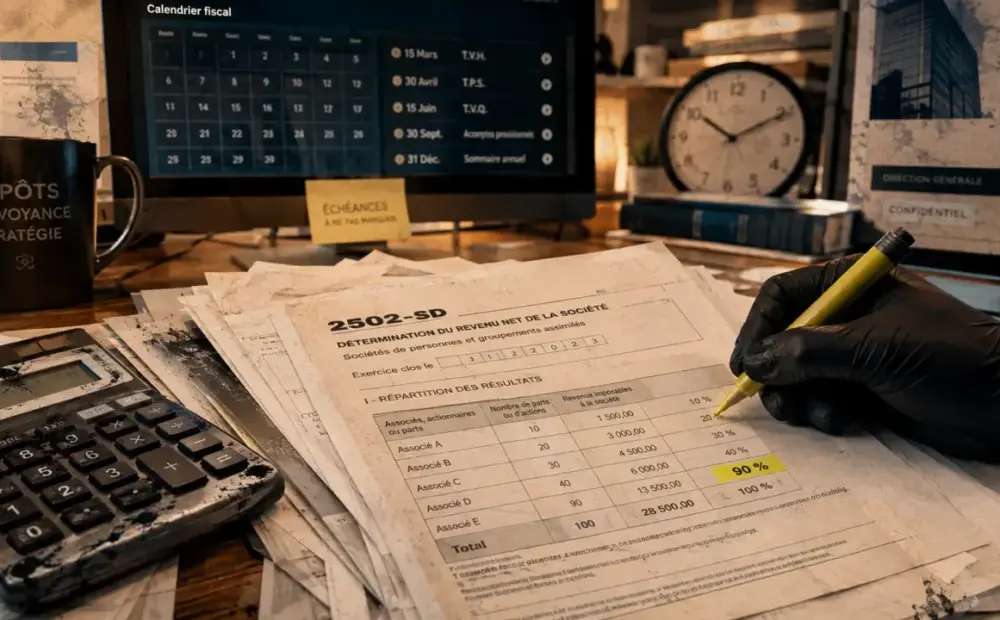
La taxe sur les salaires relève d’une logique de paiement spontané sur l’espace professionnel impots.gouv.fr. Deux formulaires structurent la démarche : le formulaire 2501-SD pour les relevés de versements provisionnels et le formulaire 2502-SD pour la déclaration annuelle.
| Taxe acquittée l’année précédente | Périodicité | Échéance principale |
|---|---|---|
| Montant annuel n’excédant pas 1 200 € | Aucune taxe due | Pas de déclaration à déposer |
| Moins de 4 000 € | Déclaration annuelle | 2502-SD au plus tard le 15 janvier |
| De 4 000 € à 10 000 € | Versements trimestriels | 15 avril, 15 juillet, 15 octobre |
| Plus de 10 000 € | Relevés mensuels | Dans les 15 jours suivant le mois écoulé |
Lorsque des versements provisionnels ont été effectués, une régularisation intervient en fin d’année. Impots.gouv.fr mentionne le 31 janvier comme date limite du complément de régularisation qui accompagne la déclaration annuelle. Cette distinction entre acompte, déclaration annuelle et solde est importante pour éviter un paiement incomplet.
Points de vigilance en cours de vie de l’activité
La taxe sur les salaires n’est pas figée. Une structure peut devenir redevable après une évolution de chiffre d’affaires, une nouvelle activité exonérée de TVA, une réorganisation interne ou une baisse de la part taxable. Il est prudent de refaire le test TVA chaque année avant de déposer la déclaration annuelle.
Cession ou cessation d’activité
En cas de cession ou cessation d’activité, le délai est raccourci. Impots.gouv.fr indique un dépôt dans les 60 jours. Ce point est particulièrement sensible lors d’une fermeture d’association, d’une transmission de cabinet ou d’une restructuration, car les rémunérations versées avant l’arrêt restent à examiner.
Le bon enchaînement pour sécuriser votre conformité
La méthode la plus fiable tient en quatre étapes : vérifier si au moins 90 % du chiffre d’affaires est soumis à TVA, calculer la taxe sur les rémunérations imposables, comparer le résultat au seuil de 1 200 €, puis choisir la bonne périodicité déclarative selon la taxe payée l’année précédente. En cas de situation mixte, d’abattement associatif ou d’opération exceptionnelle, une validation auprès du SIE permet de sécuriser la position retenue. Sur ce sujet précis, voir « Déclarer la TVA d’une entreprise ».