
CA12, CA3 ou CA12E : quel formulaire pour déclarer la TVA d’une entreprise ?
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
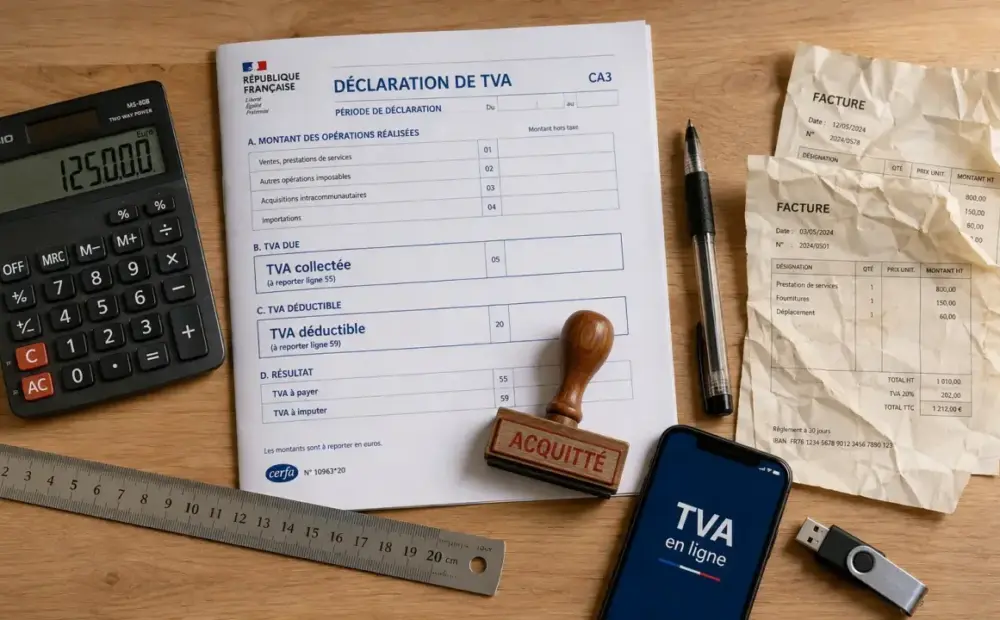
Déclarer la TVA d’une entreprise revient à indiquer à l’administration la TVA collectée sur les ventes, la TVA déductible sur les achats professionnels, puis le montant net à payer ou le crédit à reporter.
Déclarer la TVA d’une entreprise revient à indiquer à l’administration la TVA collectée sur les ventes, la TVA déductible sur les achats professionnels, puis le montant net à payer ou le crédit à reporter. La démarche dépend surtout du régime applicable, de votre chiffre d’affaires et, dans certains cas, d’une option choisie volontairement.
Commencer par identifier votre régime de TVA
Le régime de TVA fixe l’obligation de déclaration, le rythme de dépôt et le formulaire à utiliser. Il dépend notamment du chiffre d’affaires, de la nature de l’activité et, parfois, d’une option prise pour rester assujetti à la TVA même quand la franchise en base serait possible.
Franchise en base : pas de déclaration de TVA
Une entreprise en franchise en base ne facture pas la TVA, ne la récupère pas sur ses achats et n’a donc pas de déclaration de TVA à déposer. Les seuils varient selon l’activité : 85 000 € avec seuil majoré à 93 500 € pour les ventes de marchandises, objets, fournitures, denrées à emporter ou à consommer sur place et certaines prestations d’hébergement ; 37 500 € avec seuil majoré à 41 250 € pour les prestations de services.
D’autres seuils existent pour certaines activités, par exemple 50 000 € avec seuil majoré à 55 000 €, ou 35 000 € avec seuil majoré à 38 500 € selon les professions concernées. Même en franchise, une entreprise peut choisir de payer la TVA, surtout pour récupérer celle supportée sur un investissement ou des achats importants.
Réel simplifié : une déclaration annuelle et des acomptes
Le régime réel simplifié s’adresse aux entreprises qui dépassent la franchise en base sans relever du régime réel normal. Il vise notamment les entreprises dont le chiffre d’affaires n’excède pas 840 000 € pour les activités de vente et 254 000 € pour les prestations de services, à condition que la TVA due reste inférieure à 15 000 €.
Réel normal : déclaration mensuelle ou trimestrielle
Le régime réel normal impose en principe une CA3 chaque mois. Une déclaration trimestrielle reste possible lorsque la TVA exigible sur l’année est inférieure à 4 000 €. Ce régime s’applique notamment quand les seuils du simplifié sont dépassés ou lorsque la TVA due excède 15 000 €.
Choisir le bon formulaire : CA12, CA12E, CA3 ou 3514
Le formulaire reflète le régime et le rythme de déclaration. Un mauvais choix peut retarder le traitement, compliquer la régularisation et créer un décalage de trésorerie.
| Situation | Formulaire | Rythme | À retenir |
|---|---|---|---|
| Régime réel simplifié, exercice calé sur l’année civile | CA12 | Annuel | Déclaration de régularisation de la TVA due |
| Régime réel simplifié, exercice non calé sur l’année civile | CA12E | Annuel | Dépôt dans les 3 mois suivant la clôture |
| Régime réel normal | CA3 | Mensuel ou trimestriel | Déclaration de la TVA réellement due sur la période |
| Acomptes du régime simplifié | 3514 | Juillet et décembre | Paiement des acomptes semestriels |
Les notices 3310-NOT-CA3-SD pour la CA3 et 3517-S-NOT-SD pour la CA12 aident à comprendre les lignes à renseigner, notamment la TVA collectée, la TVA déductible, le crédit de TVA et le solde à payer. Elles sont utiles pour vérifier les montants avant validation et éviter les oublis de période ou d’opération.
Respecter les échéances de déclaration et de paiement
Les dates limites dépendent du régime, de la clôture de l’exercice et parfois des indications affichées dans l’espace professionnel. Le plus sûr est de vérifier l’échéancier de votre compte fiscal en ligne avant chaque dépôt, surtout si votre exercice ne suit pas l’année civile.
Au réel simplifié
Si votre exercice clôture au 31 décembre, la déclaration annuelle CA12 doit être déposée au plus tard le 2e jour ouvré suivant le 1er mai. Si la clôture intervient à une autre date, la CA12E doit être déposée dans les 3 mois suivant la clôture. Nous y revenons en détail : « Déclarer la TVA d’une entreprise ».
Le paiement se fait généralement avec deux acomptes : un acompte de juillet égal à 55 % de la TVA due l’année précédente, puis un acompte de décembre égal à 40 %. Le solde est réglé lors du dépôt de la déclaration annuelle. Si la TVA due l’année précédente est inférieure à 1 000 €, l’entreprise est dispensée d’acomptes.
Au réel normal
La CA3 est déposée chaque mois, avec paiement de la TVA correspondante. Lorsque la TVA annuelle reste inférieure à 4 000 €, l’entreprise peut déclarer au trimestre. Cette périodicité simplifie la gestion pour certaines petites structures, mais elle demande de conserver une trésorerie suffisante pour régler plusieurs mois de TVA en une fois.
Déclarer et payer la TVA en ligne sans se tromper
La déclaration et le paiement de la TVA s’effectuent par voie dématérialisée. L’entreprise peut passer par son espace professionnel impots.gouv.fr en mode EFI, c’est-à-dire en saisissant directement sa déclaration, ou utiliser le mode EDI via un logiciel compatible ou un partenaire habilité.
Préparer les montants avant la saisie
Avant d’ouvrir la déclaration, rassemblez les ventes soumises à TVA, les achats avec TVA récupérable, les avoirs, les immobilisations et les opérations particulières. Vérifiez aussi si votre TVA est exigible sur les débits ou sur les encaissements, car la période à déclarer peut changer selon ce point. Le détail est expliqué dans « TVA sur les débits ou sur les encaissements ».
Classez ensuite les pièces par nature et par période. Vous verrez plus vite si le solde à payer vient d’une hausse d’activité, d’un investissement important, d’une facture oubliée ou d’un simple décalage d’encaissement. Cette vérification évite les reprises tardives et les corrections de dernière minute.
Valider le paiement
Le paiement est obligatoirement dématérialisé. Il suppose généralement un compte bancaire professionnel enregistré et, selon les cas, un mandat SEPA en prélèvement interentreprises B2B. Après validation, conservez l’accusé de réception et le justificatif de paiement avec vos pièces comptables.
Les points de vigilance avant le dépôt
Le premier risque consiste à conserver un régime qui ne correspond plus à votre activité. Un dépassement de seuil peut entraîner une bascule vers un autre régime, notamment vers le régime réel normal. Il faut donc suivre le chiffre d’affaires en cours d’année, pas seulement à la clôture.
Le deuxième risque concerne la trésorerie. La TVA collectée n’est pas une recette définitive : elle devra être reversée après déduction de la TVA récupérable. Mettre de côté la TVA encaissée évite de découvrir le montant à payer au moment de valider la CA3 ou la CA12.
Enfin, si votre activité est mixte, saisonnière ou en forte croissance, faites confirmer votre régime par votre expert-comptable ou par le service des impôts des entreprises. Une déclaration correcte repose sur un suivi régulier des ventes, des achats et des échéances fiscales, pas sur une vérification isolée au moment du dépôt.











