Intégration fiscale de groupe : 95 % de détention, 5 exercices et sorties à anticiper
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
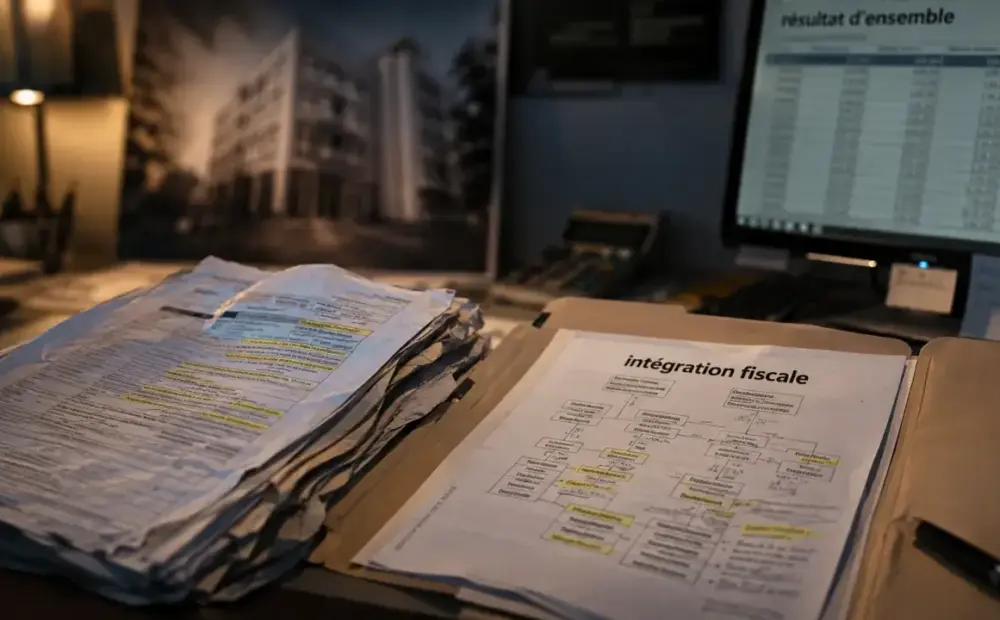
L’intégration fiscale de groupe permet à une société mère de calculer un résultat d’ensemble pour plusieurs filiales soumises à l’impôt sur les sociétés.
L’intégration fiscale de groupe permet à une société mère de calculer un résultat d’ensemble pour plusieurs filiales soumises à l’impôt sur les sociétés. Le mécanisme est utile quand les résultats varient d’une société à l’autre, mais il impose un périmètre stable, des conditions strictes et des déclarations suivies.
Le principe : un résultat d’ensemble piloté par la société mère
Dans un groupe non intégré, chaque société calcule son résultat fiscal et paie son impôt séparément. Avec le régime d’intégration fiscale, chaque entité continue d’établir son résultat individuel, puis la société mère agrège ces résultats pour déterminer le résultat d’ensemble.
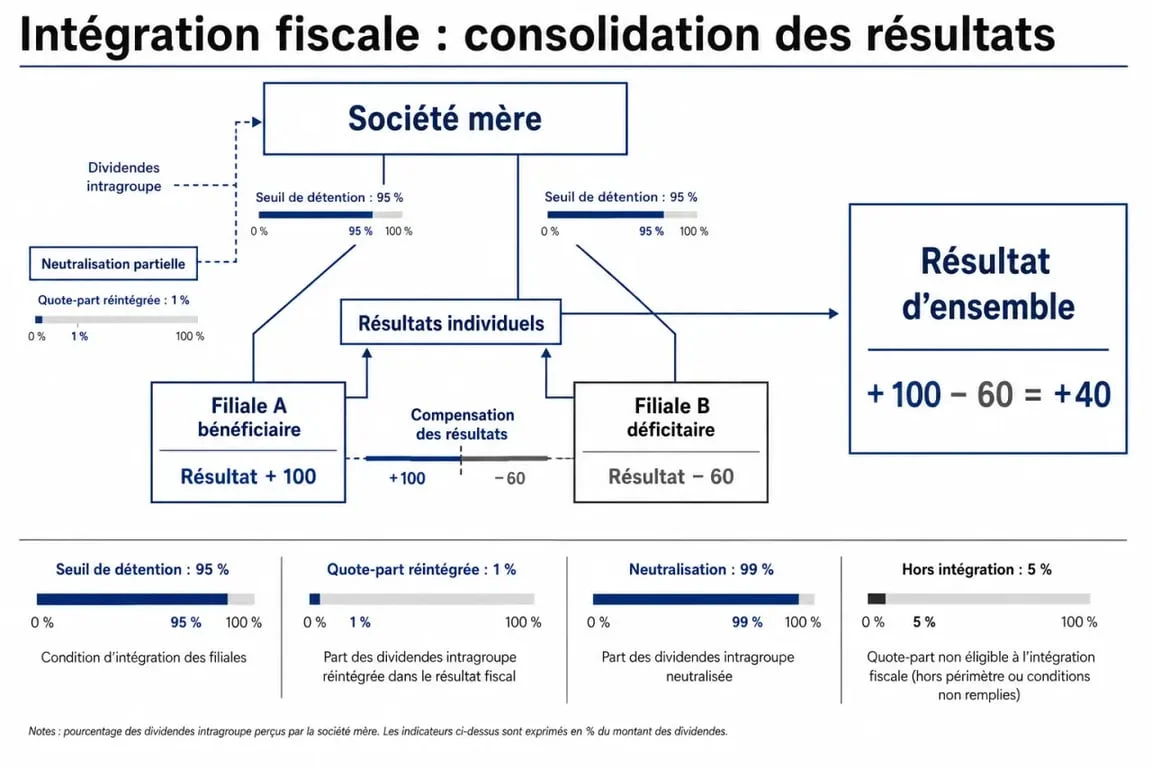
La société mère devient alors redevable unique de l’IS pour le groupe intégré. Les filiales gardent leurs obligations déclaratives, mais l’impôt se calcule au niveau consolidé. C’est ce qui permet d’imputer le déficit fiscal d’une société sur le bénéfice d’une autre, à l’intérieur du périmètre.
Un exemple simple de compensation
Si une holding détient deux filiales intégrées, dont l’une réalise 200 000 € de bénéfice fiscal et l’autre 80 000 € de déficit, le résultat d’ensemble peut être ramené à 120 000 €. Sans intégration fiscale, la filiale bénéficiaire serait imposée sur 200 000 €, tandis que la filiale déficitaire conserverait son déficit pour ses exercices futurs.
Cette logique explique l’intérêt du régime pour une holding de reprise, un groupe familial qui se développe par filiales ou une structure qui lance une nouvelle activité encore déficitaire. Le dispositif lisse les écarts de résultat au sein du groupe et rend la charge fiscale plus lisible.
Les avantages fiscaux concrets, avec une logique de compensation et de neutralisation
Le premier avantage est la réduction potentielle de l’impôt sur les sociétés grâce à la compensation des bénéfices et des déficits. Mais l’intégration fiscale agit aussi sur les flux intragroupe, notamment les dividendes et certaines cessions internes. C’est ce qui en fait un outil de pilotage fiscal global. Sur ce sujet précis, voir « Impôt sur les sociétés ».
Dividendes : une exonération renforcée
En intégration fiscale, les dividendes intragroupe peuvent bénéficier d’une exonération à 99 %, avec une quote-part de frais et charges limitée à 1 %. À titre de comparaison, le régime mère-filles prévoit une exonération à 95 %, avec une quote-part de 5 %. La différence peut devenir significative lorsque les remontées de dividendes vers la société mère sont régulières.
Neutralisation des opérations intragroupe
Le régime permet aussi de neutraliser certaines conséquences fiscales d’opérations internes, par exemple les cessions d’immobilisations intragroupe. Une plus-value réalisée lors d’une vente entre sociétés intégrées peut ne pas être imposée immédiatement. Cette neutralisation reste temporaire. En cas de sortie de la société du groupe ou de cession ultérieure à un tiers, une réintégration fiscale peut devenir nécessaire.
Avant d’opter, il faut donc raisonner avec méthode : d’un côté, les gains visibles, comme l’imputation des pertes et la quote-part réduite sur les dividendes ; de l’autre, les contreparties moins immédiates, comme le suivi des actifs transférés, les retraitements et les effets différés en cas de sortie. Le bon arbitrage ne se limite pas à l’économie d’IS de l’année.
Conditions d’éligibilité : le périmètre ne s’improvise pas
Le régime est réservé aux groupes qui respectent des critères précis. La condition la plus connue est la détention continue d’au moins 95 % du capital des filiales par la société mère, directement ou indirectement selon les cas admis. Le détail est expliqué dans « Taux normal et taux réduit de l’IS ».
Les critères à vérifier avant l’option
- Les sociétés intégrées doivent être soumises à l’impôt sur les sociétés.
- La société mère doit détenir au moins 95 % du capital des filiales intégrées.
- La société mère ne doit pas elle-même être détenue à 95 % ou plus par une autre société passible de l’IS, sauf cas particuliers.
- Les sociétés du groupe doivent avoir des exercices ouverts et clos aux mêmes dates, en principe sur 12 mois.
- Chaque filiale doit donner un accord formel pour entrer dans le périmètre.
Les groupes comportant des sociétés étrangères ou des sociétés intermédiaires doivent être analysés avec prudence. Le régime peut rester envisageable dans certaines configurations, mais la résidence fiscale, l’assujettissement à l’IS et les chaînes de détention doivent être vérifiés précisément. Une erreur sur le périmètre fragilise tout le montage.
Intégration fiscale, régime mère-filles ou imposition séparée : que choisir ?
Ces régimes ne répondent pas au même besoin. L’imposition séparée reste simple, mais ne permet pas de compenser les résultats entre sociétés. Le régime mère-filles vise surtout les dividendes. L’intégration fiscale organise, elle, un pilotage fiscal global du groupe.
| Régime | Intérêt principal | Limite à anticiper |
|---|---|---|
| Imposition séparée | Simplicité déclarative, autonomie de chaque société | Pas de compensation immédiate entre bénéfices et déficits |
| Régime mère-filles | Exonération des dividendes à 95 %, quote-part de 5 % | N’agit pas sur le résultat fiscal global du groupe |
| Intégration fiscale | Résultat d’ensemble, dividendes exonérés à 99 %, quote-part de 1 % | Formalités, suivi des neutralisations et risques de sortie |
En pratique, l’intégration fiscale devient particulièrement pertinente lorsque le groupe présente des résultats contrastés, des flux intragroupe importants ou une stratégie de filialisation appelée à durer. Elle intéresse aussi les structures qui veulent centraliser la lecture fiscale de leurs activités.
Option, déclarations et risques de sortie : les points de vigilance
L’option pour l’intégration fiscale est exercée par la société mère et vaut pour 5 exercices. Elle est ensuite renouvelée tacitement, sauf dénonciation. Elle doit être notifiée dans les délais requis, avec l’accord des filiales concernées et la déclaration du périmètre du groupe.
Les formalités à organiser
La société mère doit notamment déposer une déclaration de périmètre et produire les états liés au régime, dont les formulaires n°2029-B et n°2029-B-bis. Les obligations déclaratives restent distinctes : les filiales établissent leur liasse fiscale, tandis que la mère centralise le résultat d’ensemble, le relevé de solde n°2572 et les états nécessaires, notamment autour des imprimés n°2058 et n°2065.
Le dépôt de l’option intervient au plus tard à la date de dépôt de la déclaration de résultat de l’exercice précédent. Chaque année, le périmètre doit être mis à jour : entrée d’une nouvelle filiale, sortie, changement de détention ou modification de dates d’exercice peuvent avoir des conséquences fiscales. La stabilité juridique du groupe compte autant que l’avantage fiscal.
Les sorties de groupe à surveiller
Le principal risque tient aux effets différés. Une société qui sort du groupe peut entraîner la remise en cause de certaines neutralisations, notamment sur des plus-values intragroupe. De même, une baisse sous le seuil de 95 %, une cession à un tiers ou une dénonciation mal anticipée peuvent créer une charge fiscale inattendue.
Avant de choisir l’intégration fiscale de groupe, il est donc recommandé de cartographier les participations, les déficits, les flux de dividendes, les actifs transférés et les projets de cession. Le régime est légalement avantageux, mais il donne ses meilleurs résultats lorsque la stratégie juridique, comptable et fiscale du groupe reste alignée sur plusieurs exercices.