Résultat comptable ou bénéfice imposable : comment le calcul change selon votre régime
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Le bénéfice imposable est la base sur laquelle l’administration fiscale calcule l’impôt dû par une entreprise ou un indépendant.
Le calcul semble simple, mais il dépend vite du régime fiscal, de la nature de l’activité et des retraitements à faire entre comptabilité et fiscalité.
Partir de la bonne définition avant de calculer
La formule de départ est simple : bénéfice imposable = produits imposables – charges déductibles. Les produits regroupent notamment le chiffre d’affaires, les produits financiers ou certains produits exceptionnels. Les charges déductibles correspondent aux dépenses engagées dans l’intérêt de l’activité, si elles respectent les règles fiscales.
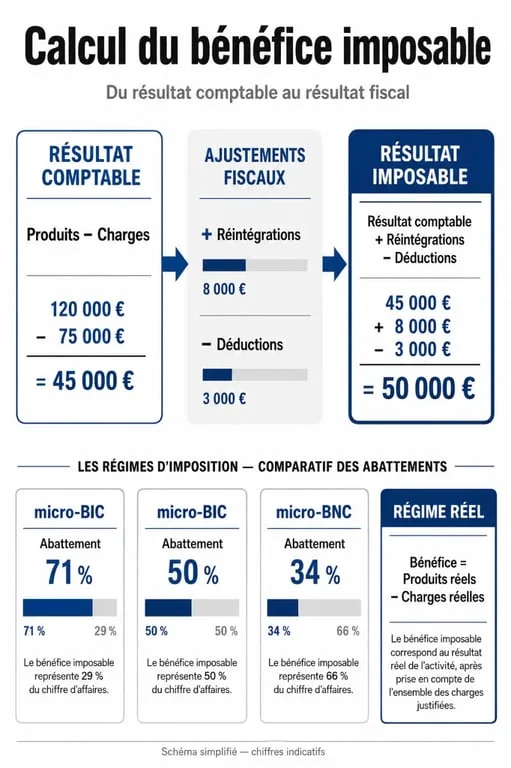
Il faut distinguer le résultat comptable du résultat imposable. Le résultat comptable vient du compte de résultat. Il reflète les produits et les charges enregistrés pendant l’exercice. Le résultat imposable, lui, est un résultat fiscal. Il part de la base comptable, puis l’ajuste avec des réintégrations et des déductions.
Un exemple simple : une entreprise affiche 80 000 € de produits et 55 000 € de charges comptables. Son résultat comptable est donc de 25 000 €. Si 2 000 € de charges ne sont pas fiscalement déductibles, elles doivent être réintégrées. Le bénéfice imposable passe alors à 27 000 €.
Identifier le régime applicable : micro, réel, IR ou IS
Le bon calcul dépend d’abord du cadre fiscal. Une micro-entreprise n’applique pas la même méthode qu’une société à l’IS, et un professionnel libéral ne relève pas toujours des mêmes règles qu’un commerçant.
Micro-BIC et micro-BNC : le calcul par abattement
Au régime micro, les charges réelles ne sont pas déduites une à une. L’administration applique un abattement forfaitaire sur le chiffre d’affaires. En micro-BIC, l’abattement est de 71 % pour certaines activités de vente et de 50 % pour certaines prestations de services. En micro-BNC, l’abattement est de 34 %.
Exemple : un consultant en micro-BNC encaisse 40 000 € de recettes. Son bénéfice imposable se calcule après abattement de 34 %, soit 13 600 € d’abattement. La base imposable est donc de 26 400 €. Ce mécanisme simplifie la déclaration, mais il peut devenir moins avantageux si les charges réelles dépassent l’abattement.
Régime réel : le calcul à partir des charges réelles
Au régime réel, l’entreprise déduit ses charges effectivement supportées : achats, loyers, assurances, frais professionnels, amortissements, charges financières ou certaines provisions. Le calcul devient plus précis, mais aussi plus technique, car chaque dépense doit être justifiée et fiscalement admise.
Le bénéfice brut peut aussi servir de repère intermédiaire : bénéfice brut = chiffre d’affaires – coût des biens vendus. Il ne suffit pas à déterminer l’impôt, mais il aide à comprendre la marge avant les autres charges d’exploitation.
IR ou IS : l’impôt ne frappe pas au même endroit
À l’impôt sur le revenu, le bénéfice imposable remonte dans la déclaration personnelle de l’entrepreneur ou des associés, selon les règles applicables. Il est ensuite soumis au barème progressif, avec des tranches à 0 %, 11 %, 30 %, 41 % et 45 %.
À l’impôt sur les sociétés, c’est la société qui paie l’impôt sur son bénéfice. Le taux normal est de 25 %. Un taux réduit de 15 % peut s’appliquer jusqu’à 42 500 € de bénéfice, sous conditions, notamment pour les entreprises dont le chiffre d’affaires ne dépasse pas 10 000 000 €. Le détail est expliqué dans « Calcul de l’impôt sur les sociétés ».
BIC ou BNC : la nature de l’activité change la méthode
Les BIC, bénéfices industriels et commerciaux, concernent principalement les activités commerciales, artisanales ou industrielles. Vente de marchandises, restauration, hébergement ou prestations commerciales relèvent généralement de cette catégorie.
Les BNC, bénéfices non commerciaux, visent plutôt les professions libérales, les activités intellectuelles, techniques ou de conseil lorsqu’elles ne relèvent pas des BIC. Un graphiste indépendant, un consultant ou certains professionnels réglementés peuvent ainsi déclarer des BNC.
Cette distinction a une conséquence directe sur le bénéfice imposable, notamment en micro-entreprise. L’abattement de 50 % ou 71 % en micro-BIC ne produit pas la même base taxable que l’abattement de 34 % en micro-BNC. Deux entrepreneurs avec le même chiffre d’affaires peuvent donc obtenir deux bénéfices imposables différents.
Un bon réflexe consiste à regarder la réalité de l’activité : ce que vous vendez vraiment, ce qui mobilise du stock, du matériel, du temps intellectuel, une licence, une prestation récurrente ou un savoir-faire personnel. Cette lecture évite de classer l’activité seulement d’après l’intitulé commercial. Un “coach”, par exemple, peut vendre une prestation intellectuelle, une formation standardisée, des produits numériques ou un accompagnement hybride. Le bon classement fiscal dépend souvent de cette réalité concrète.
Retraitements fiscaux : ce qui augmente ou diminue la base
Le passage du résultat comptable au bénéfice imposable repose sur deux mouvements : les réintégrations fiscales et les déductions fiscales.
Les réintégrations fiscales
Une réintégration consiste à ajouter au résultat comptable une charge enregistrée en comptabilité, mais non déductible fiscalement. Cela peut concerner certaines pénalités, des dépenses personnelles, une fraction de frais non admise ou encore des charges dont la justification est insuffisante.
Le principe est clair : la comptabilité peut constater une dépense, mais l’administration peut refuser qu’elle réduise l’assiette imposable. Dans ce cas, le bénéfice fiscal augmente.
Les déductions fiscales
Une déduction fiscale fait l’inverse : elle diminue le résultat imposable. Elle peut concerner certains produits non imposables, des corrections extra-comptables ou des charges déductibles non encore prises en compte dans le résultat comptable, lorsque les règles le permettent.
Ces ajustements comptent particulièrement à la clôture de l’exercice. Ils évitent de déclarer un bénéfice trop élevé, mais aussi de sous-évaluer l’assiette fiscale, ce qui peut entraîner une correction ultérieure.
Exemples rapides et repères à retenir
| Situation | Méthode de calcul | Résultat imposable |
|---|---|---|
| Micro-BIC vente avec 60 000 € de chiffre d’affaires | Abattement de 71 % | 17 400 € |
| Micro-BIC prestation avec 60 000 € de chiffre d’affaires | Abattement de 50 % | 30 000 € |
| Micro-BNC avec 60 000 € de recettes | Abattement de 34 % | 39 600 € |
| Régime réel avec 120 000 € de produits et 82 000 € de charges déductibles | Produits – charges | 38 000 € |
Les seuils de chiffre d’affaires orientent aussi le régime applicable. Les repères couramment utilisés sont notamment 188 700 € et 77 700 € pour les plafonds micro selon l’activité, ainsi que 840 000 € et 254 000 € pour certains seuils du réel simplifié. Ces montants doivent toujours être vérifiés sur impots.gouv.fr avant une déclaration, car le régime applicable conditionne directement le calcul.
Pour sécuriser votre bénéfice imposable, procédez dans l’ordre : identifiez BIC ou BNC, vérifiez micro ou réel, déterminez IR ou IS, calculez la base, puis appliquez les retraitements fiscaux. Cette méthode limite les erreurs les plus fréquentes : confondre chiffre d’affaires et bénéfice, oublier un abattement, ou prendre le résultat comptable pour le résultat fiscal définitif.