Crédit d’impôt recherche : qui peut en bénéficier, quelles dépenses compter et quels formulaires déposer ?
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
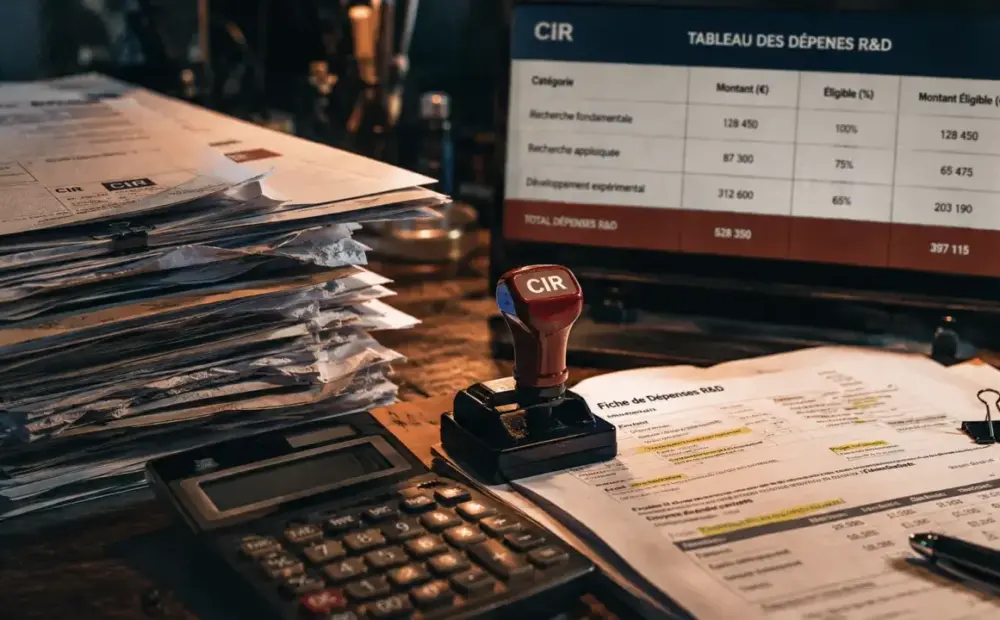
Le crédit d’impôt recherche, ou CIR, permet à une entreprise de réduire son impôt lorsqu’elle engage de véritables travaux de recherche et développement.
Le crédit d’impôt recherche, ou CIR, permet à une entreprise de réduire son impôt lorsqu’elle engage de véritables travaux de recherche et développement. Pour en bénéficier, il ne suffit pas d’avoir un projet innovant, il faut respecter des conditions fiscales, qualifier correctement les activités de R&D, isoler les dépenses admises et déposer les bons formulaires dans les délais. Le détail est expliqué dans « Rescrit fiscal ».
Vérifier d’abord si l’entreprise peut entrer dans le dispositif
Le CIR concerne principalement les entreprises industrielles, commerciales, artisanales ou agricoles imposées d’après un régime réel. Elles peuvent être soumises à l’impôt sur les sociétés ou à l’impôt sur le revenu. Cette condition est centrale, car une entreprise relevant du régime micro n’entre généralement pas dans le cadre du CIR, faute de déclaration des charges réelles.
Certaines entreprises temporairement exonérées d’impôt sur les bénéfices peuvent aussi être concernées, selon leur situation : jeune entreprise innovante, implantation dans certaines zones aidées ou dispositifs d’exonération spécifiques. Le point à vérifier n’est donc pas seulement le niveau d’imposition, mais le régime qui permet de calculer et déclarer une créance fiscale.
Le lieu des travaux compte aussi
Les opérations de recherche doivent être réalisées dans l’Union européenne ou dans un État de l’Espace économique européen ayant conclu avec la France une convention d’assistance administrative. Cette règle vaut notamment lorsque l’entreprise confie une partie des travaux à un prestataire extérieur. La localisation du siège n’est pas le seul point à regarder, il faut aussi savoir où les travaux de R&D sont effectivement menés.
Identifier les activités réellement éligibles à la R&D
Le CIR ne finance pas toute amélioration de produit, de service ou de procédé. Les activités retenues relèvent de la recherche fondamentale, de la recherche appliquée ou du développement expérimental. En pratique, l’entreprise doit pouvoir démontrer une incertitude scientifique ou technique, une démarche d’investigation et une progression des connaissances ou des performances.
Un simple paramétrage logiciel, une adaptation esthétique, une mise en conformité réglementaire ou une évolution commerciale courante ne suffisent pas. À l’inverse, la conception d’un prototype, la levée d’un verrou technique, des essais structurés ou une installation pilote peuvent entrer dans le champ si le dossier explique précisément le problème rencontré, les hypothèses testées et les résultats obtenus.
Un bon dossier CIR raconte une démarche, pas seulement une dépense
Un dossier solide garde un équilibre entre la partie scientifique et la partie fiscale. D’un côté, il décrit l’état de l’art, les incertitudes, les essais, les échecs et les arbitrages techniques. De l’autre, il rattache chaque phase aux temps passés, aux amortissements, aux achats et aux éventuels sous-traitants. Cette logique évite deux erreurs fréquentes : un dossier trop comptable, incapable de prouver la R&D, ou un dossier trop technique, impossible à rapprocher des montants déclarés.
Compter les dépenses admises sans gonfler la base
Le CIR est calculé sur une base de dépenses éligibles engagées au cours de l’année civile. Les principales catégories admises sont les dotations aux amortissements de biens créés ou acquis neufs et affectés directement à la recherche, les dépenses de personnel, certaines dépenses de fonctionnement, les frais de normalisation, ainsi que des dépenses de sous-traitance lorsqu’elles sont confiées à des organismes agréés. Sur ce sujet précis, voir « Résultat comptable ou bénéfice imposable ».
Dans certains secteurs, des dépenses liées à l’élaboration de nouvelles collections dans le textile, l’habillement et le cuir peuvent également être prises en compte. Chaque catégorie obéit toutefois à ses propres limites. La sous-traitance, par exemple, doit être documentée avec soin : contrat, factures, agrément du prestataire lorsque nécessaire, livrables et cohérence avec le programme de recherche.
| Élément à vérifier | Point de vigilance |
|---|---|
| Dépenses de personnel | Les salariés doivent être directement affectés aux opérations de R&D. |
| Amortissements | Les biens doivent être utilisés pour la recherche et correctement rattachés aux travaux. |
| Sous-traitance | Les plafonds et l’agrément des organismes doivent être contrôlés. |
| Subventions publiques | Elles doivent être déduites de la base de calcul du CIR. |
Les subventions publiques constituent un point sensible : elles viennent réduire l’assiette du crédit d’impôt lorsqu’elles financent les opérations déclarées. L’objectif est d’éviter qu’une même dépense soit soutenue deux fois sans correction. Les règles ont aussi évolué avec la loi de finances 2025, notamment sur certaines dépenses supprimées à compter du 15 février 2025 et sur le traitement lié aux doctorants. Ces situations doivent être vérifiées avant dépôt.
Appliquer le bon taux selon la localisation et les seuils
En métropole, le taux de droit commun du CIR est de 30 % pour la fraction des dépenses de recherche inférieure ou égale à 100 000 000 €, puis de 5 % au-delà. Dans les départements d’outre-mer, le taux peut atteindre 50 % pour la fraction concernée, avant application du taux de 5 % au-delà du même seuil.
Les seuils ne servent pas uniquement au calcul. Ils peuvent aussi déclencher des obligations déclaratives supplémentaires. Une entreprise qui déclare des dépenses significatives doit anticiper le niveau de détail attendu, notamment lorsque les dépenses dépassent 10 000 000 €. Dans certains cas, l’état annexe 2069-A-1-SD devient nécessaire pour compléter la déclaration spéciale.
Exemple simple de lecture du taux
Une société située en métropole qui engage 400 000 € de dépenses de R&D éligibles applique en principe le taux de 30 % sur cette base, après déduction des subventions publiques éventuelles. Une société située dans un département d’outre-mer doit vérifier si le taux majoré de 50 % s’applique à ses dépenses. Dans tous les cas, le calcul doit rester cohérent avec les justificatifs, car le taux ne compense jamais une dépense mal qualifiée.
Déclarer le CIR avec les bons formulaires et conserver les preuves
La déclaration du CIR repose sur le formulaire 2069-A-SD. Le montant est ensuite reporté selon la situation fiscale de l’entreprise, notamment via la déclaration 2069-RCI-SD lorsque celle-ci est requise. Pour les entreprises soumises à l’impôt sur les sociétés, le dépôt intervient au moment du relevé de solde, en pratique au plus tard le 15 du 4e mois suivant la clôture de l’exercice. Pour celles soumises à l’impôt sur le revenu, le délai est lié à la déclaration de résultats, soit 15 jours après le 2e jour ouvré suivant le 1er mai.
Le crédit d’impôt s’impute sur l’IS ou l’IR dû. Si le crédit excède l’impôt, le reliquat constitue une créance fiscale. En règle générale, cette créance peut être remboursée après 3 ans, sauf cas particuliers permettant un remboursement immédiat.
Pour limiter les oublis, il faut garder les pièces qui relient chaque dépense au projet de recherche. Les justificatifs doivent montrer le verrou scientifique ou technique, les temps passés, les factures, les amortissements et les sous-traitances liés à chaque programme. Il faut aussi vérifier les seuils de 10 000 000 € et 100 000 000 € avant dépôt, car ils peuvent modifier le niveau de détail attendu et le calcul final.
Avant de déclarer, le bon réflexe consiste à faire un auto-diagnostic : l’entreprise relève-t-elle d’un régime réel, les travaux relèvent-ils bien de la R&D, les dépenses sont-elles traçables, les taux sont-ils corrects et les formulaires adaptés ? Si une réponse reste fragile, mieux vaut consolider le dossier avant de transformer une opportunité fiscale en risque de redressement.