Calcul de l’impôt sur les sociétés : base fiscale, taux de 25 % et taux réduit
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
L’impôt sur les sociétés se calcule à partir du résultat fiscal de l’entreprise, pas seulement à partir du bénéfice comptable.
L’impôt sur les sociétés se calcule à partir du résultat fiscal de l’entreprise, pas seulement à partir du bénéfice comptable. Pour obtenir une estimation fiable, il faut identifier la base imposable, appliquer le bon taux, vérifier l’éligibilité au taux réduit, puis tenir compte des acomptes déjà versés.
Comprendre qui paie l’impôt sur les sociétés
L’IS concerne principalement les sociétés de capitaux et certaines personnes morales qui exercent une activité lucrative. Les formes les plus courantes soumises par défaut sont notamment les SA, SAS, SARL, SCA et les sociétés d’exercice libéral comme les SEL ou SELARL.
D’autres structures relèvent de l’impôt sur le revenu par principe, mais peuvent choisir l’IS sur option. C’est notamment le cas de certaines EURL, SNC, sociétés civiles, sociétés en commandite simple ou entrepreneurs individuels selon leur régime. Ce choix n’est pas neutre : à l’IR, le bénéfice est imposé directement entre les mains des associés ou de l’exploitant ; à l’IS, la société paie son propre impôt, puis les distributions éventuelles sont traitées à part. Nous y revenons en détail : « Impôt sur les sociétés ».
La territorialité compte aussi. L’IS vise en principe les bénéfices réalisés en France. Une entreprise française qui exerce à l’étranger doit donc vérifier où les bénéfices sont effectivement exploités et imposables, notamment lorsqu’il existe un établissement ou des opérations internationales.
Passer du bénéfice comptable au résultat fiscal
La base de départ : le résultat de l’exercice
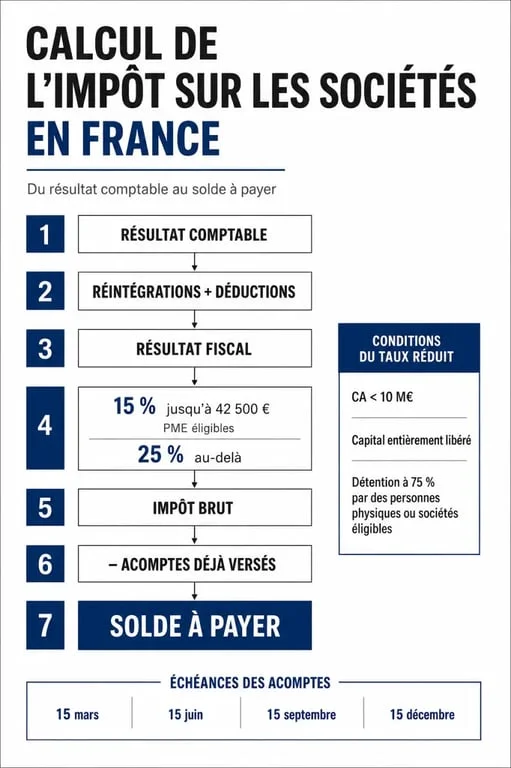
Le calcul commence avec le résultat comptable de l’exercice, c’est-à-dire la différence entre les produits et les charges enregistrés. Mais ce résultat doit être retraité pour obtenir le résultat fiscal. Certaines charges comptables ne sont pas déductibles fiscalement, tandis que certains produits peuvent bénéficier d’un traitement particulier.
En pratique, l’entreprise procède à des réintégrations et à des déductions. Une dépense non admise fiscalement augmente le résultat imposable ; un produit exonéré ou déjà imposé selon un autre régime peut au contraire le réduire. C’est cette étape qui explique pourquoi deux sociétés ayant le même bénéfice comptable peuvent ne pas payer le même montant d’IS.
Une méthode de calcul simple
La formule de base est simple : résultat fiscal imposable multiplié par le taux applicable, puis imputation des acomptes déjà payés. Si l’entreprise a subi un déficit, celui-ci peut, sous conditions, être reporté afin de diminuer l’imposition d’exercices futurs, voire faire l’objet d’un report en arrière dans certains cas.
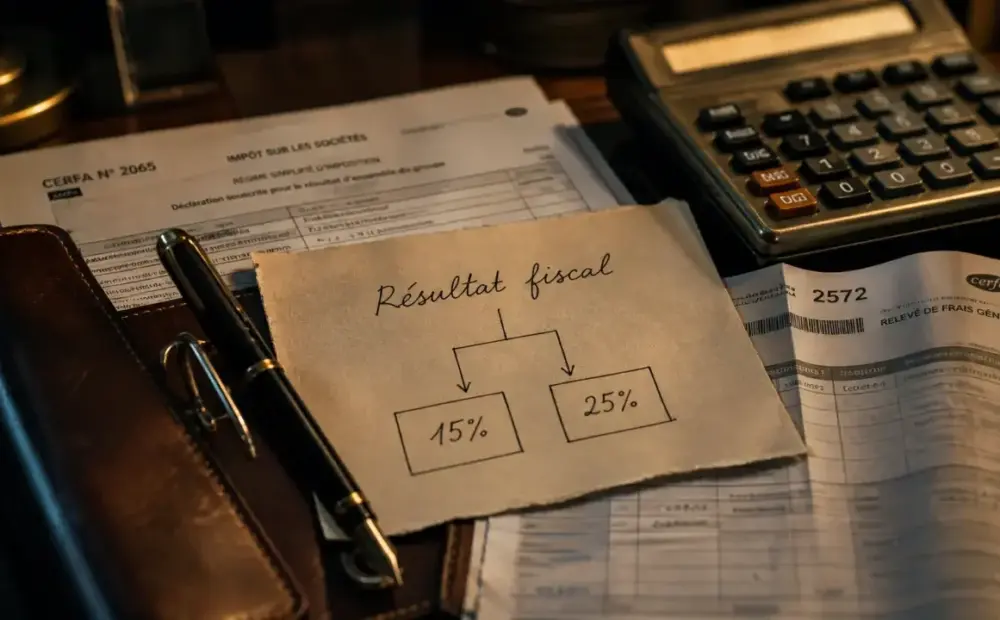
Autrement dit, un bon calcul d’IS ne consiste pas à appliquer mécaniquement 25 % au résultat du compte de résultat. Il faut d’abord isoler la part fiscalement imposable, puis appliquer le bon taux et tenir compte des régimes spécifiques et des reports. Cette logique évite les erreurs discrètes, mais coûteuses, sur la base imposable.
Appliquer le bon taux d’IS
Le taux normal de 25 %
Le taux normal de l’impôt sur les sociétés est de 25 % pour les exercices ouverts à compter du 1er janvier 2022. Il s’applique à la fraction de bénéfice qui ne bénéficie pas d’un taux réduit ou d’un régime particulier.
Exemple simple : une société réalise un résultat fiscal imposable de 100 000 € et n’a pas droit au taux réduit. Son IS brut est donc de 25 000 €, avant prise en compte d’éventuels acomptes, crédits d’impôt ou contributions spécifiques.
Le taux réduit de 15 % pour certaines PME
Le taux réduit de 15 % peut s’appliquer sur une première fraction de bénéfice, actuellement plafonnée à 42 500 €, sous conditions. L’entreprise doit notamment respecter un chiffre d’affaires inférieur à 10 000 000 €, avoir un capital entièrement libéré et être détenue à au moins 75 % par des personnes physiques ou par une société qui remplit elle-même les conditions requises.
| Fraction du bénéfice | Taux possible | Condition principale |
|---|---|---|
| Jusqu’à 42 500 € | 15 % | PME éligible au taux réduit |
| Au-delà de 42 500 € | 25 % | Taux normal |
| Société non éligible | 25 % | Application directe du taux normal |
Exemple : une PME éligible dégage 80 000 € de résultat fiscal. L’IS est de 6 375 € sur les premiers 42 500 € puis de 9 375 € sur les 37 500 € restants, soit 15 750 € au total avant imputations.
Identifier les cas particuliers qui modifient le calcul
Certains résultats ne suivent pas la mécanique ordinaire du taux normal. Les plus-values à long terme peuvent relever de taux spécifiques, selon la nature de l’actif cédé et les conditions de détention. Sont notamment concernés certains titres de participation, titres de sociétés à prépondérance immobilière, brevets, concessions de licences d’exploitation, FCPR ou SCR.
Selon les situations, les taux peuvent être de 0 %, 12 %, 15 % ou 19 %, parfois avec une quote-part représentative de frais et charges à réintégrer. La durée de détention joue souvent un rôle important, par exemple lorsque des titres doivent être conservés au moins 2 ans pour bénéficier d’un régime favorable.
Une autre contribution peut entrer en jeu : la contribution sociale de 3,3 %. Elle concerne certaines sociétés dont le chiffre d’affaires atteint 7,63 millions d’€ et dont l’IS dépasse 763 000 €. Pour les TPE et pour beaucoup de PME, elle n’est donc pas systématique, mais elle doit être vérifiée dès que les seuils deviennent significatifs.
Déclarer, payer et anticiper la trésorerie
Déclaration annuelle et relevé de solde
La déclaration de résultat est transmise par voie dématérialisée, avec la liasse fiscale et le formulaire CERFA 2065 pour les sociétés soumises à l’IS. Le relevé de solde, généralement le CERFA 2572, permet de déterminer le montant final à payer après déduction des acomptes déjà versés.
Pour un exercice clos au 31 décembre, la déclaration est en principe déposée au 2e jour ouvré suivant le 1er mai, avec un délai supplémentaire de 15 jours calendaires en cas de téléprocédure. Pour une autre date de clôture, le dépôt intervient généralement dans les 3 mois suivant la clôture.
Acomptes d’IS et solde final
L’IS est souvent payé via 4 acomptes, aux échéances du 15 mars, 15 juin, 15 septembre et 15 décembre. Ils sont ensuite imputés sur le solde. Si les acomptes dépassent l’impôt réellement dû, l’entreprise peut obtenir une restitution ou imputer l’excédent selon les règles applicables.
Pour éviter une tension de trésorerie, il est recommandé de simuler l’IS dès que le résultat prévisionnel devient lisible. Un outil comme le simulateur de l’Urssaf sur mon-entreprise.urssaf.fr peut aider à obtenir une estimation indicative, mais la validation finale doit toujours tenir compte de la liasse fiscale, des retraitements et des régimes particuliers propres à l’entreprise.