18 tableaux annexes ou 7 formulaires : ce que contient une liasse fiscale selon votre régime
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
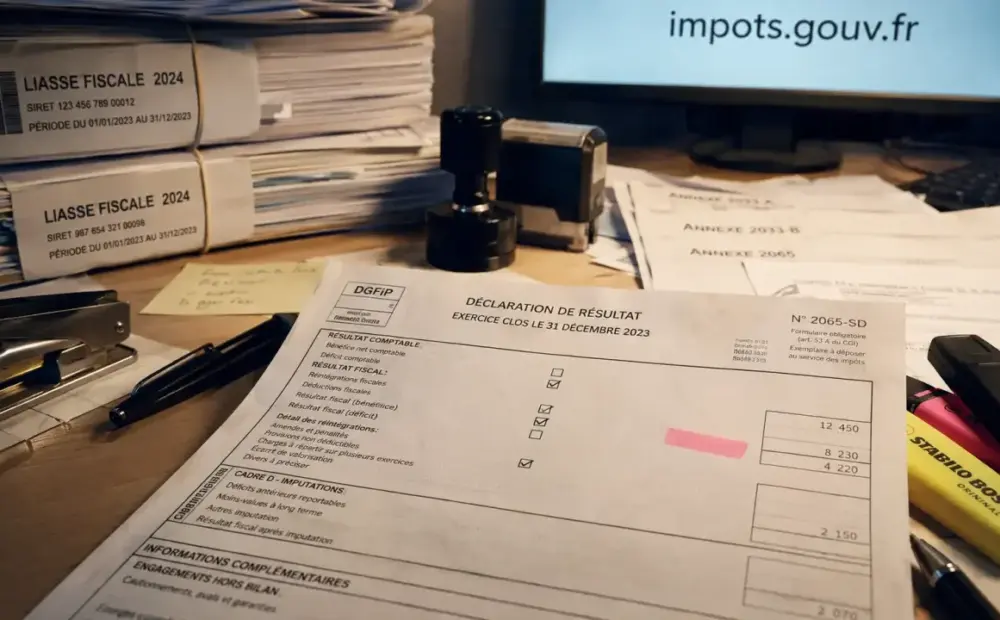
La liasse fiscale regroupe les documents transmis chaque année à l’administration fiscale pour déclarer le résultat d’une entreprise et calculer l’impôt dû.
La liasse fiscale regroupe les documents transmis chaque année à l’administration fiscale pour déclarer le résultat d’une entreprise et calculer l’impôt dû. Son contenu varie selon le régime fiscal, qu’il s’agisse d’une société à l’IS, d’une entreprise individuelle en BIC ou d’un professionnel libéral en BNC.
Ce que contient réellement une liasse fiscale
Une liasse fiscale comprend toujours une déclaration de résultat et des tableaux annexes. La déclaration fait apparaître le bénéfice ou le déficit de l’exercice. Les annexes détaillent les éléments comptables et fiscaux utiles à la vérification, comme le bilan, le compte de résultat, les immobilisations, les amortissements, les provisions, les dettes, les créances ou la détermination du résultat fiscal.
Le document a donc une double utilité. Il sert à l’administration fiscale pour calculer ou contrôler l’impôt, mais il offre aussi une lecture structurée de la situation financière de l’entreprise. Une banque, un investisseur ou un partenaire peut également s’y référer pour apprécier la solvabilité d’une société.
Le passage du résultat comptable au résultat fiscal
Le résultat comptable n’est pas toujours le résultat imposable. Certaines charges doivent être réintégrées, tandis que certains produits ou avantages fiscaux peuvent être déduits. Le formulaire 2058-A-SD occupe une place centrale au régime réel normal, car il sert de table de passage entre résultat comptable et résultat fiscal, avec les réintégrations et déductions extracomptables.
Les formulaires à prévoir selon le régime fiscal
Le contenu de la liasse dépend fortement du régime d’imposition. Une entreprise soumise à l’impôt sur les sociétés n’utilise pas les mêmes formulaires qu’une entreprise imposée à l’impôt sur le revenu. Le niveau de détail change aussi selon que l’on relève du régime réel normal, du régime réel simplifié ou du BNC. Les micro-entreprises, elles, sont dispensées de liasse fiscale et déclarent leur chiffre d’affaires selon leurs règles propres. Le détail est expliqué dans « 2065 ou 2033 ».
| Situation | Déclaration principale | Annexes usuelles |
|---|---|---|
| Société à l’IS au réel normal | 2065-SD | 2050 à 2059-G, jusqu’à 18 tableaux annexes |
| BIC à l’IR au réel normal | 2031-SD | 2050 à 2059-G |
| Réel simplifié IS ou BIC | 2065-SD ou 2031-SD | 2033-A à G, soit 7 tableaux annexes |
| Profession libérale en BNC | 2035-SD | 2035-A-SD et 2035-B-SD |
Le régime réel normal demande le niveau de détail le plus élevé, avec les tableaux 2050 à 2059-G. Le régime réel simplifié allège la présentation avec la série 2033-A à G. Pour les BNC, la logique est différente : le formulaire 2035-SD et ses annexes suivent les recettes, les dépenses et les immobilisations propres aux professions libérales.
Lire la liasse comme un ensemble de blocs d’information
Une erreur fréquente consiste à voir la liasse fiscale comme une simple contrainte administrative. Elle fonctionne plutôt comme un ensemble de blocs complémentaires. Le bilan décrit la structure financière, le compte de résultat mesure la performance, les amortissements retracent les investissements, les créances et dettes donnent une idée des tensions de trésorerie, et les retraitements fiscaux expliquent l’écart entre bénéfice comptable et bénéfice imposable. En la lisant par blocs, un dirigeant identifie plus vite les points de vigilance avant le dépôt.
Les documents comptables qui alimentent la déclaration
Avant de remplir les formulaires Cerfa, il faut disposer d’une comptabilité clôturée : balance générale, grand livre, état des immobilisations, justificatifs de provisions, relevés bancaires, détail des charges et produits. La liasse fiscale ne crée pas l’information ; elle la formalise dans un format normalisé attendu par l’administration fiscale.
Liasse fiscale et liasse comptable : la différence à retenir
La liasse comptable désigne l’ensemble des états issus de la comptabilité, comme le bilan, le compte de résultat, les annexes légales, la balance, le grand livre ou les documents de clôture. Elle sert à comprendre la situation économique de l’entreprise et à établir les comptes annuels.
La liasse fiscale, elle, est destinée à l’administration fiscale. Elle reprend une partie des informations comptables, mais les organise selon des formulaires fiscaux précis afin de déclarer le résultat imposable. La différence tient donc à la finalité : la liasse comptable sert à analyser et à présenter les comptes, la liasse fiscale sert à déterminer l’impôt.
Liasse comptable, outil de clôture et de pilotage. Liasse fiscale, obligation déclarative annuelle auprès du Service des Impôts des Entreprises. Déclaration de résultat, document principal inclus dans la liasse fiscale.
Dépôt, télétransmission et risques en cas d’erreur
La transmission de la liasse fiscale est obligatoire par voie dématérialisée. Elle peut être effectuée via l’espace professionnel sur impots.gouv.fr en mode EFI, ou par EDI et EDI-TDFC, souvent via un expert-comptable ou un logiciel compatible.
Pour une entreprise qui clôture au 31 décembre, le dépôt intervient en principe au 2e jour ouvré suivant le 1er mai. Pour une clôture à une autre date, la liasse doit être transmise dans les 3 mois après la clôture. Les téléprocédures ajoutent 15 jours supplémentaires, selon les modalités applicables.
Les points à contrôler avant envoi
Avant la télétransmission, il faut vérifier la cohérence entre le bilan actif/passif, le compte de résultat, la déclaration principale et les annexes. Les erreurs courantes portent sur un mauvais formulaire, une réintégration oubliée, une immobilisation mal ventilée, une provision insuffisamment justifiée ou une discordance entre résultat comptable et résultat fiscal.
En cas de retard ou d’irrégularité, l’entreprise s’expose à des intérêts et majorations. Des pénalités peuvent notamment atteindre 0,4 % de l’impôt dû par mois, avec des majorations pouvant aller de 10 à 80 % selon la situation. Lorsque les enjeux sont significatifs, l’accompagnement d’un expert-comptable permet de sécuriser la clôture, le choix des formulaires et la transmission.