Provision comptable déductible : 5 critères pour éviter la réintégration fiscale
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
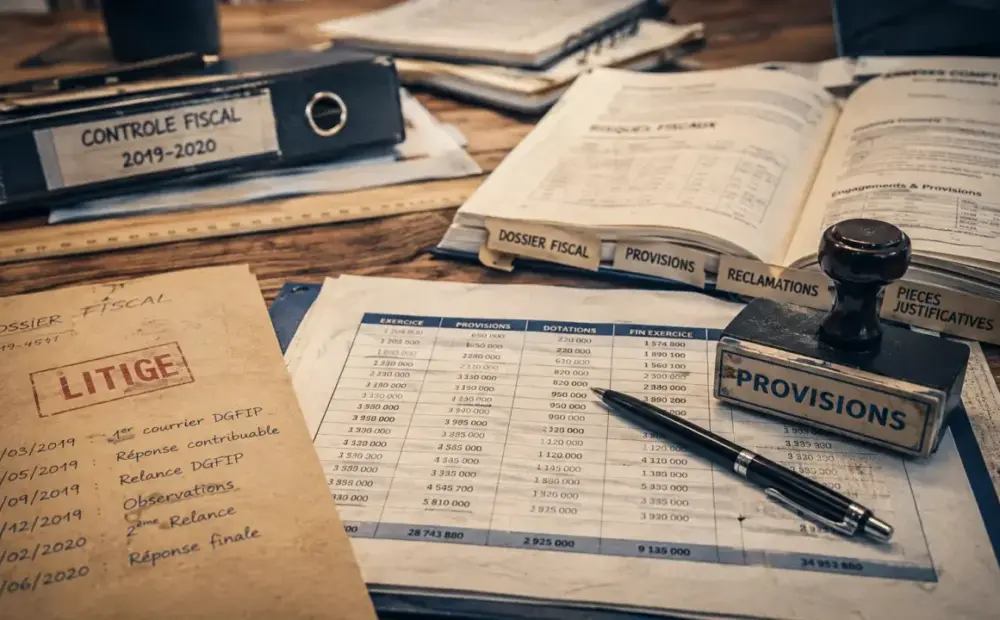
Une provision comptable n’est pas automatiquement déductible du résultat fiscal. Pour être admise, elle doit couvrir une perte probable, une dépréciation ou une charge précise, liée à un événement existant à la clôture et déductible par nature.
Une provision comptable n’est pas automatiquement déductible du résultat fiscal. Pour être admise, elle doit couvrir une perte probable, une dépréciation ou une charge précise, liée à un événement existant à la clôture et déductible par nature. La vraie question n’est donc pas seulement de savoir si une provision peut être passée, mais si elle tiendra face à un contrôle fiscal.
Le principe : une provision déductible anticipe une vraie charge, pas une simple inquiétude
En comptabilité, la provision traduit le principe de prudence. L’entreprise anticipe un risque ou une charge probable pour ne pas surestimer son résultat. Fiscalement, cette anticipation n’est acceptée que si elle repose sur une perte ou une charge effective, identifiable et rattachée à l’exercice.
On distingue notamment les provisions pour risques et charges, comme un litige prud’homal ou une garantie client, les provisions pour dépréciation, par exemple sur une créance douteuse ou un stock dévalorisé, et les provisions réglementées, qui obéissent à des règles fiscales spécifiques. Dans tous les cas, la dotation ne doit pas servir à lisser artificiellement le bénéfice imposable.
La provision n’est pas une réserve. Une réserve correspond à un bénéfice déjà réalisé ; une provision constate une obligation, une perte ou une dépréciation probable. Cette différence compte, car une provision de confort sans risque réel sera en général réintégrée au résultat fiscal. La question est traitée à part : « Valeur nette comptable ».
Les 5 critères à vérifier avant de déduire une provision
1. La charge future doit être fiscalement déductible
C’est le premier filtre, et souvent le plus décisif. Si la charge définitive ne serait pas déductible, la provision ne l’est pas non plus. Une provision pour amende, pénalité ou impôt non déductible ne peut donc pas réduire le résultat imposable, même si le risque est sérieux et correctement chiffré.
2. Le risque doit exister à la clôture
La provision doit trouver son origine dans des événements en cours à la clôture de l’exercice. Un litige déjà engagé, une réclamation reçue, une créance devenue douteuse ou un défaut constaté sur un produit vendu peuvent justifier une analyse. À l’inverse, un risque né après la clôture ne peut pas servir à diminuer le résultat de l’exercice clos.
3. La perte doit être probable et nettement précisée
Le risque ne doit pas rester hypothétique. Il faut pouvoir expliquer pourquoi la perte est probable et comment son montant a été estimé. Une provision globale, arrondie ou fondée sur une simple appréciation de gestion reste fragile. Une méthode stable et documentée est plus solide : ancienneté des créances, historique de garanties, devis de réparation, courriers d’avocat ou état des stocks.
Plus la provision s’éloigne du fait générateur, plus sa défense devient difficile. Un courrier de mise en demeure, une expertise technique ou une défaillance client donnent un appui concret. Une baisse espérée d’activité, une crainte générale de marché ou une décision future encore non engagée ne suffisent pas à sécuriser la déduction.
4. La perte ou la charge doit incomber à l’entreprise
La provision doit correspondre à un risque qui pèse réellement sur l’entreprise qui la comptabilise. Si la charge future relève d’un tiers, d’un autre exercice ou d’un autre cadre contractuel, la déduction devient contestable. Le point de départ reste simple : l’entreprise supporte-t-elle bien cette charge à raison de son activité propre ?
5. La provision doit être correctement comptabilisée et suivie
Une provision déductible ne suffit pas d’un point de vue théorique. Elle doit aussi être comptabilisée, ventilée dans les états fiscaux et suivie jusqu’à la reprise éventuelle. Une dotation absente du relevé des provisions ou mal retracée dans la liasse fiscale fragilise la position de l’entreprise, même si le risque initial était réel.
Provisions admises, refusées ou à manier avec prudence
Le traitement fiscal dépend moins du libellé comptable que de la réalité économique couverte. Le tableau suivant résume les cas les plus courants.
| Situation | Traitement fiscal habituel | Point de vigilance |
|---|---|---|
| Créance douteuse | Déductible si la perte est probable et individualisée | Conserver les relances, incidents de paiement et éléments sur la solvabilité du client |
| Litige commercial ou prud’homal | Déductible si le risque existe à la clôture et peut être évalué | Appuyer le montant sur les demandes adverses, analyses juridiques ou transactions envisagées |
| Garantie donnée aux clients | Déductible si l’obligation est réelle et estimée selon une méthode fiable | Documenter l’historique des retours, réparations ou remplacements |
| Manque à gagner futur | Non déductible | Une baisse de chiffre d’affaires anticipée n’est pas une charge |
| Dépense augmentant la valeur d’un actif | En principe non déductible en provision | Elle relève souvent de l’immobilisation ou de l’amortissement |
| Amendes et pénalités | Non déductible si la charge elle-même ne l’est pas | La probabilité du risque ne suffit pas à rendre la dotation déductible |
Les cas particuliers qui demandent une analyse fine
Travaux, gros entretien et renouvellement de matériel
Une provision pour travaux n’est pas admise simplement parce que l’entreprise prévoit une dépense importante. Il faut distinguer l’entretien nécessaire au maintien en état d’un bien et les dépenses qui créent un nouvel actif, prolongent sa durée d’utilisation ou augmentent sa valeur. Dans ce second cas, le traitement passe plutôt par l’immobilisation et l’amortissement.
Les provisions pour renouvellement du matériel et de l’outillage sont également sensibles. Lorsqu’elles masquent en réalité le financement d’un futur investissement, leur déduction est contestable. La question à poser reste directe : la dépense future réparera-t-elle une charge déjà née, ou financera-t-elle un actif futur ?
Provisions réglementées
Certaines provisions existent principalement parce qu’un texte fiscal les autorise dans des conditions précises. Elles ne suivent pas toujours la même logique que les provisions classiques pour risques, charges ou dépréciation. Leur déductibilité dépend alors du respect du régime applicable, des plafonds éventuels, de la comptabilisation et des obligations déclaratives. Nous y revenons en détail : « Amortissement excédentaire ».
Comptabilisation, justificatifs et reprise : la sécurisation se joue jusqu’à la liasse fiscale
Une provision déductible doit être comptabilisée et correctement reportée dans les états fiscaux, notamment dans le tableau ou relevé des provisions. L’absence de suivi peut fragiliser la déduction, même lorsque le risque initial était sérieux.
Les justificatifs à conserver doivent permettre de reconstituer le raisonnement suivi à la clôture :
- la nature précise du risque, de la charge ou de la dépréciation ;
- l’événement qui existait déjà à la date de clôture ;
- la méthode de calcul du montant provisionné ;
- les pièces externes disponibles : courriers, devis, relances, actes de procédure, rapports techniques ;
- la cohérence avec les exercices précédents et les reprises ultérieures.
Lorsqu’une provision devient sans objet ou que la charge se réalise, elle doit être reprise. En principe, la reprise suit le sort fiscal de la dotation initiale : si la provision avait été déduite, sa reprise augmente le résultat imposable ; si elle avait été réintégrée extra-comptablement, il faut éviter une double imposition en retraitant correctement la reprise.
Avant de valider une dotation, le bon réflexe consiste à vérifier quelques points simples : la charge serait-elle déductible, le fait générateur existe-t-il à la clôture, le montant est-il justifiable, la perte est-elle probable plutôt qu’éventuelle, et la provision incombe-t-elle bien à l’entreprise ? Si une réponse manque, la déduction fiscale doit être revue avant le dépôt de la liasse.