
Autoliquidation de la TVA : les cas concernés, la facture à émettre et les erreurs à éviter
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
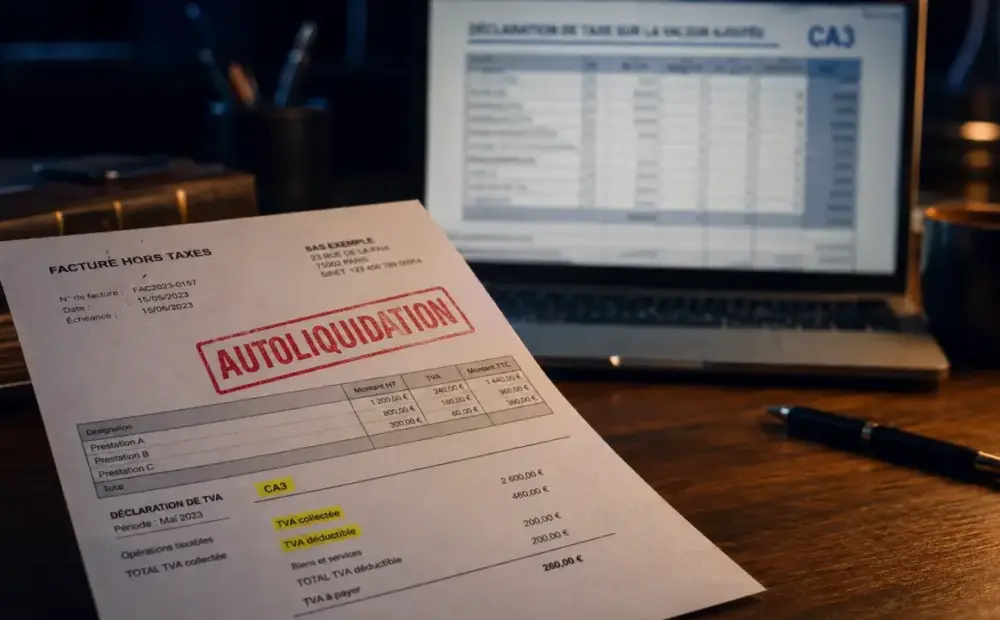
L’autoliquidation de la TVA s’applique dans des cas précis. Elle ne supprime pas la taxe, elle transfère son calcul et sa déclaration du vendeur vers le client, appelé aussi le preneur.
L’autoliquidation de la TVA s’applique dans des cas précis. Elle ne supprime pas la taxe, elle transfère son calcul et sa déclaration du vendeur vers le client, appelé aussi le preneur. Pour une entreprise, l’enjeu est simple : savoir quand facturer hors taxes, quelle mention ajouter et comment déclarer l’opération.
Le principe : le client devient redevable de la TVA
Dans une vente classique, le fournisseur facture la TVA, l’encaisse puis la reverse à l’administration fiscale. Avec l’autoliquidation, le fournisseur émet une facture hors taxes et le client déclare lui-même la TVA due. S’il dispose d’un droit à déduction, il inscrit la même taxe en TVA collectée et en TVA déductible.
Ce mécanisme est souvent neutre pour la trésorerie de l’entreprise cliente, car la taxe est déclarée et déduite dans la même opération. Il reste toutefois strictement encadré : une opération ne relève pas de l’autoliquidation parce que les parties le veulent, mais parce qu’un texte ou un régime fiscal le prévoit.
Deux notions doivent être claires. Le preneur est celui qui reçoit le service ou achète le bien. L’assujetti est une personne ou une entreprise qui exerce une activité économique dans le champ de la TVA, même si elle n’est pas toujours redevable dans les mêmes conditions.
Les principales situations concernées par l’autoliquidation
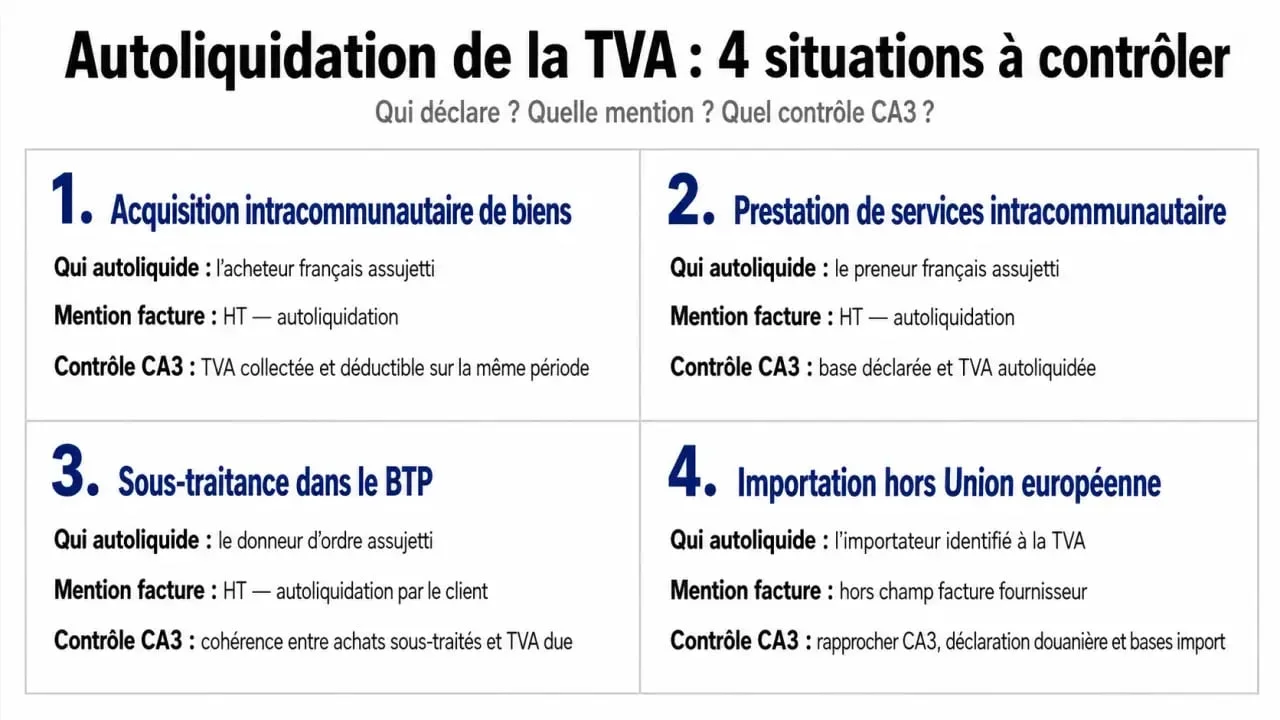
Les cas les plus fréquents se retrouvent dans les opérations intracommunautaires, certaines prestations entre professionnels, la sous-traitance dans le BTP et les importations. Le tableau ci-dessous permet de repérer rapidement le bon réflexe.
| Situation | Qui autoliquide ? | Point de vigilance |
|---|---|---|
| Acquisition intracommunautaire de biens | L’acheteur français assujetti | Vérifier les numéros de TVA intracommunautaire |
| Prestation de services intracommunautaire | Le preneur professionnel | Identifier le lieu d’imposition du service |
| Sous-traitance dans le BTP | Le donneur d’ordre assujetti | Vérifier que les travaux relèvent bien du dispositif |
| Importation de biens hors Union européenne | L’importateur identifié à la TVA | Contrôler la déclaration pré-remplie |
Opérations intracommunautaires
Lorsqu’une entreprise française assujettie achète des biens à un fournisseur établi dans un autre État membre de l’Union européenne, l’acquisition intracommunautaire peut relever de l’autoliquidation. Le fournisseur facture hors taxes, et l’acheteur français déclare la TVA en France. L’article 283-2 du CGI encadre notamment ces opérations. Sur ce sujet précis, voir « TVA intracommunautaire ».
Le même raisonnement s’applique à de nombreuses prestations de services entre professionnels établis dans deux pays différents de l’Union européenne. Les numéros de TVA intracommunautaire du prestataire et du client doivent alors être correctement indiqués, car ils sécurisent la qualification de l’opération.
Sous-traitance dans le BTP
Dans le bâtiment, l’autoliquidation vise certaines opérations de sous-traitance. Le sous-traitant facture hors taxes, tandis que le donneur d’ordre autoliquide la TVA. Ce régime, prévu à l’article 283-2 nonies du CGI, concerne un secteur où les chaînes d’intervenants sont fréquentes et où le risque d’erreur de facturation est élevé.
Importations hors Union européenne
Pour la TVA à l’importation, l’autoliquidation est automatique et obligatoire depuis le 1er janvier 2022. L’entreprise importatrice déclare la TVA directement sur sa déclaration de TVA, avec un pré-remplissage à contrôler. La déclaration peut être mensuelle ou trimestrielle selon le régime applicable, et certaines échéances pratiques peuvent aller jusqu’au 24 du mois suivant selon les cas.
Les situations exclues ou à traiter avec prudence
Toutes les factures entre professionnels ne relèvent pas de l’autoliquidation. Une vente nationale classique entre deux entreprises françaises reste en principe facturée avec TVA, sauf régime spécifique. De même, les opérations réalisées avec des particuliers ne suivent généralement pas ce mécanisme, car le client n’est pas un assujetti déclarant la TVA.
Les micro-entrepreneurs bénéficiant de la franchise en base de TVA ne collectent pas la TVA sur leurs ventes. Ils ne doivent donc pas utiliser l’autoliquidation comme une formule passe-partout. Leur facture relève d’un autre régime, avec une mention propre à la franchise en base lorsque celle-ci s’applique. La question est traitée à part : « TVA non applicable, article 293 B du CGI ».
Le bon réflexe consiste à vérifier trois points : le statut TVA des parties, la nature exacte de l’opération et le lieu d’imposition. Une opération peut sembler proche d’un cas d’autoliquidation et rester hors champ si l’un de ces critères manque. Regarder seulement la nationalité du fournisseur ou le montant de la facture ne suffit pas.
Facture, déclaration et comptabilité : les obligations à ne pas manquer
La mention obligatoire sur la facture
Lorsque l’opération relève de l’autoliquidation, la facture doit être émise hors taxes et comporter une mention explicite, par exemple « autoliquidation ». Selon le cas, il est aussi recommandé d’indiquer la référence applicable, comme l’article 283-2 du CGI pour certaines opérations intracommunautaires ou l’article 283-2 nonies du CGI pour le BTP.
La facture doit également rester complète : identité des parties, date, numéro de facture, description de l’opération, montant hors taxes et, lorsque c’est nécessaire, numéros de TVA intracommunautaire. Une facture hors taxes sans explication claire peut créer un doute en comptabilité et lors d’un contrôle. À lire aussi sur ce point : « Numéro de TVA intracommunautaire ».
La déclaration sur CA3
La TVA autoliquidée est déclarée sur la déclaration de TVA, notamment la CA3 pour les entreprises au régime réel normal. Le principe comptable repose sur une double écriture : la TVA est inscrite en TVA collectée, puis en TVA déductible si l’entreprise a le droit de la récupérer.
Exemple simple : une entreprise française achète une prestation intracommunautaire hors taxes pour 8 000 euros. Si le taux applicable est de 20 %, elle déclare 1 600 euros de TVA collectée et, si son droit à déduction est total, 1 600 euros de TVA déductible. L’impact sur la trésorerie est nul, mais l’obligation déclarative existe bien.
Erreurs fréquentes et sanctions possibles
Les erreurs les plus courantes sont la facture avec TVA alors qu’elle aurait dû être hors taxes, l’absence de mention d’autoliquidation, l’oubli de déclaration par le client ou la mauvaise qualification d’une opération BTP ou intracommunautaire. Ces erreurs peuvent entraîner des régularisations, des intérêts et des pénalités.
L’article 1788 du CGI prévoit notamment une sanction de 5 % du montant de la taxe en cas de défaut d’autoliquidation dans certaines situations. L’article 1737 du CGI peut aussi s’appliquer aux problèmes de facturation, avec une amende de 15 euros par mention manquante ou erronée, dans certaines limites.
Avant de valider une facture ou une déclaration, une vérification rapide suffit souvent à sécuriser l’opération. Il faut identifier le pays du fournisseur et du client, vérifier le statut TVA des parties, qualifier précisément la nature de l’opération, contrôler la mention d’autoliquidation sur la facture, puis rapprocher la facture, la déclaration CA3 et les écritures comptables.
En cas de doute récurrent, un logiciel de facturation bien paramétré ou l’avis d’un expert-comptable peut éviter des corrections coûteuses. L’autoliquidation est utile, mais seulement lorsqu’elle est appliquée au bon cas, avec la bonne facture et la bonne déclaration.











