
Déclarer la TVA d’une entreprise : CA12, CA12E et CA3 selon votre régime
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
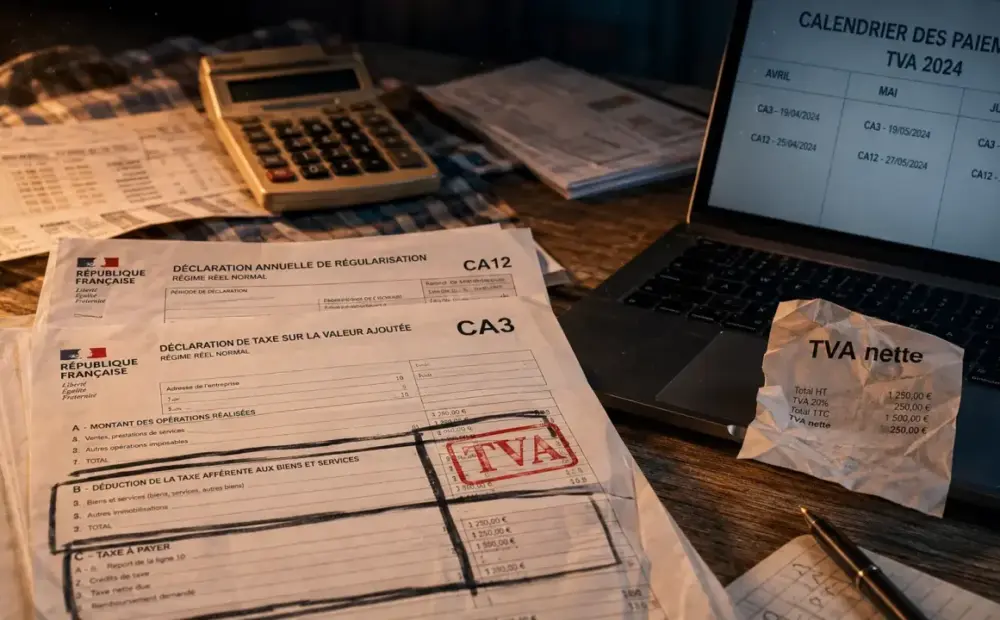
Pour déclarer la TVA d’une entreprise sans erreur, il faut d’abord identifier le régime applicable, puis suivre le bon calendrier, le bon formulaire et le bon mode de paiement.
Pour déclarer la TVA d’une entreprise sans erreur, il faut d’abord identifier le régime applicable, puis suivre le bon calendrier, le bon formulaire et le bon mode de paiement. Le principe reste simple : l’entreprise collecte la TVA sur ses ventes, déduit celle payée sur ses achats, puis reverse la différence si la TVA nette est positive.
Commencer par identifier le régime de TVA applicable
Le régime de TVA dépend surtout du chiffre d’affaires hors taxes et, dans certains cas, du montant de TVA due. C’est lui qui fixe l’obligation de déclaration, la fréquence et le formulaire à utiliser. Avant de remplir quoi que ce soit, il faut donc savoir si l’entreprise relève de la franchise en base, du régime réel simplifié ou du régime réel normal.
| Régime | Principe | Déclaration | Formulaire courant |
|---|---|---|---|
| Franchise en base | Pas de TVA facturée aux clients | Pas de déclaration de TVA | Aucun |
| Régime réel simplifié | Déclaration annuelle avec acomptes | Annuelle | CA12 ou CA12E |
| Régime réel normal | Déclaration régulière de la TVA réellement due | Mensuelle ou trimestrielle | CA3 |
Franchise en base : aucune TVA à déclarer
Une entreprise en franchise en base ne facture pas la TVA et ne la récupère pas sur ses achats. Elle n’a donc pas de déclaration de TVA à déposer. Cette simplicité impose toutefois de surveiller les seuils de chiffre d’affaires. Les repères courants incluent notamment 85 000 € pour certaines activités de vente et 37 500 € pour certaines prestations de services, avec des seuils majorés comme 93 500 € et 41 250 €. Ces montants doivent être vérifiés selon l’activité et la période applicable sur impots.gouv.fr.
Réel simplifié ou réel normal : le rythme change tout
Au régime réel simplifié, l’entreprise dépose une déclaration annuelle de régularisation et verse généralement deux acomptes. Au régime réel normal, elle déclare la TVA mois par mois, sauf possibilité de déclaration trimestrielle lorsque la TVA due ne dépasse pas 4 000 €. Cette différence compte beaucoup en pratique : une entreprise peut être à jour dans sa comptabilité, mais en retard fiscalement si elle n’utilise pas la bonne périodicité.
Calculer la TVA à déclarer avant de remplir le formulaire
La déclaration repose sur trois notions : la TVA collectée, la TVA déductible et la TVA nette. La TVA collectée correspond à celle facturée aux clients. La TVA déductible correspond à celle payée sur les achats professionnels, lorsqu’elle est récupérable. La TVA nette est la différence entre les deux.
Avant de saisir les montants en ligne, il faut raisonner de manière très concrète : les ventes taxées d’un côté, les achats ouvrant droit à déduction de l’autre, puis le solde à la fin. Cette méthode évite deux erreurs fréquentes, à savoir mélanger le chiffre d’affaires TTC avec le chiffre d’affaires hors taxes, ou déduire une TVA qui n’est pas encore exigible. Pour les prestations de services, par exemple, la TVA peut dépendre des encaissements, alors que d’autres opérations fonctionnent sur les débits.
Si la TVA déductible dépasse la TVA collectée, l’entreprise dispose d’un crédit de TVA. Ce crédit peut être reporté sur une déclaration suivante ou, sous conditions, faire l’objet d’une demande de remboursement.
Choisir le bon formulaire : CA12, CA12E ou CA3
CA12 et CA12E pour la déclaration annuelle
Le formulaire CA12 sert à régulariser la TVA annuelle des entreprises relevant du régime réel simplifié. Lorsque l’exercice comptable coïncide avec l’année civile, la déclaration annuelle est généralement déposée au plus tard le 2e jour ouvré suivant le 1er mai. Si l’exercice ne se clôture pas au 31 décembre, le formulaire CA12E permet de déclarer la TVA dans les 3 mois après la clôture.
CA3 pour les déclarations mensuelles ou trimestrielles
Le formulaire CA3 concerne le régime réel normal. Il permet de déclarer la TVA collectée, la TVA déductible, la TVA nette à payer ou le crédit de TVA. Les entreprises qui déclarent chaque mois utilisent ce formulaire de façon récurrente, tandis que celles autorisées à déclarer trimestriellement le déposent selon leur échéancier fiscal.
Les notices officielles 3310-NOT-CA3-SD et 3517-S-NOT-SD aident à comprendre les cadres des déclarations. En pratique, le dépôt se fait par télétransmission via l’espace professionnel sur impots.gouv.fr, en mode EFI ou EDI selon l’organisation comptable de l’entreprise.
Payer la TVA : acomptes, solde et télépaiement
La déclaration et le paiement sont dématérialisés. Le paiement s’effectue en ligne depuis le compte professionnel, généralement au moment de la télédéclaration ou selon l’échéancier prévu par le régime applicable. Cette organisation réduit les oublis, mais elle oblige à suivre les dates de près.
Au régime réel simplifié
L’entreprise verse en principe deux acomptes, 55 % en juillet et 40 % en décembre, calculés sur la taxe due l’année précédente. Le solde est ensuite régularisé avec la déclaration annuelle CA12 ou CA12E. Si la TVA due l’année précédente est inférieure à 1 000 €, l’entreprise peut être dispensée d’acomptes et payer la totalité lors de la déclaration annuelle.
Il est aussi possible de moduler les acomptes, à la hausse ou à la baisse dans une limite de 10 %, lorsque l’activité évolue. Cette modulation doit rester cohérente avec la TVA réellement attendue. Elle sert à ajuster la trésorerie, pas à différer artificiellement l’impôt.
Au régime réel normal
Au régime réel normal, le paiement suit la déclaration CA3. L’entreprise paie la TVA nette due pour la période concernée, chaque mois ou chaque trimestre. Cette méthode colle davantage à l’activité réelle, mais elle demande un suivi plus régulier des ventes, des achats et de l’exigibilité de la TVA.
Surveiller les seuils pour éviter une bascule non anticipée
Le dépassement des seuils peut entraîner un changement de régime de TVA. C’est un point sensible pour les micro-entrepreneurs, les sociétés en croissance, les e-commerçants ou les prestataires dont le chiffre d’affaires progresse rapidement. Il ne faut pas attendre la clôture annuelle pour faire le point.
Les seuils majorés jouent un rôle important. En cas de dépassement, la bascule peut s’appliquer depuis le 1er janvier de l’année où le dépassement est survenu, ou selon les règles propres au régime concerné. Dans certains cas, le changement intervient le mois suivant le dépassement. Il faut donc suivre le chiffre d’affaires hors taxes de manière continue, et pas seulement au moment du bilan.
Pour sécuriser la démarche, conservez un tableau de suivi avec le régime de TVA, le chiffre d’affaires cumulé, la TVA collectée, la TVA déductible, les acomptes déjà versés et la prochaine échéance. En cas de doute sur un seuil, une option ou une bascule, le service des impôts des entreprises reste l’interlocuteur de référence, avec les informations officielles disponibles sur impots.gouv.fr et le BOFiP.











