
Régime réel normal : seuils de chiffre d’affaires, CA3 et obligations comptables à maîtriser
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
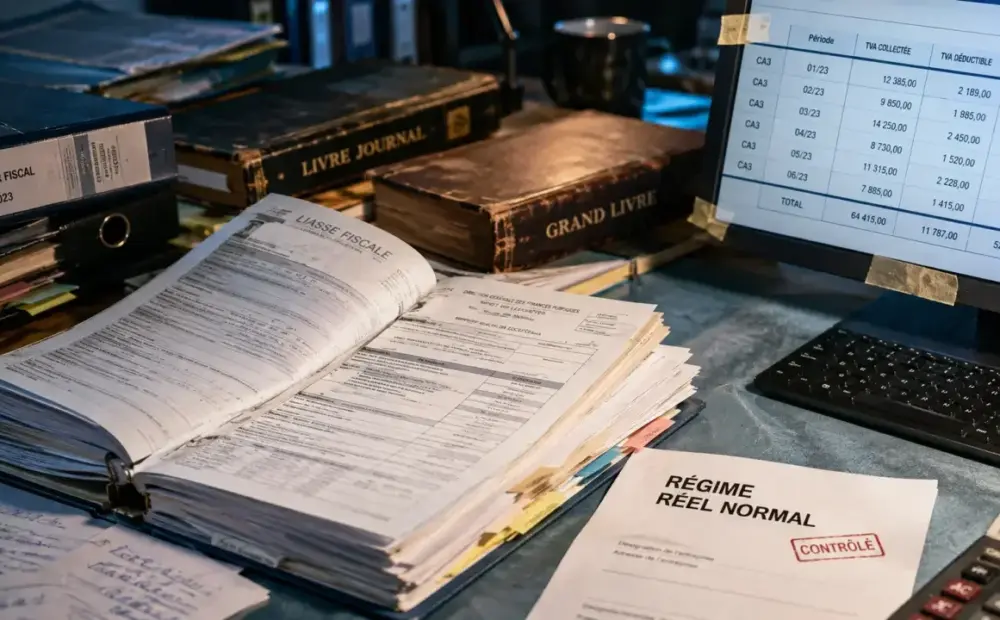
Le régime réel normal concerne les entreprises qui sont imposées sur leur bénéfice réel, avec une comptabilité complète et des déclarations plus fréquentes, notamment en TVA.
Le régime réel normal concerne les entreprises qui sont imposées sur leur bénéfice réel, avec une comptabilité complète et des déclarations plus fréquentes, notamment en TVA. Il s’applique de plein droit au-delà de certains seuils de chiffre d’affaires, mais peut aussi être choisi volontairement pour garder un suivi plus précis ou préparer une croissance.
Ce que recouvre vraiment le régime réel normal
Le régime réel normal est un régime d’imposition des bénéfices. L’entreprise est taxée sur son résultat réel, c’est-à-dire la différence entre ses produits et ses charges déductibles. Il peut concerner des entreprises relevant de l’impôt sur le revenu, notamment en BIC ou en BA, comme des sociétés soumises à l’impôt sur les sociétés.
Sa particularité est d’exiger un niveau de détail comptable plus élevé que le régime réel simplifié. L’entreprise doit pouvoir justifier ses opérations, produire un bilan comptable, un compte de résultat et les annexes nécessaires. Ce cadre convient aux structures dont l’activité demande un suivi précis : stocks importants, investissements, TVA à récupérer, plusieurs établissements ou flux nombreux.
Il ne faut pas confondre le régime réel normal des bénéfices avec le régime normal de TVA. Les deux sont souvent liés dans la pratique, mais ils répondent à des obligations distinctes, d’un côté la déclaration du résultat imposable, de l’autre la déclaration et le paiement de la TVA collectée, après déduction de la TVA récupérable.
Seuils et entreprises concernées : le point de départ
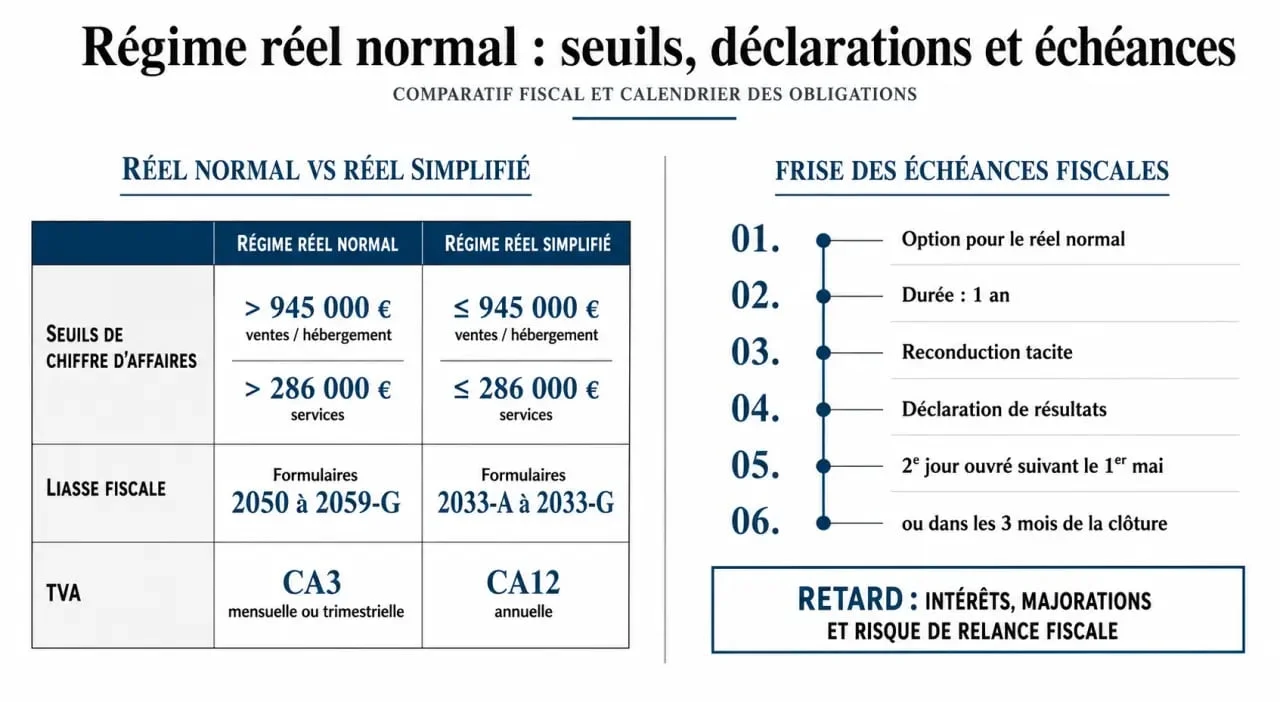
Une entreprise relève du régime réel normal de plein droit lorsque son chiffre d’affaires dépasse les seuils du réel simplifié. Les repères à vérifier sont notamment 945 000 € pour les activités de vente, de fourniture de logement ou de restauration, et 286 000 € pour les prestations de services. Sous ces seuils, l’entreprise peut aussi opter volontairement pour le régime réel normal.
| Situation | Conséquence fiscale |
|---|---|
| Chiffre d’affaires au-dessus des seuils | Application de plein droit du régime réel normal |
| Entreprise sous les seuils | Option volontaire possible pour le régime réel normal |
| TVA annuelle inférieure à 4 000 € | Déclaration CA3 possible au trimestre au lieu du mois |
| Crédit de TVA | Demande de remboursement possible selon les conditions applicables |
Pourquoi choisir le réel normal sous les seuils ?
L’option peut être pertinente lorsqu’une entreprise veut une comptabilité plus fine, récupérer régulièrement de la TVA ou présenter des comptes plus lisibles à une banque, un investisseur ou un repreneur. Elle peut aussi éviter une rupture d’organisation lorsqu’une croissance rapide rend probable un dépassement de seuil à court terme.
Ce choix sert aussi à tester la solidité du pilotage interne. Il oblige à suivre de près les justificatifs, les écritures comptables, la TVA et le résultat. Une entreprise qui passe progressivement à ce cadre subit moins la complexité au moment où son activité accélère.
Option, renonciation et calendrier à ne pas manquer
L’option pour le régime réel normal se formule auprès de l’administration fiscale, généralement via l’espace professionnel ou le service des impôts des entreprises. Elle vaut en principe pour 1 an et se reconduit tacitement chaque année, sauf renonciation dans les délais.
Le bon réflexe consiste à vérifier le régime applicable avant la clôture et avant les échéances déclaratives. Pour les entreprises clôturant au 31 décembre, la déclaration de résultats est en principe transmise au plus tard le 2e jour ouvré suivant le 1er mai. Pour une clôture en cours d’année, le dépôt intervient dans les 3 mois de la clôture.
La renonciation doit être anticipée. Attendre la période de déclaration peut entraîner une année supplémentaire sous le régime réel normal. En pratique, il faut rapprocher trois éléments avant de décider : le chiffre d’affaires, le montant de TVA due et la capacité à produire une liasse fiscale complète sans retard.
Obligations comptables et déclaratives au réel normal
Le régime réel normal suppose une comptabilité régulière, sincère et suffisamment détaillée. L’entreprise tient notamment un livre journal, un grand livre et procède à un inventaire annuel. Les écritures suivent une logique chronologique et doivent être appuyées par des pièces justificatives.
La liasse fiscale à produire
La déclaration de résultats dépend du régime fiscal de l’entreprise. Les entreprises relevant des BIC à l’impôt sur le revenu utilisent notamment le formulaire 2031, tandis que les sociétés soumises à l’impôt sur les sociétés déposent le formulaire 2065. Au réel normal, la liasse comprend les tableaux 2050 à 2059-G, plus détaillés que les tableaux 2033-A à 2033-G associés au réel simplifié. Le détail est expliqué dans « 18 tableaux annexes ou 7 formulaires ».
La télédéclaration est la règle, en mode EFI depuis l’espace professionnel sur impots.gouv.fr ou via une procédure EDI avec un partenaire habilité. Une liasse prête mais non transmise dans le bon format reste une déclaration non déposée.
Retard de dépôt : ce que l’entreprise risque
Un retard peut entraîner une majoration de 10 %, portée à 40 % en cas de mise en demeure non suivie d’effet, voire 80 % dans les situations les plus graves. Des intérêts de retard peuvent aussi s’ajouter, au taux de 0,20 % par mois. Ces montants justifient de préparer les justificatifs bien avant l’échéance, surtout lorsque l’inventaire ou les écritures de fin d’exercice demandent des corrections.
TVA : CA3 mensuelle, trimestre possible et réforme à anticiper
Au régime réel normal de TVA, l’entreprise dépose en principe une déclaration 3310 CA3 chaque mois. Elle y déclare la TVA collectée, la TVA déductible et paie la différence. Si la TVA due annuellement est inférieure à 4 000 €, une déclaration trimestrielle peut être admise, ce qui allège le rythme sans supprimer l’obligation de suivi. Sur ce sujet précis, voir « Déclarer la TVA d’une entreprise ».
Le régime réel simplifié fonctionne différemment, avec des acomptes et une déclaration annuelle 3517 CA12. Cette distinction est essentielle pour la trésorerie : au réel normal, la TVA est régularisée plus souvent, ce qui limite les gros écarts en fin d’année mais exige un suivi mensuel rigoureux.
| Critère | Réel normal | Réel simplifié |
|---|---|---|
| Comptabilité | Complète et détaillée | Allégée sous conditions |
| Liasse fiscale | Tableaux 2050 à 2059-G | Tableaux 2033-A à 2033-G |
| TVA | CA3 mensuelle ou trimestrielle si TVA due inférieure à 4 000 € | CA12 annuelle avec acomptes |
| Profil adapté | Activité structurée, flux nombreux, besoin de suivi précis | Entreprise plus petite avec obligations allégées |
La suppression annoncée du régime simplifié de TVA au 1er janvier 2027 rend cette comparaison encore plus stratégique. Sans attendre cette échéance, une entreprise a intérêt à sécuriser ses processus : facturation, justificatifs, rapprochements bancaires, suivi de TVA et calendrier de dépôt. Le régime réel normal devient alors un cadre de conformité à maîtriser.











