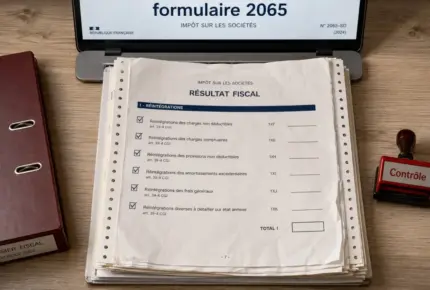
2065 ou 2033 : le bon formulaire selon l’IS, le BIC et le régime réel simplifié
2065-SD pour l’IS, 2033-SD pour la liasse au réel simplifié : différences, seuils, tableaux 2033 et rattachement avec 2031 ou régime IR.
Taux, exigibilité, déduction, autoliquidation et déclarations : la TVA d’une entreprise expliquée cas par cas, des services aux échanges européens.

2065-SD pour l’IS, 2033-SD pour la liasse au réel simplifié : différences, seuils, tableaux 2033 et rattachement avec 2031 ou régime IR.

Découvrez quand choisir une liquidation amiable ou judiciaire, la différence dissolution-liquidation-radiation, et les étapes pour fermer une société.

Seuils de CA, TVA et obligations du régime réel simplifié : impôt sur bénéfices et CA12, livre journal, formulaires 2031/2065 et liasse fiscale.

Vous avez reçu une proposition de rectification ? Respectez le délai de 30 jours et préparez vos justificatifs : trois réflexes pour éviter le redressement.

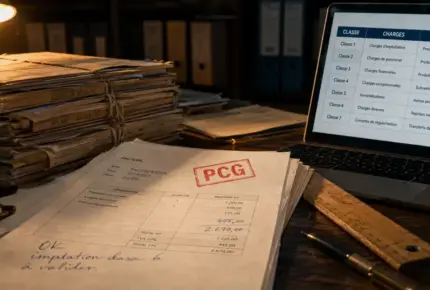
Découvrez les 8 classes du plan comptable (PCG) et les règles ANC 2026 : logique des comptes, comptes de bilan/gestion et points de réforme.

Plafonds de CA, franchise TVA, cotisations micro-sociales : ce qui change pour micro-entreprise et entreprise individuelle. Règles et points clés.

Ventes aux particuliers, opérations étrangères, encaissements : ce que l’e-reporting transmet à l’administration et les écarts de TVA qu’il révèle.

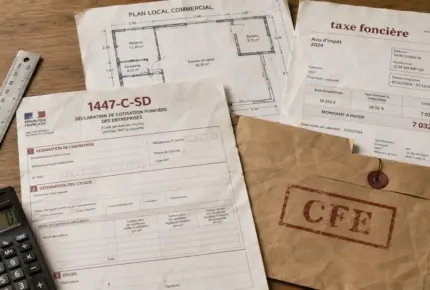
Taxe foncière professionnelle : propriétaire ou occupant ? On distingue CFE et taxe foncière du local pro, redevable, calcul, démarches et erreurs à éviter.

Quelle liasse fiscale choisir selon le régime IS ou IR et le réel normal ou simplifié ? Formulaires à utiliser, points d’erreur et dépôt.

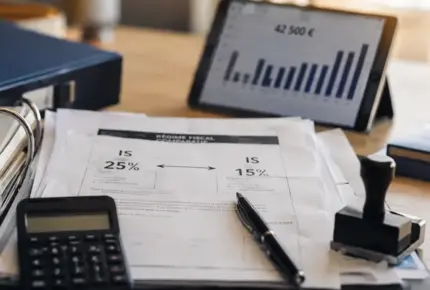
Taux normal IS à 25 % et taux réduit à 15 % : conditions d’éligibilité, plafond de 42 500 € et règles clés (CA, capital, détention).