
Contrôle fiscal : 30 jours pour répondre et trois réflexes pour éviter le redressement
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
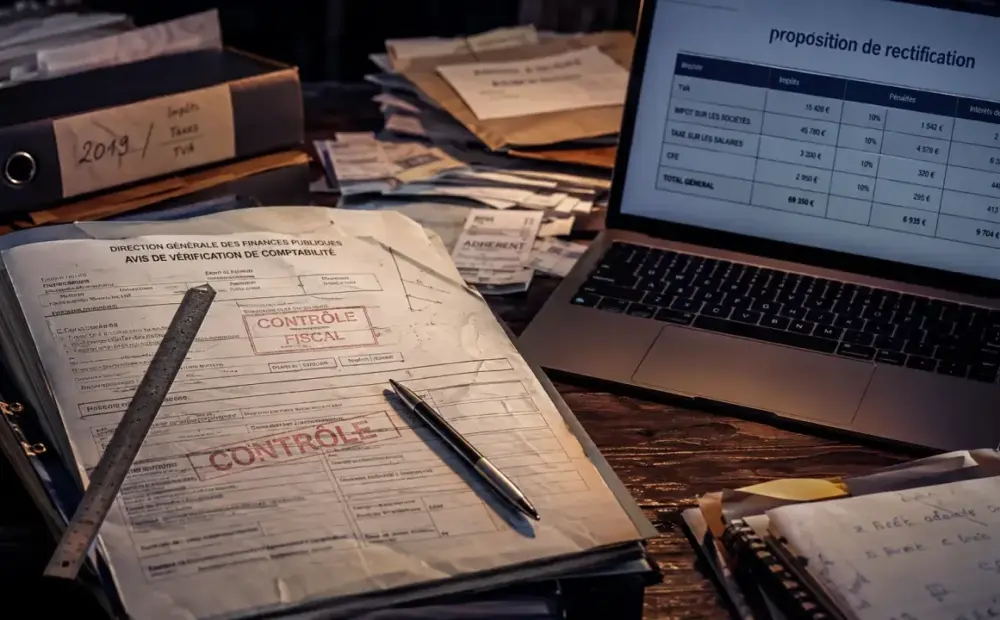
Recevoir un courrier de l’administration fiscale inquiète souvent. Pourtant, un contrôle fiscal ne signifie pas automatiquement fraude ou sanction.
Recevoir un courrier de l’administration fiscale inquiète souvent. Pourtant, un contrôle fiscal ne signifie pas automatiquement fraude ou sanction. La procédure consiste à vérifier vos déclarations, votre comptabilité et vos justificatifs pour s’assurer que l’impôt a été correctement établi. Le bon réflexe reste simple : comprendre le cadre, respecter les délais et préparer des pièces claires.
Ce que vérifie vraiment l’administration fiscale
Un contrôle fiscal peut concerner un particulier, une entreprise, un indépendant ou une petite structure. L’administration vérifie la sincérité des déclarations : revenus, charges déductibles, TVA, bénéfices, patrimoine, crédits d’impôt ou opérations bancaires, selon le profil contrôlé.
Le contrôle peut être déclenché par une incohérence déclarative, une variation inhabituelle, un recoupement avec d’autres informations détenues par l’administration, ou dans le cadre de son pouvoir normal de contrôle. Il ne faut donc pas lire chaque demande comme une accusation. Souvent, l’enjeu est simplement de justifier une opération ou une situation.
Les principales formes de contrôle
On distingue plusieurs procédures, avec des niveaux d’intervention différents. Le contrôle sur pièces se fait depuis les bureaux de l’administration, à partir des déclarations et des informations déjà disponibles. La vérification de comptabilité concerne les professionnels et peut se dérouler sur place, dans les locaux de l’entreprise. L’examen de comptabilité s’effectue à distance, à partir des fichiers comptables transmis. L’ESFP, ou examen contradictoire de la situation fiscale personnelle, vise la cohérence globale entre revenus, patrimoine et train de vie d’un particulier.
| Type de contrôle | Public concerné | Point clé |
|---|---|---|
| Contrôle sur pièces | Particuliers et professionnels | Analyse à distance des déclarations et justificatifs |
| Vérification de comptabilité | Entreprises, indépendants | Contrôle sur place de la comptabilité |
| Examen de comptabilité | Entreprises tenant une comptabilité informatisée | Transmission des fichiers comptables sous 15 jours |
| ESFP | Particuliers | Analyse de la situation fiscale personnelle |
Le déroulement : de la notification à la conclusion
La procédure commence généralement par une notification, souvent envoyée par courrier recommandé. Pour un contrôle externe, le contribuable reçoit un avis de vérification ou une notification d’examen. Ce document précise la période contrôlée, les impôts concernés et les modalités pratiques. Pour aller plus loin, voir « Rescrit fiscal ».
Dans certains cas, la charte des droits et obligations du contribuable vérifié est remise ou mise à disposition. Elle rappelle le caractère contradictoire de la procédure : vous pouvez expliquer votre position, produire des pièces, répondre aux observations et vous faire assister par un expert-comptable ou un avocat.
Les délais à garder en tête
Les délais varient selon la procédure et le profil. Pour l’examen de comptabilité, les fichiers comptables doivent être transmis dans un délai de 15 jours. Un contrôle sur place peut durer jusqu’à 6 mois maximum pour les entreprises classiques, et 3 mois pour certaines petites structures aux revenus modestes. Côté particulier, certaines procédures peuvent s’étendre jusqu’à 1 an, voire 3 ans pour certains dossiers à fort enjeu. Ces repères ne remplacent pas la lecture de votre avis de contrôle, mais ils évitent deux erreurs fréquentes : paniquer trop vite ou laisser passer une échéance.
Les documents à préparer sans attendre
La qualité de votre réponse dépend souvent de la qualité de vos justificatifs. Un contrôle se défend rarement avec de longs discours ; il se sécurise avec des pièces datées, cohérentes et faciles à relier aux montants déclarés.
- Déclarations fiscales et avis d’imposition concernés.
- Factures d’achat et de vente, notes de frais, contrats et devis.
- Relevés bancaires et justificatifs de mouvements importants.
- Déclarations de TVA, journaux comptables, grand livre et fichiers des écritures comptables pour les professionnels.
- Justificatifs de charges, crédits d’impôt, dons, pensions ou revenus fonciers pour les particuliers.
- Échanges écrits avec l’administration fiscale.
La conservation des documents justificatifs est souvent citée sur une durée de 6 ans. En pratique, mieux vaut classer les pièces par année, par impôt et par opération plutôt que de tout conserver en vrac. Un dossier clair limite les incompréhensions et montre une démarche coopérative.
Un contrôle fiscal ressemble souvent à une vérification de cohérence. Plus les pièces sont dispersées, contradictoires ou incomplètes, plus les questions s’accumulent. À l’inverse, une comptabilité régulière et des justificatifs bien rangés facilitent chaque échange. Une facture, un relevé bancaire, un rapprochement précis : chaque document apporte une réponse simple et évite d’ouvrir un sujet plus large que nécessaire.
Proposition de rectification : répondre sans improviser
À l’issue des vérifications, l’administration peut conclure à l’absence de rectification ou adresser une proposition de rectification. Ce document expose les rehaussements envisagés, les motifs retenus et les conséquences financières possibles : impôt supplémentaire, intérêts de retard, majorations ou pénalités selon la nature des irrégularités.
Le délai essentiel est de 30 jours pour répondre à une proposition de rectification. Il ne faut pas se limiter à un désaccord général. Une réponse utile reprend point par point les observations, joint les justificatifs manquants, corrige les erreurs factuelles et, si nécessaire, conteste l’interprétation retenue par l’administration.
Ce qu’une bonne réponse doit contenir
Une réponse solide est structurée : rappel de la référence du courrier, identification des points contestés, arguments précis, pièces numérotées et demande explicite de maintien, d’abandon ou de réduction du rehaussement. Si certains points sont justifiés et d’autres non, il est souvent plus efficace de reconnaître les erreurs évidentes tout en défendant fermement les éléments contestables.
Sanctions, recours et attitude à adopter
Les conséquences d’un contrôle fiscal dépendent de la gravité des écarts constatés. Une simple erreur corrigée n’a pas la même portée qu’une omission répétée ou qu’une manœuvre frauduleuse. Les intérêts de retard compensent le paiement tardif de l’impôt, tandis que les majorations et pénalités sanctionnent davantage le comportement du contribuable.
En cas de désaccord persistant, plusieurs voies existent. Vous pouvez solliciter un recours hiérarchique, demander l’intervention d’un interlocuteur au sein de l’administration, saisir la commission départementale des impôts lorsque le litige relève de sa compétence, puis engager un contentieux devant le tribunal administratif si nécessaire.
L’attitude compte autant que les arguments. Répondre dans les délais, rester factuel, conserver la trace des échanges et éviter les explications approximatives permet de garder un dossier lisible. Pour une entreprise, un audit annuel avec un expert-comptable peut repérer les incohérences avant qu’elles ne deviennent un sujet de contrôle. Pour un particulier, relire les déclarations sensibles et conserver les justificatifs des opérations inhabituelles reste le meilleur réflexe de prévention.











