
TVA non applicable, article 293 B du CGI : la mention qui sécurise vos factures et ses limites
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
La mention « TVA non applicable, article 293 B du CGI » indique qu’une entreprise relève de la franchise en base de TVA.
La mention « TVA non applicable, article 293 B du CGI » indique qu’une entreprise relève de la franchise en base de TVA. Elle facture hors taxe, ne collecte pas la TVA auprès de ses clients et ne la récupère pas sur ses achats professionnels. Tout l’enjeu tient aux seuils de chiffre d’affaires, au dépassement et à la rédaction correcte des factures.
Ce que recouvre vraiment la mention de l’article 293 B du CGI
L’article 293 B du Code général des impôts permet à certaines entreprises de bénéficier d’une dispense de TVA tant qu’elles restent sous des plafonds de chiffre d’affaires. On parle de franchise en base de TVA. La facture est alors établie sans TVA, avec un montant hors taxes qui correspond au montant à payer.
Cette mention ne signifie pas que l’activité sort du champ fiscal, ni que l’entreprise échappe au contrôle de l’administration fiscale. Elle indique seulement que, pour la TVA, l’entreprise n’est pas redevable tant qu’elle respecte les conditions du régime. En pratique, ce dispositif concerne souvent des micro-entrepreneurs, des indépendants, des petites sociétés, des commerçants, des prestataires de services et des professions libérales éligibles.
Le point de vigilance est concret : ne pas collecter la TVA peut rendre les prix plus lisibles pour des clients particuliers, mais cela empêche de déduire la TVA sur le matériel, les logiciels, les loyers, les frais de déplacement ou les achats de marchandises. Quand les dépenses taxées sont importantes, il faut réexaminer l’intérêt de rester en franchise.
Les seuils à surveiller avant d’écrire la mention sur une facture
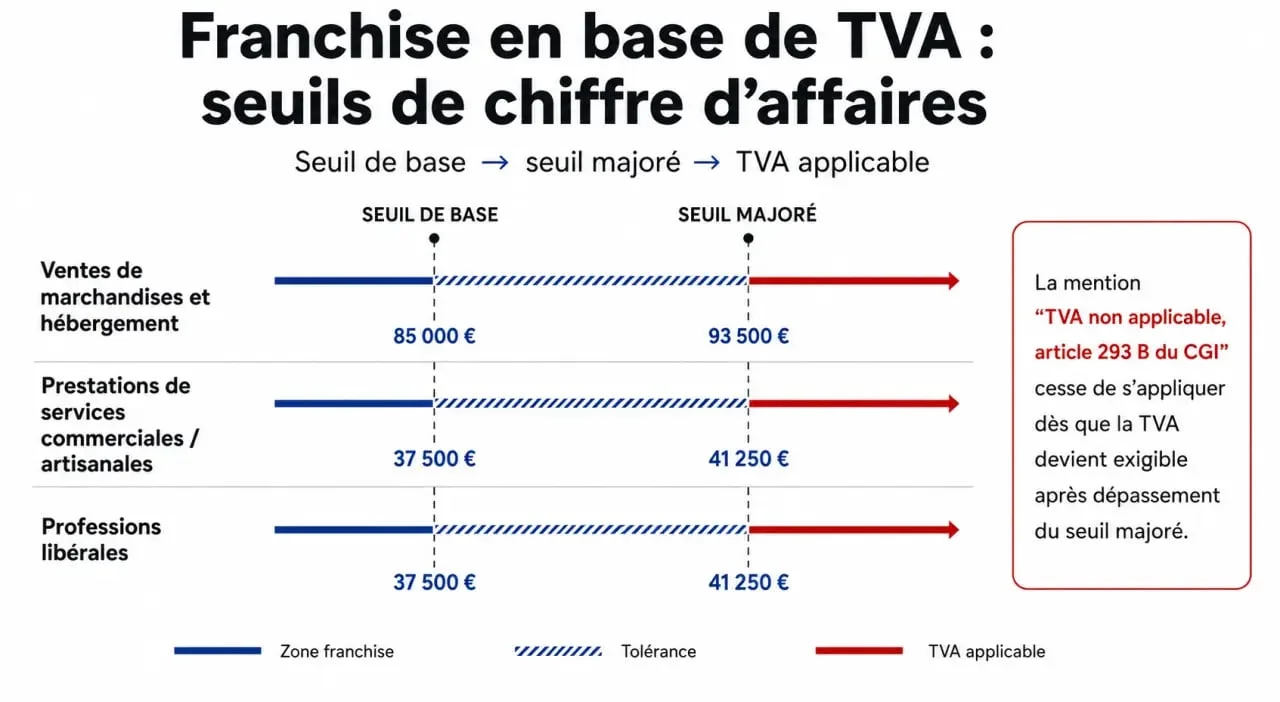
La franchise en base dépend du chiffre d’affaires annuel et de la nature de l’activité. Les seuils ne s’appliquent pas de la même manière pour une activité commerciale, une prestation de services, une activité libérale ou certains métiers soumis à des règles spécifiques.
| Type d’activité | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de marchandises, activité commerciale, hébergement | 85 000 € | 93 500 € |
| Prestations de services et activités libérales courantes | 37 500 € | 41 250 € |
| Avocats, auteurs et artistes-interprètes pour certaines recettes | 50 000 € | 55 000 € |
| Recettes accessoires ou autres opérations spécifiques | 35 000 € ou 25 000 € selon le cas | 38 500 € ou 27 500 € selon le cas |
Pour une entreprise créée en cours d’année, le chiffre d’affaires doit être apprécié au prorata temporis. Une activité lancée le 1er septembre 2026 ne dispose pas automatiquement du plafond annuel entier. Le seuil est rapporté à la durée réelle d’activité, par exemple sur 122 jours environ et non sur 365 jours. C’est une erreur fréquente chez les nouveaux indépendants.
Il faut aussi regarder la nature réelle de l’activité, pas seulement son intitulé administratif. Une graphiste qui vend surtout des prestations intellectuelles ne se situe pas dans le même cas qu’une boutique qui revend des objets imprimés ; un photographe peut mêler service, cession de droits et vente de tirages. Découper son chiffre d’affaires par type de recettes évite de se tromper de seuil.
Dépassement : quand la TVA redevient applicable
Le régime repose sur deux niveaux : le seuil de base et le seuil majoré. Si le seuil de base est dépassé sans atteindre le seuil majoré, la TVA devient en principe applicable à partir du 1er janvier suivant. L’entreprise doit alors arrêter d’utiliser la mention de l’article 293 B sur ses nouvelles factures et commencer à facturer la TVA.
Si le seuil majoré est dépassé, la sortie est plus rapide : l’entreprise devient redevable de la TVA dès le jour du dépassement. Les factures émises à partir de cette date doivent comporter la TVA, avec le taux applicable, le montant hors taxes, le montant de TVA et le total toutes taxes comprises.
Depuis le 1er janvier 2025, la période de tolérance a été supprimée. Cela rend le suivi mensuel du chiffre d’affaires plus important, surtout pour les activités qui encaissent de grosses missions ponctuelles. Une seule facture importante peut faire basculer le régime plus tôt que prévu.
Facture sans TVA : la formulation à utiliser et les erreurs à éviter
Sur une facture émise sous franchise en base, la mention doit être lisible et explicite. La formulation courante est : « TVA non applicable, article 293 B du CGI ». Elle peut figurer près du total, dans les conditions de règlement ou dans une zone dédiée aux mentions fiscales.
Il ne faut pas indiquer un taux de TVA à 0 %, car ce n’est pas la même logique fiscale. Une TVA à 0 % peut renvoyer à d’autres régimes, alors que la franchise en base signifie que la TVA n’est pas applicable à l’opération. La facture doit donc présenter un prix hors taxes, sans ligne de TVA collectée. Pour aller plus loin, voir « Déclarer la TVA d’une entreprise ».
- Ne pas ajouter de TVA si l’entreprise est encore en franchise.
- Ne pas conserver la mention après dépassement du seuil applicable.
- Ne pas oublier la mention sur les factures adressées à des professionnels.
- Ne pas confondre franchise en base et exonération propre à une activité.
L’absence ou l’inexactitude d’une mention obligatoire peut entraîner une amende de 15 € par facture, dans les limites prévues par les règles applicables. Au-delà de la sanction, une facture incohérente complique la comptabilité du client et peut obliger à émettre un avoir puis une facture corrigée.
Renoncer à la franchise : une option parfois plus rentable
Une entreprise peut choisir d’opter pour la TVA même si elle reste sous les seuils. Cette option la fait sortir de la franchise en base et l’oriente vers un régime réel simplifié ou un régime réel normal de TVA. Elle devra alors collecter, déclarer et reverser la TVA, mais pourra aussi récupérer la TVA sur ses dépenses professionnelles.
Ce choix peut être pertinent si les clients sont majoritairement des entreprises qui récupèrent elles-mêmes la TVA, ou si l’activité demande beaucoup d’investissements. À l’inverse, pour une clientèle de particuliers, la franchise peut rester avantageuse parce qu’elle permet d’afficher un prix final sans TVA à ajouter.
Il existe aussi des situations particulières, notamment pour les avocats, auteurs, artistes-interprètes et certaines opérations intracommunautaires. La franchise intracommunautaire au sein de l’Union européenne suppose notamment une notification préalable à l’administration fiscale et le respect de plafonds, dont un seuil global de 100 000 € pour les opérations concernées. En cas de doute, il faut vérifier la nature exacte des recettes avant d’émettre les factures suivantes. Nous y revenons en détail : « Autoliquidation de la TVA ».











