
2065 ou 2033 : le bon formulaire selon l’IS, le BIC et le régime réel simplifié
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Les formulaires 2065 et 2033 sont souvent associés parce qu’ils interviennent au moment de la déclaration du résultat fiscal.
Pourtant, leur rôle diffère nettement. Le 2065-SD sert à déclarer l’impôt sur les sociétés, tandis que la liasse 2033-SD détaille les éléments comptables simplifiés qui justifient ce résultat.
2065 et 2033 : deux documents liés, mais pas interchangeables
Le formulaire 2065-SD concerne les entreprises soumises à l’impôt sur les sociétés. Il sert à déclarer le résultat imposable, les informations d’identification de la société et certains éléments utiles au calcul de l’IS.
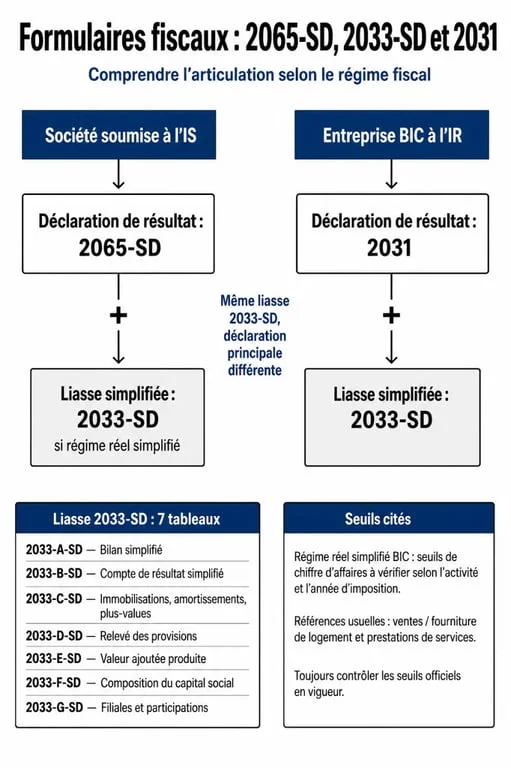
La liasse 2033-SD, elle, regroupe des tableaux comptables et fiscaux. Elle présente le bilan, le compte de résultat, les immobilisations, les amortissements, les provisions, les déficits, les effectifs et la valeur ajoutée. En pratique, la 2065 annonce le résultat fiscal, tandis que la 2033 explique comment ce résultat est construit. Cette distinction évite bien des confusions, surtout lorsque la déclaration doit être déposée rapidement. Le détail est expliqué dans « Quelle liasse fiscale choisir pour une société ».
| Document | Rôle principal | Cas fréquent |
|---|---|---|
| 2065-SD | Déclaration d’impôt sur les sociétés | Société soumise à l’IS |
| 2033-SD | Liasse fiscale simplifiée | Entreprise au régime réel simplifié |
| 2031 | Déclaration de résultat BIC à l’IR | Entreprise relevant des BIC hors IS |
Qui doit déposer quoi selon son régime fiscal ?
Entreprise à l’IS : 2065 avec la liasse 2033 si le réel simplifié s’applique
Une société soumise à l’IS dépose le formulaire 2065-SD. Si elle relève du régime réel simplifié, elle joint aussi la liasse 2033. C’est le cas d’une petite société commerciale, artisanale ou de services qui clôture son exercice et doit transmettre une déclaration cohérente entre comptabilité et fiscalité. Le point clé n’est donc pas seulement la forme juridique, mais le régime fiscal retenu.
Entreprise BIC à l’IR : la 2033 se rattache au formulaire 2031
Pour une entreprise imposée à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux, la logique change. La liasse 2033 est généralement jointe au formulaire 2031, et non au 2065. Cette distinction évite une erreur fréquente : croire que la 2033 implique automatiquement l’IS. En réalité, elle dépend surtout du régime réel simplifié et du formulaire principal auquel elle se rattache.
LMNP et activités commerciales : attention au cadre déclaratif
Certains loueurs en meublé non professionnels, ou LMNP, peuvent aussi être concernés par une déclaration au régime réel simplifié dans la catégorie BIC. Dans ce cas, la 2033 sert à présenter le résultat comptable de l’activité, notamment les amortissements et les charges déductibles. Le formulaire principal dépend toutefois du régime d’imposition applicable. Il faut donc vérifier le cadre avant de déposer, car le bon enchaînement n’est pas le même selon que l’activité relève de l’IR ou de l’IS.
La liasse 2033 : les 7 tableaux à comprendre avant de remplir
La liasse 2033 comprend 7 tableaux, de 2033-A-SD à 2033-G-SD. Leur ordre suit la logique comptable de l’entreprise, depuis la photographie du patrimoine jusqu’aux éléments qui corrigent ou complètent le résultat fiscal. Chaque tableau a sa fonction, et une incohérence entre eux attire vite l’attention lors du dépôt.
| Tableau | Contenu | Point de vigilance |
|---|---|---|
| 2033-A-SD | Bilan simplifié | Actif, passif, créances, dettes |
| 2033-B-SD | Compte de résultat simplifié | Produits, charges, résultat |
| 2033-C-SD | Immobilisations, amortissements, plus-values et moins-values | Cohérence avec le registre des immobilisations |
| 2033-D-SD | Provisions, amortissements dérogatoires, déficits reportables | Justification des montants reportés |
| 2033-E-SD | Effectifs et valeur ajoutée | À remplir seulement dans certains cas |
| 2033-F-SD | Composition du capital social | Associés ou actionnaires concernés |
| 2033-G-SD | Filiales et participations | Liens capitalistiques à déclarer |
Le bon réflexe consiste à ne pas remplir ces tableaux comme s’ils étaient indépendants les uns des autres. Une dette inscrite au bilan doit se retrouver dans la comptabilité, un amortissement déclaré doit correspondre à une immobilisation, et un déficit reportable doit s’expliquer par les exercices précédents. Cette cohérence est essentielle pour éviter une déclaration fragile ou difficile à justifier.
Seuils et régime réel simplifié : le point de bascule à surveiller
Le régime réel simplifié dépend notamment du chiffre d’affaires. Les repères à connaître sont 840 000 euros pour certaines activités de vente ou de fourniture de logement, et 254 000 euros pour les prestations de services. D’autres seuils peuvent intervenir selon les obligations, notamment 203 100 euros, 83 600 euros, 152 500 euros ou 152 000 euros selon les situations déclaratives.
Le seuil ne doit pas être lu comme une simple ligne administrative. Il marque un changement de niveau de détail. En dessous, l’entreprise peut bénéficier d’une information allégée. Au-dessus, l’administration attend une présentation plus complète. Pour un dirigeant, le bon réflexe est donc de surveiller le chiffre d’affaires comme un indicateur de passage. Quand l’activité grandit, la déclaration ne change pas seulement de volume, elle change aussi de profondeur. Anticiper ce franchissement évite de découvrir trop tard qu’un tableau, une annexe ou une valeur ajoutée doit être renseigné.
La 2033-E-SD illustre bien cette logique. Elle n’est à remplir que si le chiffre d’affaires dépasse un seuil donné. Avant de la laisser vide ou de la compléter par automatisme, il faut vérifier si l’entreprise entre réellement dans le champ du tableau. Une vérification rapide au moment du dépôt suffit souvent à éviter une erreur inutile.
Remplir et déposer sans erreur : les vérifications utiles
Contrôler les montants et les périodes
Les montants doivent être arrondis à l’euro le plus proche. Les durées des exercices n et n-1 sont exprimées en mois, ce qui compte particulièrement lors d’une création, d’un premier exercice long ou court, ou d’un changement de date de clôture. Une durée mal indiquée peut créer des incohérences dans la lecture du résultat. Il faut donc vérifier les dates avant de valider, surtout si plusieurs exercices se succèdent avec des durées différentes.
Soigner amortissements, déficits et réintégrations
Les immobilisations et amortissements alimentent directement le résultat. Les amortissements dérogatoires, provisions, déficits reportables, plus-values à long terme, déductions diverses et éléments à réintégrer doivent être traités avec prudence. À l’IS, les déficits suivent un mécanisme de report spécifique. Il ne suffit pas de reprendre un solde comptable sans vérifier son traitement fiscal. Cette étape demande un contrôle précis des écritures, surtout quand plusieurs corrections se croisent dans la même déclaration.
Déposer via les bons canaux
Le dépôt s’effectue généralement par télétransmission, via l’espace professionnel sur impots.gouv.fr ou par un logiciel de comptabilité compatible. Avant validation, comparez le résultat de la 2065 avec celui issu de la 2033-B-SD, vérifiez les reports de n-1, puis conservez les justificatifs des écritures sensibles : amortissements, provisions, charges constatées d’avance et produits constatés d’avance.
En pratique, quelques vérifications simples suffisent à sécuriser l’envoi : identifier d’abord le régime fiscal, vérifier si le régime réel simplifié s’applique, associer la 2033 au bon formulaire principal, puis contrôler la cohérence entre bilan, résultat et tableaux annexes. Il faut aussi relire les seuils avant de laisser un tableau non renseigné. Ce dernier contrôle prend peu de temps et évite des corrections après dépôt.











