
Régime réel simplifié en entreprise : seuils de CA, TVA et obligations à connaître
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Le régime réel simplifié permet à une entreprise d’être imposée sur son bénéfice réel, avec des obligations comptables et déclaratives plus légères que le régime réel normal.
Le régime réel simplifié permet à une entreprise d’être imposée sur son bénéfice réel, avec des obligations comptables et déclaratives plus légères que le régime réel normal. Il concerne surtout les structures qui ont dépassé la micro-entreprise, sans relever encore du niveau de détail du réel normal.
Ce que change vraiment le régime réel simplifié
Avec ce régime, l’impôt n’est pas calculé sur un abattement forfaitaire comme en micro-entreprise. L’entreprise déclare ses recettes, ses dépenses professionnelles, ses amortissements et ses charges réelles. Le résultat imposable reflète donc davantage la réalité de l’activité.
Le régime réel simplifié peut concerner l’impôt sur les bénéfices, mais aussi la TVA. Les deux sujets sont liés dans la pratique, pourtant ils restent distincts. Une entreprise peut relever du régime réel simplifié d’imposition pour ses bénéfices et vérifier séparément si elle remplit les conditions du régime simplifié de TVA.
Micro, réel simplifié, réel normal : la logique de choix
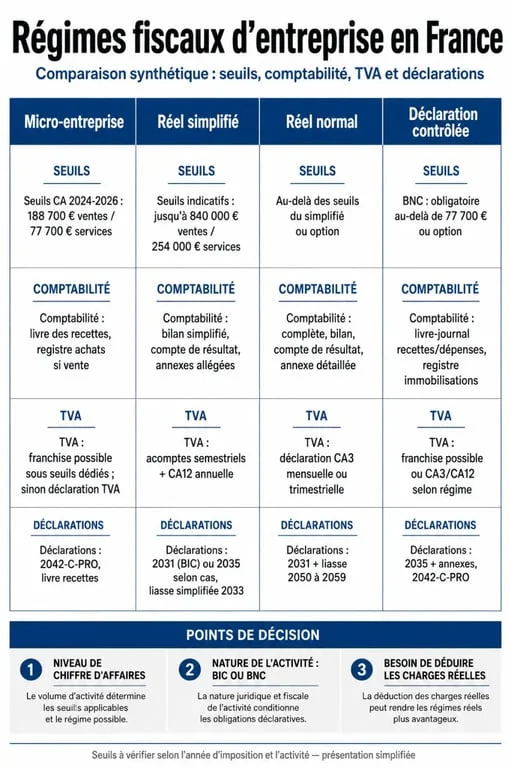
La micro-entreprise mise sur la simplicité, avec peu d’obligations comptables, mais elle ne permet pas de déduire les charges réelles. Le réel normal impose une comptabilité plus détaillée et des déclarations plus complètes. Le réel simplifié se situe entre les deux : il combine une fiscalité fondée sur les chiffres réels et des obligations allégées utiles pour de nombreuses petites entreprises et PME.
Les entreprises concernées et les seuils à surveiller
Le régime réel simplifié s’applique surtout aux entreprises relevant des bénéfices industriels et commerciaux, notamment les activités de vente, de restauration, d’hébergement, d’artisanat ou de prestations de services commerciales. Il peut concerner une entreprise individuelle comme une société, qu’elle soit imposée à l’impôt sur le revenu ou à l’impôt sur les sociétés. Sur ce sujet précis, voir « Résultat comptable ou bénéfice imposable ».
| Type d’activité | Plancher indicatif de CAHT | Plafond indicatif de CAHT |
|---|---|---|
| Vente de marchandises, restauration, hébergement | 203 100 € | 945 000 € |
| Prestations de services commerciales ou artisanales | 83 600 € | 286 000 € |
Ces seuils s’apprécient en chiffre d’affaires hors taxes. En création d’entreprise, il faut les lire avec prudence quand l’activité ne couvre pas une année complète. Le chiffre d’affaires peut alors être apprécié au prorata temporis, ce qui change l’analyse d’éligibilité.
Le cas des BNC
Les professionnels relevant des bénéfices non commerciaux suivent une autre logique. Au-delà des seuils de la micro-entreprise, ils relèvent en principe du régime de la déclaration contrôlée, et non du régime réel simplifié BIC. C’est un point à vérifier pour les professions libérales, les consultants, les thérapeutes ou les formateurs indépendants.
Option, dépassement et bascule de régime
Une entreprise qui relève de la micro-entreprise peut opter pour un régime réel si elle veut déduire ses charges réelles, mieux gérer sa TVA ou tenir une comptabilité plus complète. Cette option peut avoir du sens si les achats, loyers, frais de déplacement, logiciels, sous-traitance ou investissements pèsent fortement dans l’activité.
Le point à éviter consiste à regarder seulement le chiffre d’affaires. Un chiffre d’affaires élevé avec peu de charges ne produit pas le même résultat fiscal qu’un chiffre d’affaires plus modeste, mais chargé de dépenses importantes. Le bon raisonnement consiste à comparer le bénéfice réel estimé avec le résultat imposable issu du régime micro.
La croissance d’une entreprise change aussi la gestion fiscale. Une hausse du chiffre d’affaires entraîne souvent plus d’achats, plus de stocks, davantage de TVA collectée, puis des acomptes plus élevés et des obligations comptables plus structurées. Suivre chaque mois le CAHT, la TVA exigible et les charges engagées permet de garder une vision claire et d’éviter une bascule mal anticipée.
Que se passe-t-il en cas de dépassement ?
Le dépassement des seuils n’entraîne pas toujours un changement immédiat et brutal. Selon la situation, l’entreprise peut rester temporairement au régime réel simplifié, puis passer au régime réel normal si les seuils sont dépassés de manière durable. En pratique, il faut surveiller la première année suivant le dépassement et vérifier les conséquences avec l’administration fiscale ou un expert-comptable.
Les obligations comptables et déclaratives
Le régime réel simplifié reste un régime réel. L’entreprise doit tenir une comptabilité permettant de justifier ses recettes, dépenses, créances, dettes et immobilisations. L’allègement porte surtout sur la présentation et certains travaux comptables, pas sur l’obligation de conserver des justificatifs fiables.
Dans les faits, cela suppose de tenir un livre journal, en général centré sur les recettes encaissées et les dépenses payées. Les créances et les dettes sont constatées à la clôture de l’exercice. L’entreprise établit aussi un bilan simplifié, un compte de résultat et des annexes adaptées.
- tenir un livre journal centré sur les recettes encaissées et les dépenses payées ;
- constater les créances et dettes à la clôture de l’exercice ;
- établir un bilan simplifié, un compte de résultat et des annexes adaptées ;
- conserver les factures, relevés, contrats et pièces comptables ;
- télétransmettre les déclarations fiscales dans les délais applicables.
Pour l’impôt sur les bénéfices, les entreprises à l’impôt sur le revenu déposent en principe le formulaire 2031. Les sociétés soumises à l’impôt sur les sociétés utilisent le formulaire 2065. Dans les deux cas, les tableaux 2033 A et suivants servent à transmettre une liasse fiscale simplifiée.
TVA simplifiée : déclaration CA12 et acomptes
Le régime simplifié de TVA permet de ne pas déposer une déclaration de TVA chaque mois. L’entreprise verse deux acomptes au cours de l’année, puis régularise la situation avec une déclaration annuelle CA12. Ce fonctionnement convient aux structures qui veulent limiter la fréquence déclarative tout en restant redevables de la taxe sur la valeur ajoutée.
Ce régime suppose notamment de respecter des plafonds de chiffre d’affaires hors taxes et de ne pas dépasser 15 000 € de TVA exigible sur l’année. Si ce montant est franchi, l’entreprise peut devoir passer à un régime de TVA plus fréquent, avec des déclarations mensuelles ou trimestrielles selon les cas.
Le bon réflexe consiste à distinguer trois suivis : le chiffre d’affaires hors taxes pour l’éligibilité au régime, la TVA collectée et déductible pour la trésorerie, puis le résultat réel pour l’impôt. Cette séparation évite les confusions les plus courantes et aide à choisir entre micro-entreprise, réel simplifié et réel normal sans subir le régime fiscal au lieu de le piloter.











