
Micro-entreprise ou entreprise individuelle : ce que changent les seuils, la TVA et les cotisations
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
La micro-entreprise est une entreprise individuelle sous un régime simplifié fiscal et social.
La micro-entreprise est une entreprise individuelle sous un régime simplifié fiscal et social. Elle permet de démarrer une activité commerciale, artisanale ou libérale en nom propre, avec peu de formalités. En contrepartie, elle reste encadrée par des plafonds de chiffre d’affaires, des règles de TVA et des obligations déclaratives précises.
Micro-entreprise, auto-entreprise, entreprise individuelle : ne pas confondre
Le terme auto-entrepreneur désigne aujourd’hui la même réalité que micro-entrepreneur. La différence est historique : les deux appellations renvoient au régime de la micro-entreprise, rattaché à une entreprise individuelle.
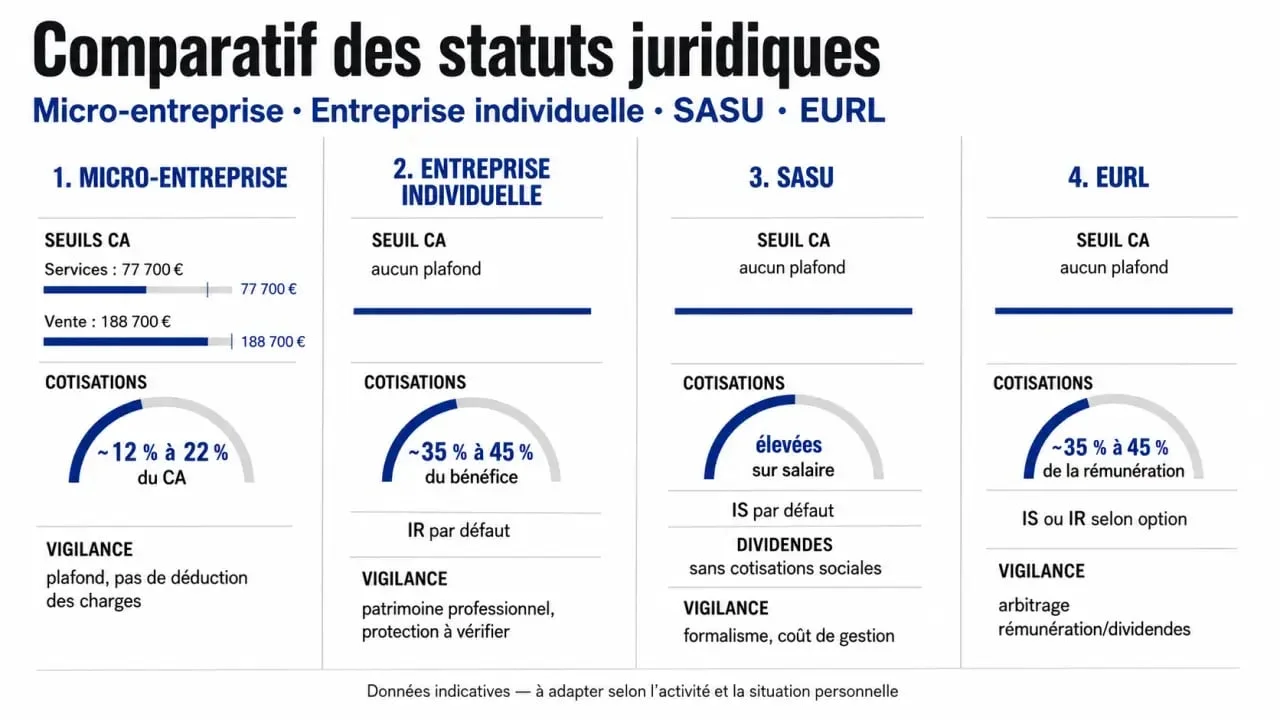
Le micro-entrepreneur exerce en son nom propre. Il n’a pas de capital social à déposer, pas de statuts à rédiger et pas d’associé. À la différence d’une SASU ou d’une EURL, la micro-entreprise n’a pas de personnalité juridique distincte de celle de l’entrepreneur.
Depuis la séparation automatique des patrimoines personnel et professionnel de l’entrepreneur individuel, les biens personnels sont mieux protégés. Cette protection ne supprime pas toutes les responsabilités, notamment en matière de dettes fiscales et sociales ou si des garanties ont été données volontairement.
Les plafonds et conditions qui rendent le régime accessible
La micro-entreprise convient surtout aux activités dont le chiffre d’affaires reste sous certains plafonds. Ces seuils varient selon la nature de l’activité, car vendre des marchandises ne produit pas les mêmes revenus ni les mêmes charges qu’une prestation de services ou qu’une activité libérale. Nous y revenons en détail : « TVA non applicable, article 293 B du CGI ».
| Type d’activité | Plafond de chiffre d’affaires | Régime fiscal courant |
|---|---|---|
| Vente de marchandises, objets, fournitures, denrées | 188 700 € | micro-BIC |
| Prestations de services commerciales ou artisanales | 77 700 € | micro-BIC |
| Activités libérales | 77 700 € | micro-BNC |
En cas d’activité mixte, par exemple vente de produits et prestation de pose, il faut suivre séparément les recettes de chaque catégorie. Le total et la répartition doivent rester compatibles avec les plafonds applicables.
Certaines activités sont réglementées ou plus complexes : artisanat soumis à qualification, professions libérales particulières, activités relevant de la Cipav, location meublée de tourisme, ou métiers nécessitant une assurance professionnelle. Avant l’immatriculation, mieux vaut vérifier les conditions propres à son secteur.
Créer sa micro-entreprise : les démarches vraiment utiles
La création se fait en ligne via le Guichet unique géré par l’INPI. Cette déclaration permet l’immatriculation au RNE et, selon l’activité, au RCS. L’entrepreneur renseigne son identité, son adresse, la nature de son activité, la date de début et les options fiscales éventuelles.
Les choix à préparer avant de déclarer
Avant de remplir le formulaire, il faut définir précisément l’activité principale, car elle influence le régime social, le régime fiscal et les cotisations. Une activité mal formulée peut créer des difficultés ensuite si l’activité réelle ne correspond pas à celle déclarée.
Il faut aussi anticiper les obligations pratiques : assurance professionnelle pour certains métiers, qualification artisanale si nécessaire, compte bancaire dédié lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives, et organisation de la facturation dès le premier client.
Chaque choix a des conséquences concrètes. L’activité déclarée détermine le code administratif, puis les cotisations, la facturation, les plafonds, la TVA et parfois l’assurance. Avant d’envoyer le dossier, il faut vérifier que l’ensemble reste cohérent.
Cotisations, impôt et TVA : ce que vous paierez réellement
Le régime micro-social repose sur une idée simple : les cotisations sont calculées sur le chiffre d’affaires encaissé. Si vous ne réalisez aucun chiffre d’affaires, vous ne payez pas de cotisations sociales sur cette période, même si les déclarations restent obligatoires.
| Activité | Taux de cotisations indicatif |
|---|---|
| Vente de marchandises | 12,3 % |
| Prestations de services commerciales ou artisanales | 21,2 % |
| Location meublée de tourisme classée | 6 % |
| Profession libérale non réglementée | 23,2 % |
| Profession libérale réglementée relevant de la Cipav | 25,6 % |
Sur le plan fiscal, les revenus relèvent du micro-BIC pour les activités commerciales, artisanales ou certaines prestations, et du micro-BNC pour les professions libérales. L’administration applique un abattement forfaitaire avant imposition : 71 % pour la vente, 50 % pour les prestations BIC et 34 % pour les activités BNC.
Le micro-entrepreneur peut aussi, sous conditions, opter pour le versement libératoire de l’impôt sur le revenu. Cette option consiste à payer l’impôt en même temps que les cotisations, par mois ou par trimestre. Elle peut simplifier le suivi, mais elle n’est pas avantageuse dans tous les foyers fiscaux.
La franchise en base de TVA permet de ne pas facturer la TVA tant que certains seuils ne sont pas franchis. Les seuils courants sont de 91 900 € pour les activités de vente et 36 800 € pour les prestations de services. En contrepartie, la TVA payée sur les achats n’est pas récupérable.
Quand la micro-entreprise devient trop étroite
La micro-entreprise est adaptée pour tester une activité, exercer seul, facturer simplement ou cumuler un projet avec un emploi salarié. Le cumul avec un contrat de travail est possible, à condition de respecter le contrat, une éventuelle clause d’exclusivité et l’obligation de loyauté envers l’employeur.
Elle montre ses limites lorsque les charges deviennent importantes, lorsque le chiffre d’affaires approche durablement les plafonds, ou lorsque l’entrepreneur veut s’associer, investir, embaucher largement ou déduire ses frais réels. Dans ces cas, une SASU ou une EURL peut devenir plus pertinente.
| Statut | À privilégier si… | Point de vigilance |
|---|---|---|
| Micro-entreprise | Vous voulez démarrer seul avec une gestion allégée | Plafonds, TVA, frais non déductibles au réel |
| Entreprise individuelle classique | Vous souhaitez rester en nom propre avec un régime plus adapté aux charges | Comptabilité plus complète |
| SASU | Vous cherchez une structure évolutive et une image sociétaire | Formalités et coûts plus élevés |
| EURL | Vous voulez une société unipersonnelle encadrée | Gestion juridique plus formelle |
En cas de dépassement des plafonds pendant deux années civiles consécutives, l’entrepreneur bascule vers un régime réel. Ce changement n’est pas forcément un frein : il peut accompagner une croissance saine, à condition d’avoir anticipé la comptabilité, la TVA, les prix et la rentabilité.
Enfin, même exercée en nom propre, une entreprise individuelle peut être transmise, cédée à un tiers, reprise par un salarié ou un membre de la famille. Le bon statut dépend donc moins de la simplicité au démarrage que de la trajectoire prévue pour l’activité.











