Contrôle fiscal des entreprises : 3 ans de reprise et 30 jours pour répondre
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Un contrôle fiscal des entreprises n’annonce pas automatiquement une fraude ni un redressement.
Un contrôle fiscal des entreprises n’annonce pas automatiquement une fraude ni un redressement. L’administration vérifie la cohérence des déclarations, de la comptabilité et des justificatifs. Pour le dirigeant, l’enjeu est de comprendre vite le cadre, les délais et les bons réflexes.
Ce que vérifie réellement l’administration fiscale
Le contrôle fiscal sert à vérifier que l’entreprise a correctement déclaré et payé ses impôts et taxes selon son activité. Il peut porter sur la TVA, l’impôt sur les sociétés, l’impôt sur le revenu pour les entreprises individuelles, ainsi que sur d’autres taxes assimilées selon les cas. L’administration compare alors les déclarations, les écritures comptables, les factures, les relevés bancaires professionnels et les informations qu’elle détient déjà.
Une entreprise peut être contrôlée quelle que soit sa taille : société commerciale, profession libérale, association fiscalisée, entreprise individuelle ou auto-entrepreneur. Pour les micro-entrepreneurs, l’attention porte souvent sur le chiffre d’affaires déclaré, le respect des seuils, les justificatifs d’encaissement et la cohérence entre l’activité réelle et les déclarations. Ce sont ces écarts, même modestes, qui attirent l’attention.
Le point essentiel reste le caractère contradictoire de la procédure. L’entreprise peut expliquer sa situation, produire des pièces, discuter les analyses de l’administration et se faire assister par un expert-comptable ou un avocat. Cette possibilité de réponse fait partie du contrôle lui-même.
Contrôle sur pièces, examen de comptabilité ou vérification sur place
Toutes les procédures ne se déroulent pas de la même manière. Certaines restent entièrement à distance, d’autres passent par une analyse plus poussée de la comptabilité ou par une présence dans les locaux de l’entreprise. Le niveau d’échange, les délais et la préparation attendue changent selon le type de contrôle.
| Type de contrôle | Lieu | Ce qui est examiné | Point de vigilance |
|---|---|---|---|
| Contrôle sur pièces | Dans les bureaux de l’administration | Déclarations, informations fiscales, justificatifs demandés | Répondre clairement aux demandes écrites |
| Examen de comptabilité | À distance | Fichiers comptables transmis par voie électronique | Transmettre les fichiers dans les délais, souvent 15 jours |
| Vérification de comptabilité | Dans les locaux de l’entreprise ou chez son conseil | Comptabilité, factures, écritures, pièces justificatives | Préparer l’échange oral et contradictoire |
La notification n’est pas un simple détail
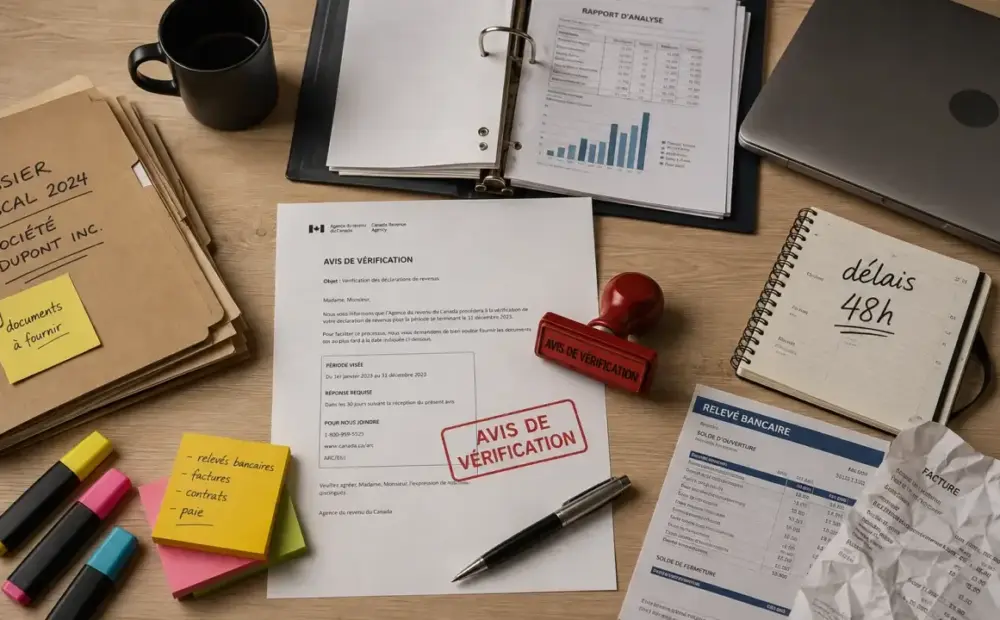
Pour une vérification de comptabilité, l’entreprise reçoit en principe un avis de vérification, souvent par courrier recommandé. Cet avis précise les années et les impôts concernés, ainsi que la possibilité de consulter la charte des droits et obligations du contribuable vérifié. Un délai minimal, couramment présenté comme 48 heures avant le début des opérations, doit permettre de s’organiser.
Ce temps n’est pas accessoire. Il sert à rassembler les pièces utiles, à prévenir les bons interlocuteurs et à vérifier que les documents demandés sont bien disponibles. Une réponse préparée dès le départ évite les imprécisions et limite les malentendus avec l’inspecteur.
La procédure se joue aussi dans la qualité du dialogue
Lors d’une vérification sur place, l’inspecteur échange avec le dirigeant ou son représentant. Ce dialogue oral et contradictoire permet d’expliquer une marge inhabituelle, un décalage de TVA, une écriture de régularisation ou une opération exceptionnelle. Mieux vaut répondre précisément que multiplier les approximations.
Dans ce cadre, la manière de répondre compte autant que le fond. Une explication simple, étayée par des pièces, aide souvent à clarifier la situation plus vite qu’une réponse trop longue ou trop vague. Le contrôle devient alors un échange de vérification, pas seulement une lecture de chiffres.
Délais de reprise, durée du contrôle et prescription
Le droit de reprise limite la période pendant laquelle l’administration peut réclamer un impôt supplémentaire. En matière fiscale, le délai le plus courant est de 3 ans, notamment pour l’IS et la TVA. Cela signifie que l’administration peut, en principe, revenir sur les années non prescrites dans ce cadre.
Certains cas allongent toutefois les délais. En présence d’activité occulte, de manœuvres frauduleuses ou de situations particulières, le délai peut atteindre 6 ans ou 10 ans. Il faut donc éviter de raisonner uniquement avec la règle générale sans vérifier la nature exacte du risque reproché. La prescription dépend toujours du type de manquement examiné.
La durée du contrôle dépend aussi de la procédure. Pour certaines petites entreprises, la vérification de comptabilité dans les locaux ne doit pas dépasser 3 mois. L’examen de comptabilité à distance s’inscrit dans une temporalité encadrée, pouvant aller jusqu’à 6 mois à compter de la transmission des fichiers comptables. Ces repères aident à suivre le calendrier et à organiser la défense.
Pourquoi une entreprise est sélectionnée pour un contrôle
Un contrôle peut être déclenché par un faisceau d’indices : incohérences entre chiffre d’affaires et TVA collectée, variations de marge difficiles à expliquer, déficits répétés, retards déclaratifs, opérations avec des sociétés liées, secteur considéré comme sensible ou informations transmises par un tiers. Une dénonciation peut exister, mais elle n’est pas le seul moteur de sélection.
L’administration fiscale croise aussi plusieurs sources d’information : déclarations des clients ou fournisseurs, fichiers bancaires dans certains cadres, données sociales, facturation électronique lorsqu’elle s’applique et historique déclaratif. Une anomalie isolée ne suffit pas toujours, mais plusieurs signaux concordants peuvent justifier un examen plus poussé. Le contrôle naît souvent de la répétition des écarts, pas d’un seul chiffre.
Le risque apparaît surtout dans l’écart entre deux réalités qui devraient se rejoindre : le chiffre d’affaires encaissé et déclaré, la TVA facturée et reversée, le stock comptable et le stock physique, la rentabilité affichée et les mouvements observés. Repérer ces écarts avant l’administration permet de corriger, documenter ou expliquer ce qui pourrait sembler suspect.
Se préparer et réagir en cas de proposition de rectification
Pour aller plus loin, la démarche inverse existe : interroger l’administration avant l’opération plutôt qu’après, par un rescrit fiscal et ses délais de trois ou six mois.
La meilleure préparation consiste à organiser les preuves avant d’en avoir besoin. Une comptabilité tenue régulièrement, des factures accessibles, des contrats classés, des relevés rapprochés et des explications écrites sur les opérations atypiques réduisent nettement la difficulté du contrôle. Plus les documents sont disponibles vite, plus la réponse est claire.
- centraliser les factures d’achat et de vente ;
- conserver les justificatifs bancaires professionnels ;
- documenter les avoirs, remises, abandons de créance et écritures exceptionnelles ;
- vérifier la cohérence entre déclarations de TVA, bilan et compte de résultat ;
- prévenir rapidement l’expert-comptable dès réception d’un courrier fiscal.
Si l’administration estime qu’un impôt a été insuffisamment déclaré, elle adresse une proposition de rectification. L’entreprise dispose en principe de 30 jours pour répondre, avec la possibilité de demander une prolongation de 30 jours dans de nombreux cas. Ne pas répondre peut revenir à laisser l’administration poursuivre sur sa position.
La réponse doit être argumentée, pièce par pièce, sans agressivité inutile. Si le désaccord persiste, l’entreprise peut solliciter un recours hiérarchique, saisir la commission départementale des impôts lorsque le litige relève de sa compétence, puis envisager un contentieux devant le tribunal administratif. L’objectif est de construire une position défendable, documentée et cohérente. Nous y revenons en détail : « Contrôle fiscal ».