
Taxe sur les bureaux : 1er janvier, surfaces taxables et clause de bail à vérifier
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
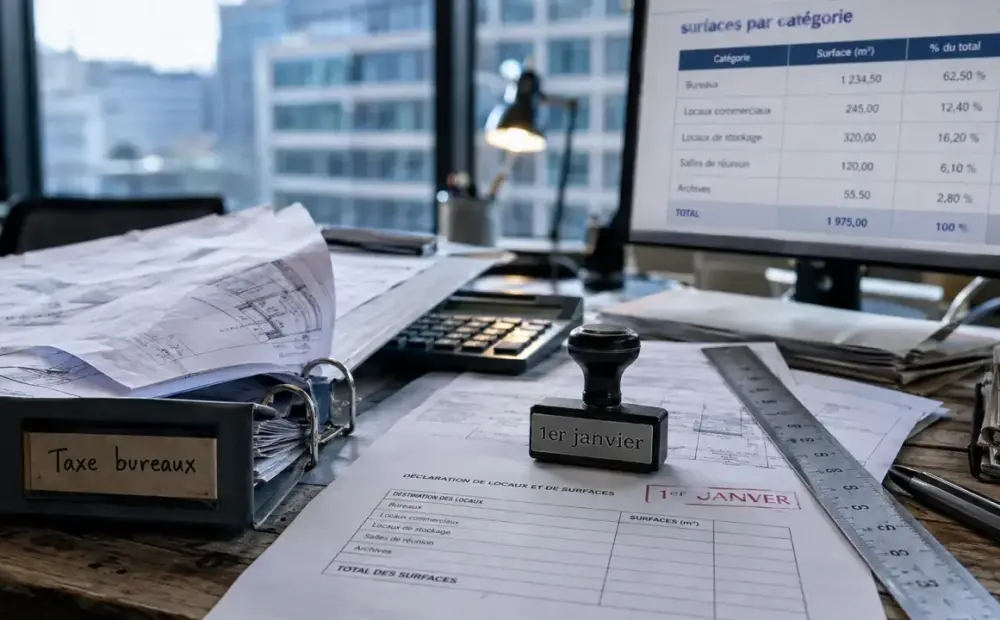
Une entreprise peut être concernée par la taxe annuelle sur les bureaux dès lors qu’elle détient, utilise ou loue certains locaux professionnels dans une zone visée.
Le point à vérifier se joue au 1er janvier, avec quatre critères à croiser : le département, la nature du local, la surface et le statut juridique.
Vérifier d’abord si vos locaux entrent dans le périmètre
La taxe sur les bureaux vise des locaux professionnels situés dans certains départements seulement. Elle concerne l’Île-de-France, soit Paris, l’Essonne, les Hauts-de-Seine, la Seine-et-Marne, la Seine-Saint-Denis, le Val-de-Marne, le Val-d’Oise et les Yvelines. Elle s’applique aussi dans les Bouches-du-Rhône, le Var et les Alpes-Maritimes. La première vérification consiste donc à regarder l’adresse du local, avant même d’examiner son usage.
Le fait qu’un local soit occupé ou vacant ne suffit pas à écarter la taxe. Si les conditions sont réunies au 1er janvier, l’imposition peut être due pour l’année entière, même en cas de cession ou de changement d’occupant en cours d’année. C’est souvent ce point qui crée des erreurs, car la taxe dépend d’une situation figée à date fixe et non de l’occupation mois par mois.
Les grandes catégories de surfaces concernées
Les locaux à usage de bureaux sont les plus évidents, mais ils ne sont pas les seuls. Peuvent aussi entrer dans l’assiette les locaux commerciaux, les locaux de stockage et certaines surfaces de stationnement annexées à une activité professionnelle. La qualification dépend de l’usage réel du local, pas seulement de l’intitulé retenu dans le bail ou dans la comptabilité. Un entrepôt, une réserve ou une place de parking ne se traitent donc pas comme un bureau sans vérification préalable.
Identifier le redevable : propriétaire, bailleur ou locataire ?
Le redevable légal est en principe la personne qui dispose du local au 1er janvier : propriétaire, copropriétaire en indivision, usufruitier, titulaire d’un droit réel ou bénéficiaire d’une autorisation d’occupation temporaire. Une entreprise propriétaire de ses bureaux doit donc examiner directement son obligation déclarative. Dans ce cas, le sujet ne se limite pas à la surface, il touche aussi la qualité juridique du détenteur. À lire aussi sur ce point : « Taxe foncière professionnelle ».
En présence d’un bail commercial ou d’un bail professionnel, la situation mérite une lecture attentive. Fiscalement, la taxe est généralement établie au nom du propriétaire ou du titulaire du droit réel. Toutefois, le bail peut prévoir que la charge économique de la taxe est refacturée au locataire. Sans clause claire, le transfert au locataire peut devenir une source de désaccord et compliquer la gestion de fin d’exercice.
Il faut donc distinguer la redevabilité fiscale et la charge contractuelle. L’administration identifie la personne tenue de déclarer et de payer, puis le contrat organise la répartition financière entre les parties. Une entreprise locataire doit vérifier deux points très concrets : si elle est visée par la taxe au titre de son occupation, et si une clause du bail lui demande de rembourser tout ou partie du montant.
Surfaces taxables et principales exonérations à contrôler
La taxe n’est pas due dès le premier mètre carré dans tous les cas. Des seuils d’exonération existent selon la catégorie de local. Ils permettent d’écarter certaines petites surfaces, à condition de bien additionner les surfaces pertinentes et de ne pas isoler artificiellement des espaces qui fonctionnent ensemble. Avant de conclure à une exonération, il faut donc vérifier la surface totale réellement liée à l’activité.
| Catégorie de local | Seuil d’exonération à vérifier | Point d’attention |
|---|---|---|
| Locaux à usage de bureaux | Moins de 100 m² | Inclure les espaces affectés à l’administration, à la direction ou aux fonctions support. |
| Locaux commerciaux | Moins de 2 500 m² | La vente, l’accueil du public ou l’exploitation commerciale orientent la qualification. |
| Locaux de stockage | Moins de 5 000 m² | Entrepôts, réserves et surfaces logistiques doivent être analysés selon leur usage réel. |
| Surfaces de stationnement | Moins de 500 m² | Le lien avec les locaux professionnels est déterminant. |
Les cas qui demandent une vigilance particulière
Les locaux mixtes sont les plus délicats : un même site peut comprendre des bureaux, une réserve, un showroom et des places de stationnement. Dans ce cas, il faut raisonner par catégorie de surface. Une exonération applicable à une partie du site ne dispense pas forcément les autres parties si elles dépassent leur propre seuil. Ce point compte aussi lorsque plusieurs espaces sont liés à une même activité mais n’ont pas le même usage.
Certaines exonérations peuvent aussi dépendre de la nature du local, de son affectation ou de son implantation dans des zones particulières comme les QPPV ou les Zorcomir. Lorsque l’entreprise occupe plusieurs sites, le bon réflexe consiste à établir un tableau interne par adresse, département, catégorie de local, surface et statut juridique au 1er janvier. Cette méthode limite les oublis et facilite la comparaison d’un site à l’autre. La question est traitée à part : « Cotisation foncière des entreprises ».
Déclarer, payer et anticiper le montant
La déclaration et le paiement s’effectuent en principe chaque année avant le 1er mars. Lorsque cette date tombe un jour non ouvré, l’échéance peut être reportée au premier jour ouvré suivant, comme le 2 mars 2026. Le formulaire papier pré-identifié est généralement utilisé lorsqu’il est reçu par le redevable. Mieux vaut donc vérifier la date et le document dès le début d’année plutôt que d’attendre la dernière semaine.
Si aucun formulaire pré-identifié n’a été reçu, il faut utiliser le formulaire n°6705-B. Les entreprises relevant de la Direction des grandes entreprises utilisent le formulaire n°6705-RK. Les démarches et formulaires sont accessibles sur impots.gouv.fr, auprès du service des impôts compétent. Cette étape évite de déposer une déclaration au mauvais format ou auprès du mauvais interlocuteur.
Les éléments nécessaires au calcul
Le montant dépend notamment de la surface taxable, de la catégorie du local et de la circonscription tarifaire. Les tarifs sont exprimés par mètre carré et actualisés chaque année, notamment selon l’IPC hors tabac ou l’indice applicable. Des actualisations de 1,3 % ou 1,8 % peuvent ainsi modifier le barème d’une année à l’autre. Le calcul doit donc partir du bon barème, pas de celui de l’année précédente.
Avant de déposer la déclaration, il est utile de réunir les plans, baux, actes de propriété, relevés de surfaces, descriptifs d’usage et éventuelles clauses de refacturation. Cette vérification limite les erreurs classiques : oublier un parking annexé, déclarer une surface globale sans distinguer les catégories, ou supposer qu’un local vacant n’est pas taxable. Plus le dossier est préparé tôt, plus le calcul est simple à sécuriser.
En pratique, la bonne méthode consiste à partir du 1er janvier, identifier le détenteur juridique, qualifier chaque surface, appliquer les seuils, puis calculer le montant selon le barème applicable. Cette séquence simple permet à l’entreprise de sécuriser sa conformité sans attendre la réception d’un avis ou d’un rappel. Elle facilite aussi le dialogue entre service immobilier, comptabilité et direction administrative quand plusieurs sites sont concernés.











