
Taxe foncière professionnelle : CFE, propriétaire, occupant, qui paie quoi ?
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
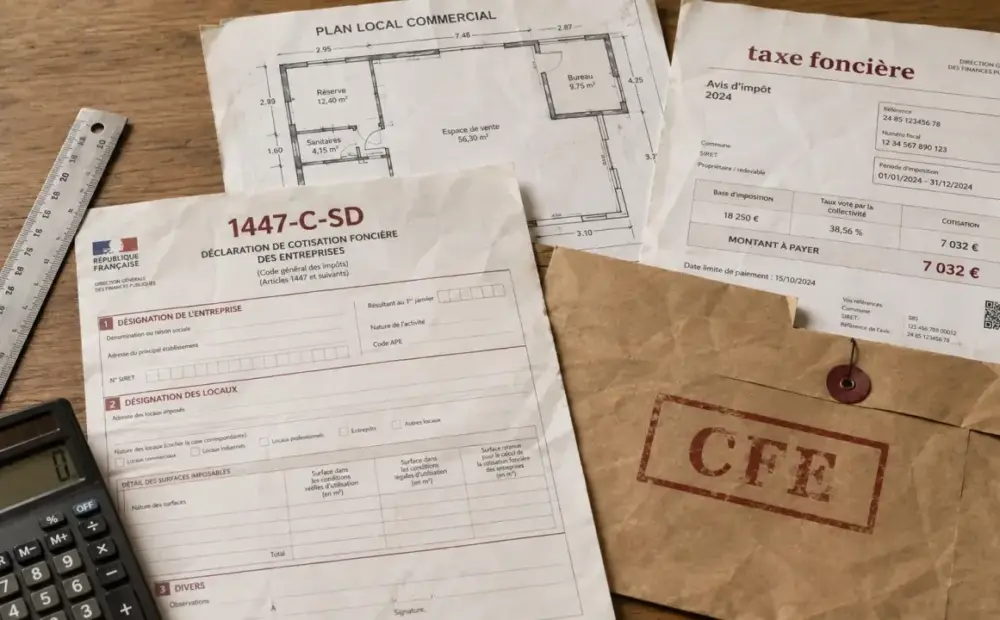
La taxe foncière professionnelle prête souvent à confusion, car elle renvoie à deux réalités différentes : la taxe foncière due par le propriétaire d’un local professionnel et la cotisation foncière des entreprises, ou CFE, due par l’entreprise qui exerce une activité.
La taxe foncière professionnelle prête souvent à confusion, car elle renvoie à deux réalités différentes : la taxe foncière due par le propriétaire d’un local professionnel et la cotisation foncière des entreprises, ou CFE, due par l’entreprise qui exerce une activité. Pour éviter les erreurs, il faut d’abord identifier la taxe concernée, puis le redevable, la base de calcul et les démarches à effectuer.
Taxe foncière professionnelle ou CFE : la distinction à faire dès le départ
Dans le langage courant, beaucoup d’entrepreneurs parlent de « taxe foncière professionnelle » pour désigner la CFE. Juridiquement, la CFE est un impôt local dû par les professionnels qui exercent en France une activité habituelle, non salariée et exercée à titre professionnel. Elle fait partie de la contribution économique territoriale et a remplacé l’ancienne taxe professionnelle.
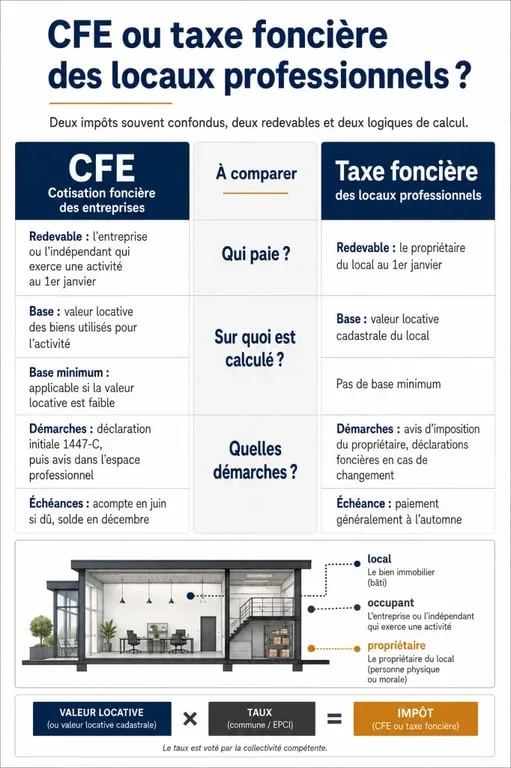
La taxe foncière des locaux professionnels, elle, concerne le bien immobilier. Elle est en principe due par le propriétaire du local au 1er janvier, qu’il occupe les lieux ou qu’il les loue à une entreprise. Un bail commercial peut prévoir une refacturation au locataire, mais cela relève du contrat entre les parties. Vis-à-vis de l’administration fiscale, le propriétaire reste le redevable de la taxe foncière.
| Situation | Taxe concernée | Redevable principal |
|---|---|---|
| Entreprise qui exploite un bureau, atelier, boutique ou cabinet | CFE | Professionnel occupant ou utilisateur |
| Propriétaire d’un local commercial ou professionnel | Taxe foncière | Propriétaire au 1er janvier |
| Entreprise sans local dédié ou travaillant à domicile | CFE possible | Professionnel, souvent sur base minimum |
Qui doit payer selon l’activité et l’usage du local ?
Les professionnels concernés par la CFE
La CFE concerne les entreprises individuelles, les sociétés, les micro-entrepreneurs et les professions libérales dès lors que l’activité est exercée de manière habituelle en France et qu’elle n’est pas salariée. Le fait de ne pas recevoir de clientèle ou de travailler chez soi ne suffit pas à écarter l’imposition. En l’absence de locaux imposables ou lorsque la valeur locative est faible, une base d’imposition minimum peut s’appliquer.
Le critère essentiel n’est donc pas seulement la présence d’un local visible, mais l’existence d’une activité professionnelle régulière. Un consultant qui travaille depuis son domicile, un artisan qui utilise un petit atelier ou une société qui occupe des bureaux peuvent entrer dans le champ de la CFE, avec des montants très différents selon la commune ou l’EPCI.
Location, sous-location et cas immobiliers
Les activités de location et de sous-location d’immeubles peuvent également être concernées, notamment lorsque les recettes dépassent certains seuils ou lorsque l’activité prend une dimension professionnelle. La location nue, la location meublée ou la sous-location ne produisent pas toujours les mêmes effets fiscaux. Il faut donc vérifier la nature de l’activité, son caractère habituel et les éventuelles exonérations applicables.
Comment le montant est calculé
Pour la CFE, le calcul repose principalement sur la valeur locative des locaux utilisés pour l’activité. Cette base d’imposition est ensuite multipliée par un taux fixé localement par la commune ou l’EPCI. À cela peut s’ajouter une taxe additionnelle destinée au financement des CCI et des CMA.
Lorsque l’entreprise ne dispose pas de local professionnel ou que la valeur locative est très faible, l’administration applique une base minimum. Cette base dépend notamment du chiffre d’affaires ou des recettes. Les barèmes comportent plusieurs niveaux, avec des montants pouvant aller de 247 € à 7 669 € selon les tranches applicables. Le seuil de 5 000 € de chiffre d’affaires reste important : en dessous, l’entreprise peut ne pas être redevable de la cotisation minimum.
Le montant se lit en plusieurs étapes : d’abord l’existence même de l’activité imposable, puis le local ou l’absence de local, ensuite la valeur locative ou la base minimum, enfin le taux local et les taxes additionnelles. Cette lecture évite une erreur fréquente, celle de comparer sa CFE à celle d’une entreprise voisine sans tenir compte de la commune, de la surface, de l’usage réel des locaux ou du chiffre d’affaires retenu.
Exonérations, réductions et erreurs fréquentes à vérifier
Certaines situations peuvent ouvrir droit à une exonération permanente ou temporaire. Les cas varient selon l’activité, le statut, l’implantation géographique ou la délibération de la collectivité locale. Les créations d’entreprise bénéficient généralement d’un traitement particulier la première année, mais cela ne dispense pas de déposer la déclaration initiale.
Les erreurs les plus coûteuses viennent souvent d’une mauvaise base d’imposition : surface inexacte, affectation du local mal qualifiée, changement d’activité non déclaré, local quitté mais encore pris en compte, ou confusion entre propriétaire et occupant. Pour les locaux professionnels, la taxe foncière peut aussi mériter une vérification lorsque la catégorie du bien, la consistance ou les éléments de calcul ne correspondent plus à la réalité. Nous y revenons en détail : « Taxe sur les bureaux ».
- Vérifiez le redevable : propriétaire pour la taxe foncière, professionnel pour la CFE.
- Contrôlez l’adresse imposée : siège, établissement secondaire, local quitté ou nouveau local.
- Comparez la base retenue avec l’usage réel des surfaces.
- Identifiez les exonérations possibles avant de payer sans contrôle.
- Gardez les justificatifs en cas de demande de correction ou de contestation.
Déclarer, payer et corriger : les démarches pratiques
Après la création d’une entreprise, la déclaration initiale de CFE se fait avec le formulaire 1447-C-SD. En cas de modification importante, par exemple un changement de local, une variation de surface ou une évolution de l’activité, le formulaire 1447-M-SD permet de signaler les changements. Ces formalités sont essentielles, car une information erronée peut influencer la cotisation pendant plusieurs années.
Le paiement de la CFE est obligatoirement dématérialisé depuis l’espace professionnel sur impots.gouv.fr. Lorsque la cotisation de l’année précédente est supérieure ou égale à 3 000 €, un acompte de 50 % est exigé, généralement autour du 15 juin, puis le solde est réglé en fin d’année, souvent autour du 15 décembre. Le prélèvement mensuel ou le prélèvement à l’échéance permet d’éviter les oublis.
En cas de doute sur le montant, il est possible de demander des explications au service des impôts des entreprises, puis de solliciter une correction si une erreur d’assiette, de local ou de situation est démontrée. Le bon réflexe consiste à ne pas attendre le dernier jour de paiement : plus la vérification est anticipée, plus il est simple de réunir les pièces utiles et de sécuriser sa fiscalité locale.











