
Quelle liasse fiscale choisir pour une société : IS, IR, réel normal ou simplifié ?
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
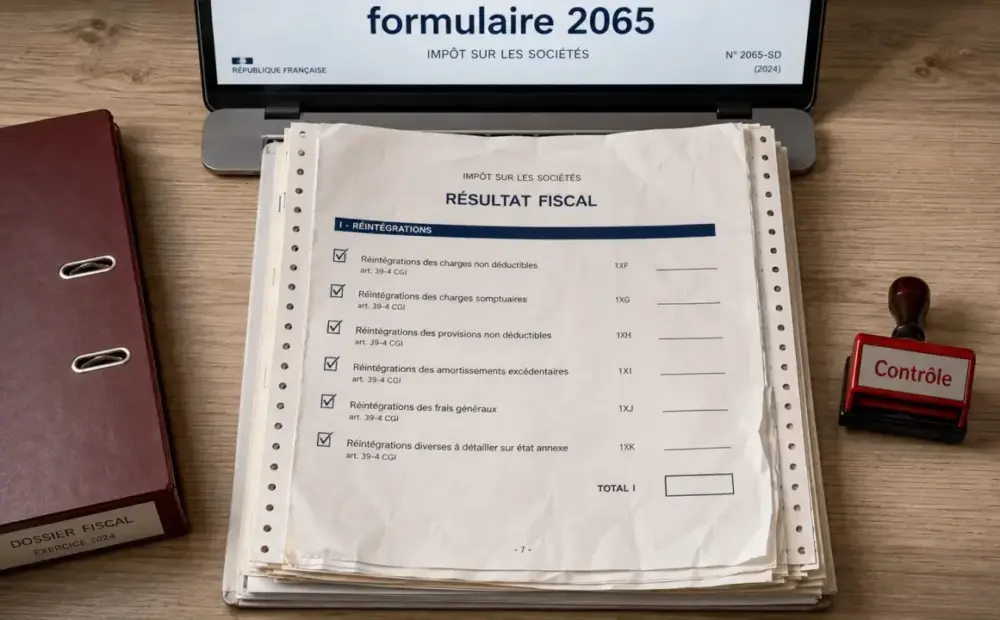
La liasse fiscale d’une société sert à déclarer son résultat imposable à l’administration fiscale.
Elle réunit la déclaration de résultat et des tableaux annexes normalisés, comme le bilan, le compte de résultat, les immobilisations, les provisions, les plus-values et la détermination du résultat fiscal. Le point sensible n’est pas seulement de la remplir, mais de déposer la bonne liasse selon le régime fiscal de la société. Sur ce sujet précis, voir « 2065 ou 2033 ».
À quoi sert la liasse fiscale d’une société ?
La liasse fiscale traduit la comptabilité annuelle en informations fiscales exploitables par la DGFiP. Elle sert à déterminer le bénéfice imposable, à justifier les retraitements entre résultat comptable et résultat fiscal, puis à calculer l’impôt dû, notamment l’impôt sur les sociétés pour les sociétés soumises à l’IS.
Elle ne doit pas être confondue avec la liasse comptable. La liasse comptable présente les comptes annuels, bilan, compte de résultat et annexes comptables. La liasse fiscale reprend une partie de ces données, mais les organise dans des formulaires Cerfa et ajoute des tableaux spécifiquement fiscaux, comme la détermination du résultat fiscal ou le suivi des déficits.
En pratique, la liasse fiscale intervient après la clôture de l’exercice, une fois les écritures comptables finalisées. Elle concerne les sociétés commerciales classiques comme les SARL, SAS, SASU ou SA, mais aussi certaines structures relevant de l’impôt sur le revenu lorsqu’elles exercent une activité imposée dans la catégorie BIC ou BNC.
Identifier le régime avant de choisir les formulaires
Le choix des formulaires dépend d’abord de deux questions simples : la société est-elle imposée à l’IS ou à l’IR, et relève-t-elle du régime réel normal ou du régime réel simplifié ? Une erreur à ce stade entraîne souvent une liasse inadaptée, même si les chiffres comptables sont corrects.
IS, IR, BIC ou BNC : la logique à retenir
Une société soumise à l’IS dépose en principe une déclaration de résultat via le formulaire 2065, accompagnée des tableaux correspondant à son régime. Une entreprise ou société relevant de l’IR en BIC utilise plutôt le formulaire 2031. Les professionnels imposés en BNC, notamment en déclaration contrôlée, utilisent le formulaire 2035.
Le régime réel normal impose une liasse plus détaillée, avec davantage de tableaux à renseigner. Le régime réel simplifié allège la présentation, notamment pour les entreprises de taille plus modeste. À titre de repère, les seuils couramment utilisés pour le régime simplifié sont de 945 000 € HT pour les activités de vente et de 286 000 € HT pour les prestations de services.
Les sociétés dispensées ou peu concernées
Les micro-entreprises ne déposent pas une liasse fiscale complète dans les mêmes conditions qu’une société au régime réel. Certaines structures sans activité ou nouvellement créées doivent tout de même vérifier leurs obligations déclaratives, car l’absence de chiffre d’affaires ne dispense pas toujours de déposer une déclaration. En cas de doute, le régime indiqué dans l’espace professionnel ou auprès du SIE reste le point de départ le plus fiable.
Quels formulaires composent la liasse fiscale ?
La liasse fiscale n’est pas un document unique : c’est un ensemble de formulaires. La déclaration principale identifie le régime et le type d’imposition ; les tableaux annexes détaillent ensuite les postes comptables et fiscaux nécessaires au calcul du résultat.
| Situation de la société | Déclaration principale | Tableaux généralement associés |
|---|---|---|
| Société à l’IS au réel normal | 2065 | 2050 à 2059, dont 2058-A |
| Société à l’IS au réel simplifié | 2065 | 2033-A à 2033-G |
| Entreprise ou société à l’IR en BIC | 2031 | 2050 à 2059 ou 2033 selon le régime |
| Activité BNC en déclaration contrôlée | 2035 | Annexes propres aux BNC |
| Groupe fiscalement intégré | 2065 et formulaires spécifiques | Tableaux liés à l’intégration fiscale, selon le périmètre du groupe |
Au réel normal, les tableaux 2050 à 2059 détaillent notamment le bilan actif, le bilan passif, le compte de résultat, les immobilisations, les amortissements, les provisions, les plus-values et moins-values, ainsi que les filiales et participations. Le formulaire 2058-A occupe une place centrale, car il sert à passer du résultat comptable au résultat fiscal.
Au régime simplifié, les tableaux 2033 réduisent le niveau de détail demandé. Cela ne veut pas dire que les contrôles disparaissent : les montants doivent toujours être cohérents avec la comptabilité, les amortissements, les charges déductibles et les justificatifs conservés par la société.
Le résultat fiscal : le passage qui concentre les erreurs
Le résultat fiscal ne correspond pas toujours au résultat comptable. La formule de base est simple : résultat fiscal = résultat comptable + réintégrations extracomptables – déductions extracomptables. Les réintégrations ajoutent des charges comptabilisées mais non déductibles fiscalement. Les déductions retirent des produits comptables non imposables ou bénéficiant d’un traitement fiscal particulier.
Réintégrations et déductions courantes
Parmi les réintégrations fréquentes, on trouve certaines amendes et pénalités, des provisions non déductibles, une part de charges non admises ou des amortissements excédentaires. Côté déductions, peuvent notamment apparaître certains régimes de plus-values à long terme, des produits déjà imposés autrement ou des dispositifs fiscaux spécifiques à la société.
La liasse fonctionne comme une suite de dominos. Un montant mal classé dans les immobilisations peut modifier les amortissements, puis le résultat comptable, puis le 2058-A, puis le montant d’impôt. L’erreur initiale paraît parfois minime, mais elle déclenche une chaîne de reports, de cases liées et de contrôles de cohérence. Avant de télétransmettre, il est donc utile de relire la liasse non pas formulaire par formulaire, mais comme un circuit : bilan, compte de résultat, retraitements, résultat fiscal, déficits, impôt.
Les points à vérifier avant dépôt
Les erreurs les plus courantes concernent le mauvais régime, l’oubli d’un tableau annexe, une discordance entre bilan et compte de résultat, ou un retraitement fiscal absent. Les sociétés ayant des déficits antérieurs, des provisions importantes, des filiales, des participations ou des plus-values doivent être particulièrement vigilantes, car les reports d’un exercice à l’autre structurent une partie de la liasse.
Quand et comment déposer la liasse fiscale ?
La liasse fiscale est déposée chaque année, après la clôture de l’exercice. Pour un exercice clos au 31 décembre, la date limite intervient généralement au 2e jour ouvré suivant le 1er mai. Pour une clôture décalée, le dépôt doit en principe être effectué dans les 3 mois suivant la clôture.
Le dépôt se fait de manière dématérialisée, soit en mode EDI-TDFC par l’intermédiaire d’un logiciel ou d’un prestataire habilité, soit en mode EFI depuis l’espace professionnel lorsque la situation le permet. Un délai supplémentaire de 15 jours calendaires peut s’appliquer dans le cadre de la télétransmission EDI-TDFC.
Pour sécuriser le dépôt, préparez en amont les comptes annuels arrêtés, le détail des immobilisations, amortissements et provisions, les justificatifs des retraitements fiscaux, les déficits reportables et l’identification exacte du régime d’imposition. Pour une société fiscalement intégrée, il faut aussi tenir compte des formulaires propres au groupe et des retraitements entre sociétés membres. Lorsque la structure devient complexe, l’accompagnement d’un expert-comptable permet surtout d’éviter une erreur de régime, de formulaire ou de table de passage.











