Rescrit fiscal : 3 mois ou 6 mois ?
État de l'information au 15 septembre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
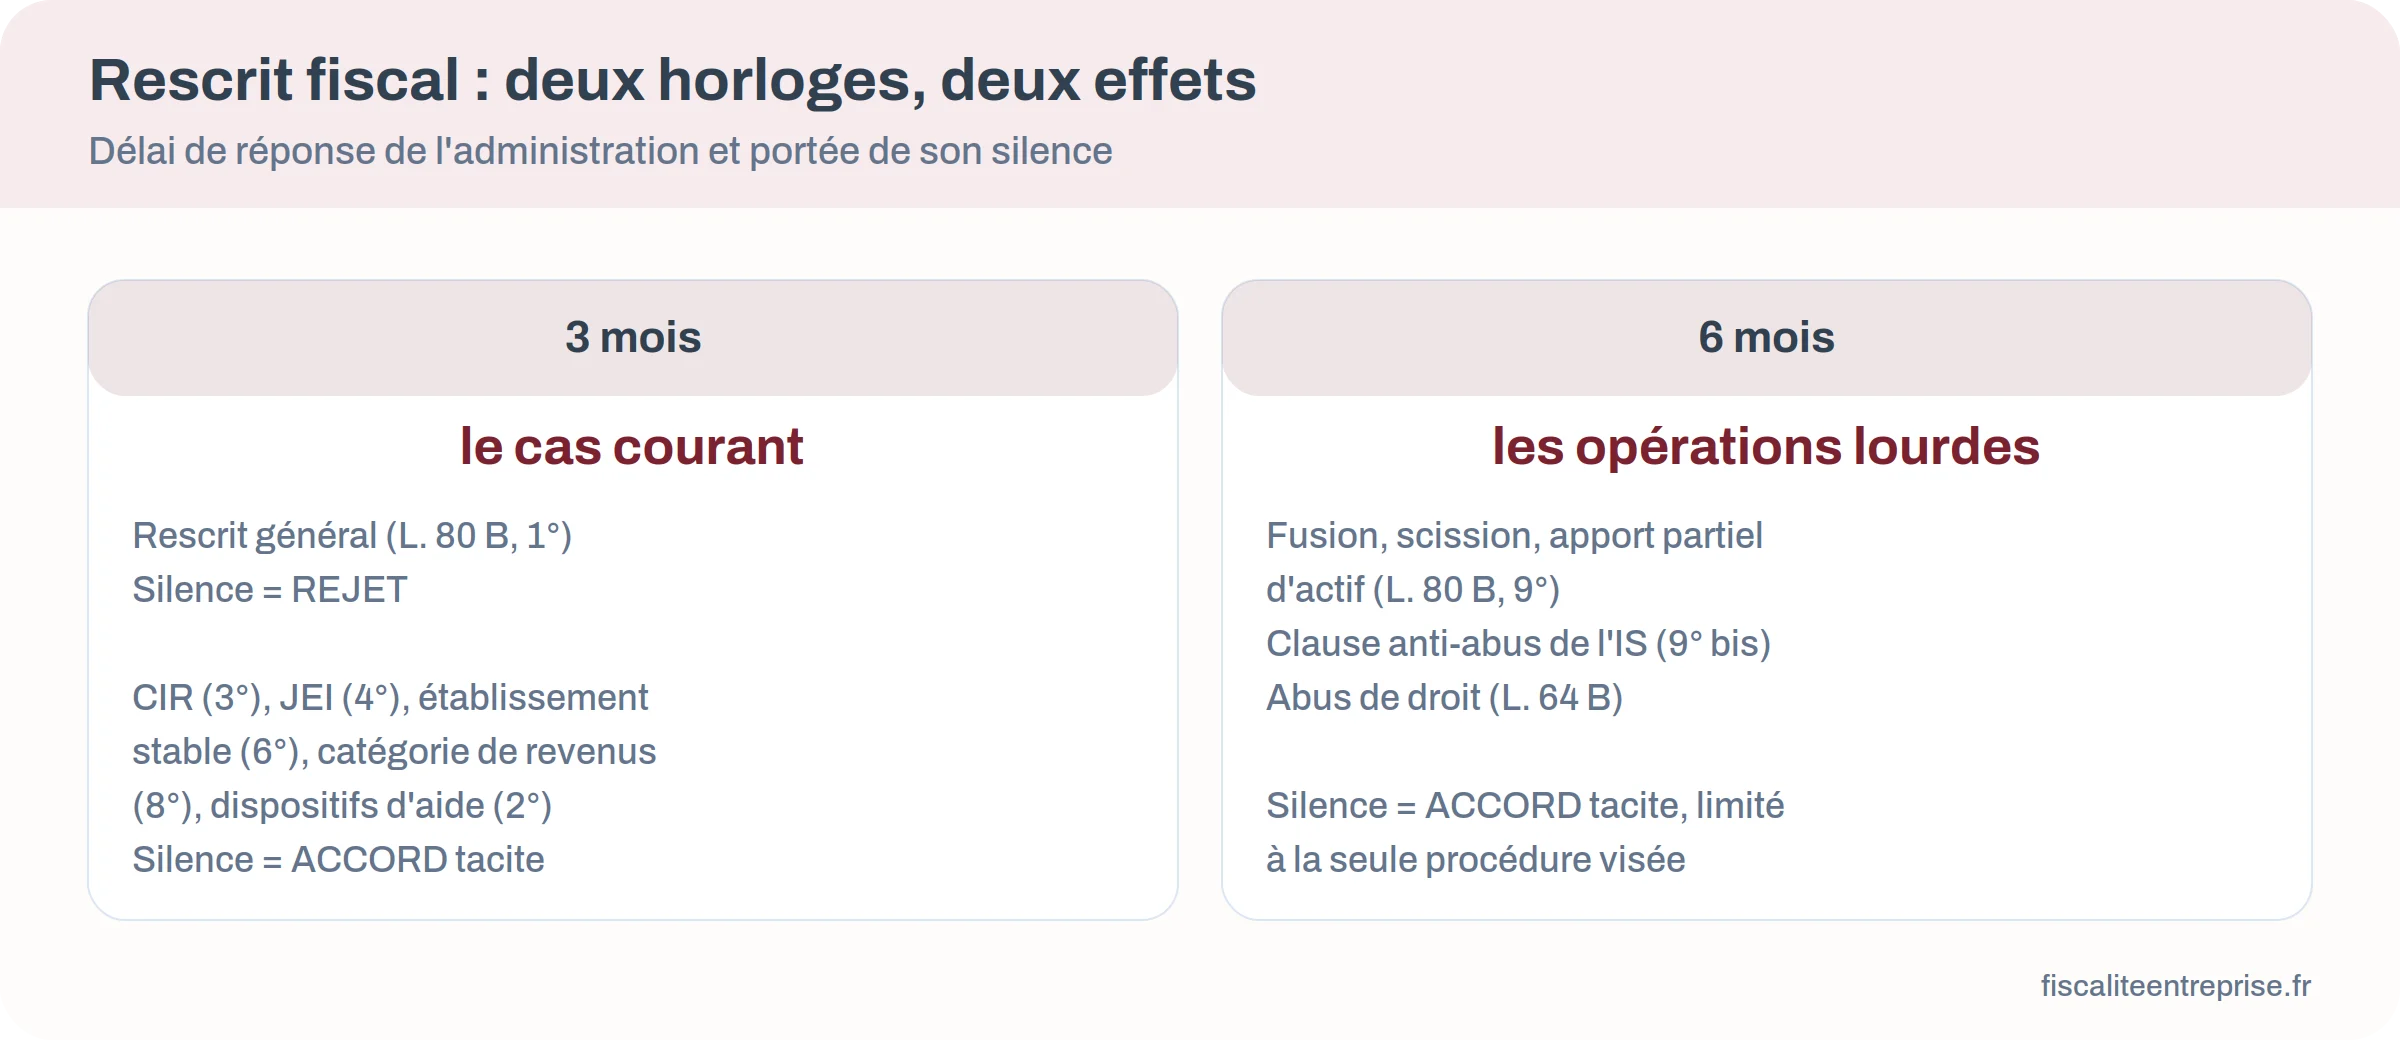
Le rescrit engage l’administration sur la question posée, et sur elle seule. Comptez trois mois de réponse pour le cas courant, six mois pour les fusions et l’abus de droit. Le silence ne vaut accord que dans les procédures prévues par la loi : sur un rescrit général, l’absence de réponse est un rejet.
Une entreprise peut demander à l’administration fiscale ce qu’elle pense d’une opération avant de la réaliser, et obtenir une réponse qui l’engage. C’est le rescrit. La procédure est gratuite, ouverte à toutes les tailles d’entreprise, et beaucoup moins utilisée qu’elle ne le mérite. Encore faut-il savoir combien de temps elle prend et ce qui se passe quand personne ne répond.
Sur quoi l’administration s’engage-t-elle ?
Le rescrit général est défini à l’article L. 80 B, 1° du livre des procédures fiscales : c’est une prise de position formelle de l’administration sur une situation de fait, au regard d’un texte fiscal. L’entreprise décrit son cas, pose sa question, et la réponse obtenue lui devient opposable.
Trois conditions encadrent cette garantie. La bonne foi du demandeur d’abord. La stabilité de la situation ensuite : si les faits changent, la réponse ne vaut plus. La conformité de l’opération réalisée avec celle qui a été décrite enfin, ce qui suppose une demande précise dès le départ.
La portée est étroite, et c’est la première chose à comprendre. Le rescrit engage l’administration sur la question posée, pour le demandeur, et sur les faits exposés. Il ne vaut pas quitus général. Une société qui interroge le fisc sur l’éligibilité d’une dépense au crédit d’impôt recherche reste contrôlable sur sa TVA, ses amortissements et le reste de sa liasse.
Déposer une demande qui déclenche vraiment le délai
Le rescrit n’obéit à aucun formulaire imposé pour sa version générale. Ce qui compte, c’est le canal et le contenu.
Où l’adresser
Trois voies sont admises : la lettre recommandée avec accusé de réception, le dépôt contre décharge au guichet, ou la messagerie sécurisée de l’espace professionnel sur impots.gouv.fr. Le destinataire est le centre des finances publiques territorialement compétent, celui dont dépend l’entreprise. Certains rescrits spécifiques remontent à l’administration centrale, l’abus de droit notamment.
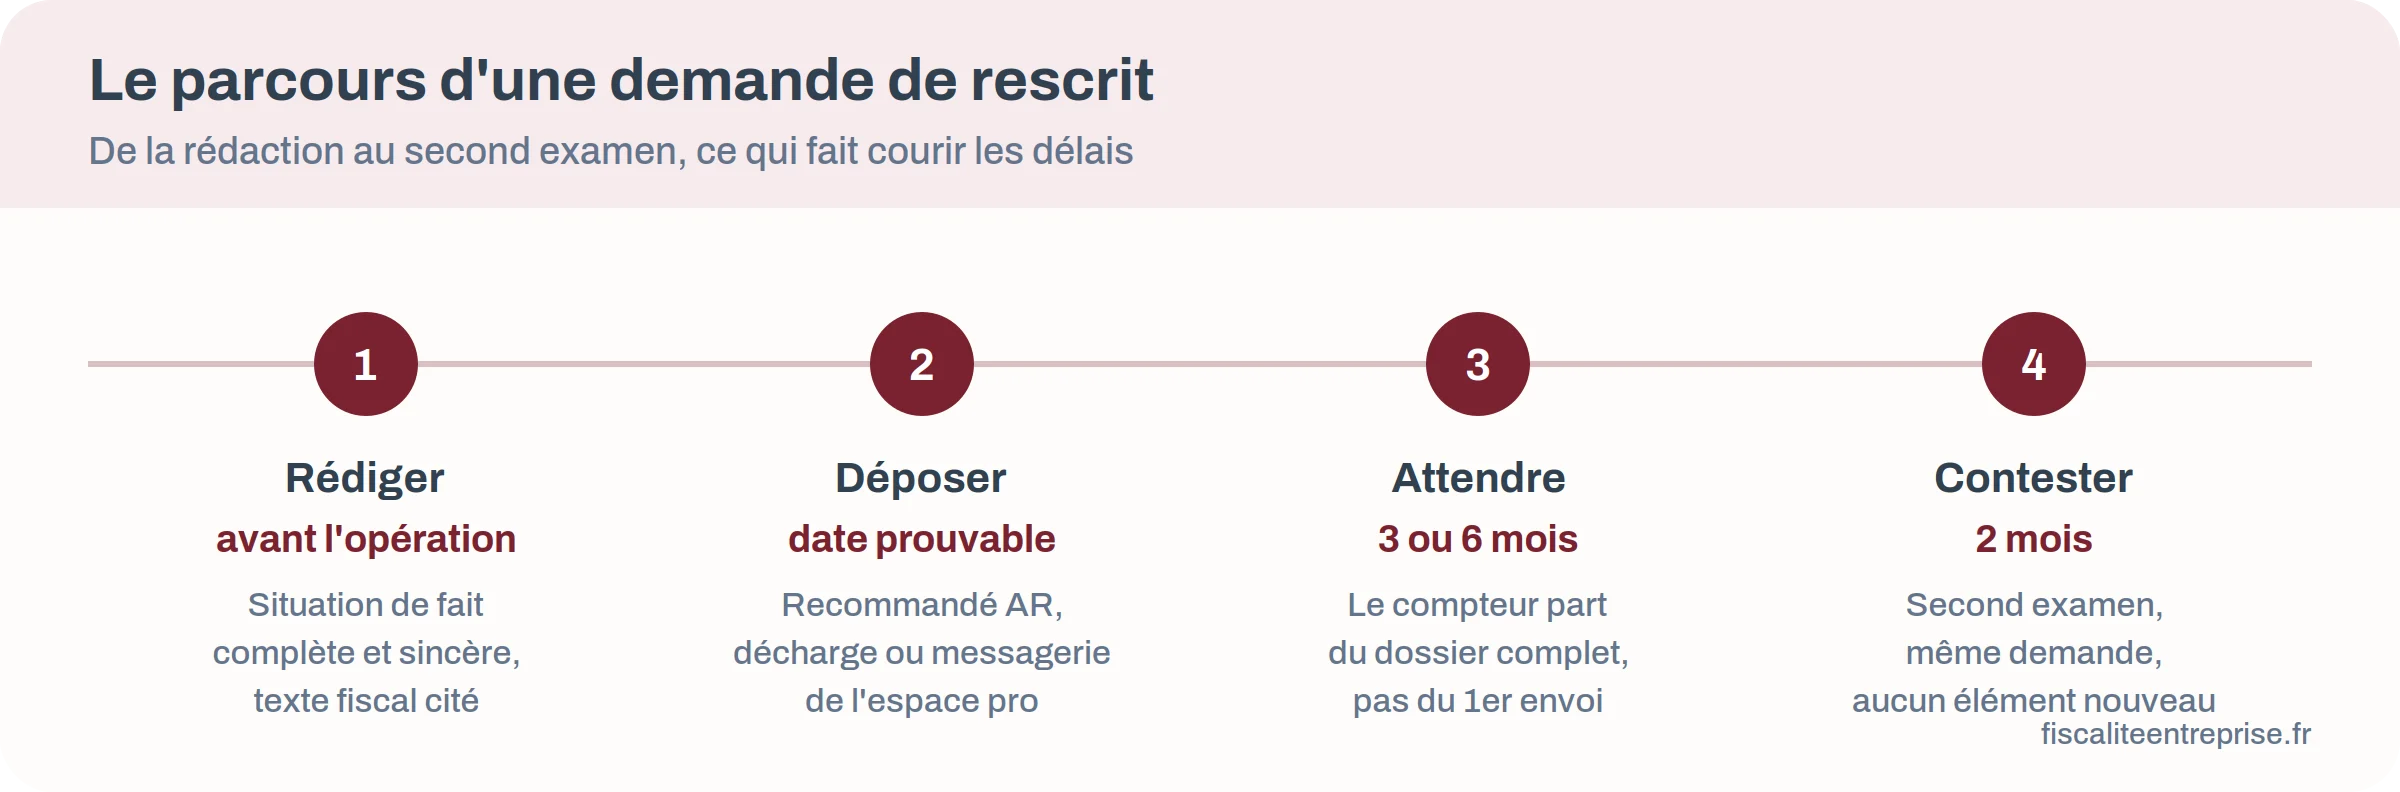
Le choix du canal n’est pas anodin. Il faut pouvoir prouver la date de réception, puisque c’est elle qui fait courir le délai. Un courrier simple ne le permet pas.
Ce que la demande doit contenir
La demande décrit la situation de fait de façon complète, sincère et précise. L’administration doit pouvoir se prononcer en connaissance de cause, sans avoir à reconstituer le dossier. En pratique, une demande utile comporte :
- l’identification de l’entreprise et de son régime fiscal ;
- l’exposé détaillé de l’opération envisagée, avec ses dates et ses montants ;
- le texte fiscal sur lequel porte la question, cité précisément ;
- l’analyse que fait l’entreprise de sa propre situation ;
- les pièces justificatives utiles, contrats et projets d’actes compris.
Un dossier incomplet ne bloque pas la procédure, mais il décale son point de départ. Le délai ne court qu’à compter de la réception du dossier complet par l’administration, et aucun délai n’est imposé au demandeur pour transmettre les pièces manquantes. Autrement dit, chaque aller-retour repousse d’autant l’échéance.
Trois mois, six mois : le tableau des délais
C’est là que la plupart des entreprises se trompent, parce que le mot « rescrit » recouvre une dizaine de procédures qui n’ont ni le même délai ni les mêmes effets. Le tableau ci-dessous les met côte à côte.
| Type de rescrit | Texte | Délai de réponse | Effet du silence |
|---|---|---|---|
| Rescrit général, sur un texte fiscal | LPF, art. L. 80 B, 1° | 3 mois | Pas d’accord tacite |
| Dispositifs d’aide (amortissements exceptionnels, entreprises nouvelles, zones) | LPF, art. L. 80 B, 2° | 3 mois | Accord tacite |
| Crédit d’impôt recherche et innovation | LPF, art. L. 80 B, 3° et 3° bis | 3 mois | Accord tacite |
| Qualification de jeune entreprise innovante | LPF, art. L. 80 B, 4° | 3 mois | Accord tacite |
| Existence d’un établissement stable en France | LPF, art. L. 80 B, 6° | 3 mois | Accord tacite |
| Catégorie de revenus d’une activité professionnelle | LPF, art. L. 80 B, 8° | 3 mois | Accord tacite |
| Fusion, scission, apport partiel d’actif | LPF, art. L. 80 B, 9° | 6 mois | Accord tacite |
| Clause anti-abus de l’impôt sur les sociétés | LPF, art. L. 80 B, 9° bis | 6 mois | Accord tacite |
| Abus de droit, avant conclusion des actes | LPF, art. L. 64 B | 6 mois | Accord tacite, limité |
Délais relevés le 15 septembre 2026 dans la version en vigueur du livre des procédures fiscales. Un dixième cas existe, la prise de position demandée pendant une vérification de comptabilité, qui suit le calendrier du contrôle en cours et non celui du rescrit. Pour le reste de la procédure subie, voir notre article sur les délais du contrôle fiscal, qui détaille le droit de reprise et la réponse à une proposition de rectification.
Le cas particulier du crédit d’impôt recherche
Le rescrit recherche obéit à une contrainte d’antériorité que les autres n’ont pas. La demande doit être déposée au plus tard six mois avant la date limite de dépôt de la déclaration spéciale 2069-A-SD relative au crédit d’impôt. Une demande envoyée plus tard reste recevable, mais elle perd son effet le plus utile : elle ne déclenche plus le délai de trois mois au terme duquel le silence vaut accord.
Pour un exercice clos au 31 décembre, cela revient à s’y prendre pendant l’été qui précède, au moment où le programme de recherche est encore en cours. C’est tôt. C’est aussi ce qui rend le dispositif crédible : l’administration se prononce sur un projet, pas sur une dépense déjà engagée dont il faudrait justifier après coup.
Le silence ne vaut pas toujours accord
Voilà le contresens le plus répandu sur le sujet, et il coûte cher.
Sur le rescrit général, pas de réponse signifie pas d’accord
L’absence de réponse de l’administration dans le délai de trois mois à une demande de rescrit général vaut rejet. Rien ne naît du silence. L’entreprise qui a posé sa question et n’a rien reçu se retrouve exactement dans la position où elle était avant de demander, sans garantie et sans protection.
L’accord tacite est réservé aux procédures limitativement énumérées par le livre des procédures fiscales, celles du tableau ci-dessus. Pour toutes les autres questions, il faut une réponse écrite, et il faut donc relancer.
Un refus mal motivé peut valoir accord
La symétrie est intéressante. En matière de crédit d’impôt recherche, une réponse négative non motivée, ou insuffisamment motivée, équivaut à l’expiration du délai de trois mois à un accord tacite. Cet accord est opposable à l’administration lors d’un contrôle ultérieur.
La leçon pratique : une réponse défavorable se lit deux fois. Si elle se contente d’affirmer que le projet n’est pas éligible sans expliquer pourquoi au regard des critères, elle ne remplit pas son office. Il faut la conserver, la dater, et savoir qu’elle pourra être opposée.
La garantie tient à la précision de la demande autant qu’à la réponse. Une question vague appelle une réponse vague, qui ne protège de rien.
Demander un second examen
Une réponse défavorable n’est pas le dernier mot. L’entreprise dispose de deux mois à compter de la réception de la réponse pour demander un second examen de sa demande.
La procédure est encadrée. La demande s’adresse au service qui a rendu le premier avis, selon les mêmes modalités que la demande initiale. Elle doit porter sur la même question, sans invoquer d’éléments nouveaux : une situation modifiée appelle une demande distincte, pas un second examen. Le dossier est alors soumis à un collège, et l’administration répond dans le même délai que pour la saisine initiale. Son silence produit les mêmes effets, accord ou rejet selon la procédure concernée.
Trois rescrits échappent à ce second examen : les accords préalables en matière de prix de transfert, le rescrit portant sur la clause anti-abus, et le rescrit abus de droit. Pour ces trois-là, la première réponse est la seule.
De quoi le rescrit ne protège-t-il pas ?
La garantie a des bords nets, et les connaître évite les mauvaises surprises.
Le cas de l’abus de droit est le plus parlant. Quand l’administration ne répond pas dans les six mois à une demande fondée sur l’article L. 64 B, l’accord tacite qui en résulte fait obstacle à la procédure d’abus de droit, et à elle seule. Le service conserve la possibilité de redresser la même opération sur un autre fondement, une requalification classique par exemple. Le silence protège d’une procédure, pas d’un contrôle.
Trois autres limites méritent d’être posées :
- la réponse ne vaut que pour le demandeur, jamais pour un tiers placé dans une situation comparable ;
- elle tombe si la législation change, ou si les faits décrits évoluent ;
- elle ne couvre pas les questions qui n’ont pas été posées, même connexes.
Une entreprise qui a sécurisé le traitement fiscal d’un apport partiel d’actif reste donc exposée sur la TVA de l’opération si elle ne l’a pas interrogée. C’est une des raisons pour lesquelles la rédaction de la demande compte autant que la décision de la déposer, au même titre que la rigueur exigée sur les tableaux de la liasse fiscale.
Questions fréquentes
Le rescrit fiscal est-il payant ?
Non. La demande est gratuite, quel que soit le type de rescrit et quelle que soit la taille de l’entreprise. Seuls les frais de conseil, si l’entreprise se fait assister par un avocat ou un expert-comptable pour rédiger la demande, restent à sa charge.
Demander un rescrit attire-t-il l’attention du fisc ?
La demande n’est pas un déclencheur de contrôle et ne figure pas parmi les critères de sélection. Elle porte sur une question précise, traitée par le service compétent. L’idée qu’une question signalerait l’entreprise relève de la croyance, pas de la procédure.
Combien de temps la réponse reste-t-elle valable ?
Tant que la situation de fait décrite et la législation applicable restent identiques. Il n’y a pas de durée fixe. Un changement de texte fiscal ou une modification de l’opération met fin à la garantie, ce qui impose de rouvrir le dossier à chaque évolution significative.
Peut-on demander un rescrit pendant un contrôle fiscal ?
Oui, dans un cadre spécifique. Le contribuable vérifié peut solliciter une prise de position formelle sur un point examiné pendant la vérification de comptabilité. Cette demande suit le calendrier du contrôle en cours, et non le délai de trois mois du rescrit classique.
Que faire si l’administration ne répond pas à un rescrit général ?
Relancer par écrit, en rappelant la date de réception du dossier complet. Le silence valant rejet dans ce cas, attendre ne construit aucun droit. Si la question conditionne une opération, mieux vaut obtenir une réponse écrite avant de l’engager.
Le rescrit s’applique-t-il à la TVA ?
Oui, comme à tout autre impôt professionnel. Une question sur le taux applicable, sur la territorialité d’une prestation ou sur un droit à déduction peut faire l’objet d’un rescrit général. Le régime déclaratif de l’entreprise ne change rien à cette possibilité, qu’elle relève du régime réel normal ou du réel simplifié.
Trois réflexes avant de déposer
Vérifiez d’abord dans quelle case tombe votre question : rescrit général ou procédure spécifique, le délai et l’effet du silence n’ont rien à voir. Datez ensuite votre dépôt de façon prouvable, puisque c’est la réception du dossier complet qui fait courir le compteur. Et écrivez la demande comme si elle devait être lue dans trois ans par un vérificateur, parce que c’est exactement ce qui arrivera.
Sur les opérations d’ampleur, le calendrier commande. Six mois avant la déclaration pour le crédit d’impôt recherche, avant la signature des actes pour l’abus de droit : un rescrit déposé après coup ne rattrape rien. Les arbitrages sur le résultat fiscal se préparent dans le même temps.
Source : impots.gouv.fr, Le rescrit fiscal (espace professionnels), consulté le 15 septembre 2026.