
Taux normal et taux réduit de l’IS : 25 %, 15 % et la tranche de 42 500 euros à appliquer
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Pour une entreprise soumise à l’impôt sur les sociétés, l’enjeu n’est pas seulement de connaître le taux normal de l’IS, mais de savoir quelle part du bénéfice relève du taux réduit et à quel moment le taux de 25 % prend le relais.
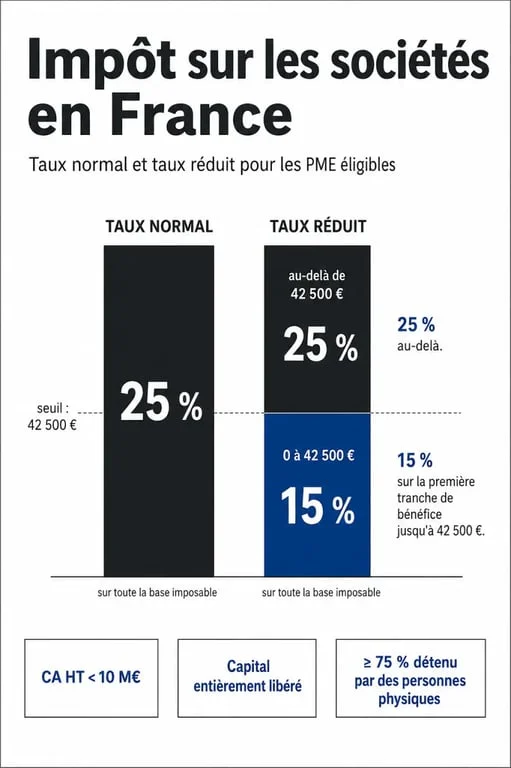
Pour une entreprise soumise à l’impôt sur les sociétés, l’enjeu n’est pas seulement de connaître le taux normal de l’IS, mais de savoir quelle part du bénéfice relève du taux réduit et à quel moment le taux de 25 % prend le relais. En pratique, le taux normal est fixé à 25 % et le taux réduit de 15 % peut s’appliquer, sous conditions, sur une première tranche de bénéfices plafonnée à 42 500 euros.
Le principe : l’IS taxe le bénéfice, pas le chiffre d’affaires
L’impôt sur les sociétés, ou IS, porte sur le résultat fiscal imposable de l’entreprise. Ce résultat correspond au bénéfice déterminé après retraitements fiscaux, et non au chiffre d’affaires encaissé. Une société peut donc afficher un chiffre d’affaires élevé tout en ayant un bénéfice imposable plus faible, voire nul.
Certaines structures sont soumises à l’IS par défaut, notamment les sociétés commerciales classiques. D’autres relèvent normalement de l’impôt sur le revenu, mais peuvent opter pour l’IS selon leur forme juridique et leur situation. Cette distinction compte, car les règles de taux normal et de taux réduit ne concernent que les entreprises effectivement imposées à l’IS.
IS par défaut ou sur option : pourquoi cela change la lecture du taux
Une entreprise soumise à l’IS par défaut applique les règles de l’impôt sur les sociétés dès sa création, sauf option particulière lorsqu’elle y est autorisée. À l’inverse, certaines entreprises relevant de l’IR peuvent choisir l’IS, selon les cas, comme une EURL, une SNC, une SCS, une SCP, une SEP, une EI ou une EARL.
L’option pour l’IS doit être examinée avec prudence, car elle modifie la fiscalité de l’entreprise et celle de ses dirigeants. Elle peut être valable pendant 5 exercices comptables dans certains cas, avec des règles spécifiques de renonciation. Avant d’opter, il faut donc comparer le niveau de bénéfice, la rémunération du dirigeant et la capacité de distribution.
Taux normal de l’IS : 25 % sur la part non éligible au taux réduit
Le taux normal de l’impôt sur les sociétés est de 25 %. Il s’applique de façon générale aux bénéfices imposables des entreprises soumises à l’IS, notamment lorsque les conditions du taux réduit ne sont pas réunies ou lorsque le bénéfice dépasse la tranche qui peut en bénéficier.
Le taux normal n’efface pas le taux réduit. Les deux peuvent coexister dans le calcul d’un même impôt. Une entreprise éligible peut être imposée à 15 % sur une première tranche, puis à 25 % sur le surplus.
| Situation | Taux applicable | Part du bénéfice concernée |
|---|---|---|
| Entreprise non éligible au taux réduit | 25 % | Totalité du bénéfice imposable |
| Entreprise éligible au taux réduit | 15 % | Jusqu’à 42 500 euros de bénéfice |
| Entreprise éligible dépassant la tranche réduite | 25 % | Part du bénéfice supérieure à 42 500 euros |
Taux réduit de 15 % : les conditions à vérifier dans l’ordre
Le taux réduit de l’IS est un avantage fiscal ciblé. Il ne dépend pas seulement du montant du bénéfice : l’entreprise doit respecter plusieurs conditions cumulatives. Si l’une d’elles manque, le taux normal de 25 % s’applique.
Une première tranche plafonnée à 42 500 euros
Le taux réduit de 15 % s’applique uniquement sur une première tranche de bénéfice imposable, plafonnée à 42 500 euros. Au-delà, l’excédent est imposé au taux normal de 25 %. À lire aussi sur ce point : « Calcul de l’impôt sur les sociétés ».
Exemple simple : une entreprise éligible réalise 60 000 euros de bénéfice imposable. Les 42 500 premiers euros sont imposés à 15 %, soit 6 375 euros. Les 17 500 euros restants sont imposés à 25 %, soit 4 375 euros. L’IS total atteint donc 10 750 euros.
Chiffre d’affaires, capital libéré et détention à 75 %
Pour bénéficier du taux réduit, l’entreprise doit notamment réaliser un chiffre d’affaires hors taxe inférieur à 10 millions d’euros. Son capital doit être entièrement libéré, ce qui signifie que les associés ont effectivement versé les apports promis lors de la constitution ou des augmentations de capital.
Autre condition majeure : le capital doit être détenu à au moins 75 % par des personnes physiques ou par des entités assimilées. Ce point est souvent sous-estimé dans les groupes, les holdings ou les montages avec détention indirecte. Dans certains cas, le chiffre d’affaires du groupe doit aussi être pris en compte pour apprécier le seuil.
Ces critères se vérifient ensemble. Le bénéfice plafonné, le chiffre d’affaires, la libération du capital et la détention ne s’apprécient pas séparément. Une entreprise peut respecter le seuil de 42 500 euros et perdre malgré tout le taux réduit si son capital n’est pas entièrement libéré ou si sa détention ne répond pas aux règles. Le bon réflexe consiste donc à vérifier toute la structure juridique avant de retenir le taux de 15 %.
Formes juridiques et cas limites : ne pas raisonner seulement par statut
Le statut juridique donne une première indication, mais il ne suffit pas toujours à déterminer le taux applicable. Une SAS, une SARL ou une SA est généralement soumise à l’IS, tandis que certaines structures civiles ou sociétés de personnes peuvent relever de l’IR, sauf option pour l’IS.
Pour les petites entreprises, le piège consiste à confondre éligibilité à l’IS et éligibilité au taux réduit. Être imposé à l’IS ne donne pas automatiquement droit au taux de 15 %. Il faut aussi respecter le seuil de chiffre d’affaires, les conditions de capital et la limite de bénéfice concernée.
Le cas des groupes et holdings
Dans un groupe, l’analyse doit aller au-delà de la société prise isolément. La détention du capital, les liens entre sociétés et le chiffre d’affaires consolidé dans certains cas peuvent remettre en cause l’accès au taux réduit. Une filiale dont le bénéfice est modeste peut donc ne pas bénéficier du taux de 15 % si les conditions liées au groupe ne sont pas réunies.
Ce point mérite une vérification particulière lors d’une restructuration, d’une création de holding ou d’une prise de participation. Un changement d’actionnariat peut modifier l’éligibilité fiscale sans changer l’activité quotidienne de l’entreprise.
Déclaration et paiement : les bons formulaires et les bonnes échéances
La déclaration de résultat se fait par téléprocédure, via les modes EFI ou EDI selon l’organisation de l’entreprise et de son conseil. Les entreprises à l’IS déposent notamment la déclaration n° 2065 SD, accompagnée de la liasse fiscale adaptée à leur régime : formulaires n° 2033-A-SD à 2033-G-SD pour le régime simplifié, ou n° 2050-SD à 2059-G-SD pour le régime réel normal.
Le paiement de l’IS se fait en principe par 4 acomptes trimestriels, au moyen du relevé d’acompte n°2571, puis par un relevé de solde n°2572. Les échéances habituelles des acomptes sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre. Le solde intervient généralement le 15 mai pour les entreprises clôturant au 31 décembre. Le détail est expliqué dans « Impôt sur les sociétés ».
Pour la déclaration annuelle, le délai dépend de la date de clôture. Lorsque l’exercice clôture au 31 décembre, la date limite correspond au 2e jour ouvré suivant le 1er mai, avec 15 jours calendaires supplémentaires en cas de télétransmission. Pour une autre date de clôture, la déclaration doit en principe être transmise dans les 3 mois suivant la clôture de l’exercice.
Avant de valider, une vérification rapide s’impose : bénéfice imposable, tranche de 42 500 euros, chiffre d’affaires hors taxe inférieur à 10 millions d’euros, capital entièrement libéré et détention à 75 %. C’est cette combinaison qui permet d’appliquer correctement le taux normal et le taux réduit dans l’entreprise.











