
Résultat fiscal, taux de 25 % et taux réduit : comment calculer l’impôt sur les sociétés
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
Le calcul de l’impôt sur les sociétés ne se fait pas à partir du bénéfice comptable seul.
La base de départ est le résultat fiscal, obtenu après correction du résultat comptable. Ensuite, il faut appliquer le bon taux, vérifier les cas particuliers, puis respecter les obligations de déclaration et de paiement.
Identifier d’abord si l’entreprise relève de l’IS
L’impôt sur les sociétés concerne principalement les personnes morales qui réalisent des bénéfices en France. Les sociétés de capitaux y sont en principe soumises de plein droit : société anonyme, SAS, SARL, certaines sociétés en commandite ou structures assimilées. Dans ce cas, l’entreprise paie l’impôt sur son propre résultat, séparément de l’imposition personnelle des associés.
D’autres entreprises peuvent relever de l’IS sur option. C’est notamment le cas de certaines EURL, SNC, sociétés civiles ou entrepreneurs individuels selon leur régime. Cette option change la manière dont le bénéfice est imposé : au lieu d’être taxé directement entre les mains des associés ou de l’exploitant à l’impôt sur le revenu, il est imposé au niveau de l’entreprise. La question est traitée à part : « Calcul de l’impôt sur les sociétés ».
Avant tout calcul, il faut vérifier le statut juridique, le régime fiscal choisi et, le cas échéant, les conditions de validité de l’option. L’option pour l’IS peut devenir irrévocable après un délai, ce qui impose de la comparer avec l’impôt sur le revenu avant de s’engager.
Passer du résultat comptable au résultat fiscal
Le résultat comptable est le bénéfice ou la perte qui ressort des comptes annuels. Il ne correspond pas toujours au résultat taxable, car la fiscalité écarte certaines charges et permet d’exclure certains produits. La formule de base est simple :
Résultat fiscal = résultat comptable + réintégrations fiscales – déductions fiscales
Ajouter les réintégrations fiscales
Les réintégrations fiscales augmentent la base imposable. Elles correspondent aux charges comptabilisées mais non admises en déduction fiscalement, ou seulement partiellement. Il peut s’agir, selon les situations, de dépenses non déductibles, de certaines pénalités, d’une fraction de charges excessives ou encore de reprises de provisions traitées fiscalement.
Une erreur fréquente consiste à partir du bénéfice comptable en pensant qu’il est déjà net d’impôt. En réalité, chaque écriture doit être relue avec une question simple : cette charge diminue-t-elle vraiment le bénéfice imposable ou doit-elle être ajoutée au résultat fiscal ?
Retrancher les déductions fiscales
Les déductions fiscales fonctionnent en sens inverse : elles diminuent le résultat imposable. Elles peuvent concerner des produits comptabilisés mais non imposables, déjà taxés dans un autre cadre, ou bénéficiant d’un régime fiscal particulier. Certaines plus-values à long terme, certains produits liés à la propriété industrielle ou des quote-parts spécifiques peuvent nécessiter un traitement distinct.
La bonne méthode consiste à utiliser une clé de rapprochement entre la comptabilité et la fiscalité : partez du résultat comptable, puis notez chaque correction dans un tableau de passage. Ce tableau sert de point de contrôle pour le calcul. Si une charge est réintégrée sans justification ou si une déduction n’est pas rattachée à un régime précis, le résultat perd en fiabilité. Cette logique évite de se focaliser sur le bon taux alors que l’essentiel se joue souvent dans la base imposable.
Appliquer le taux d’IS adapté
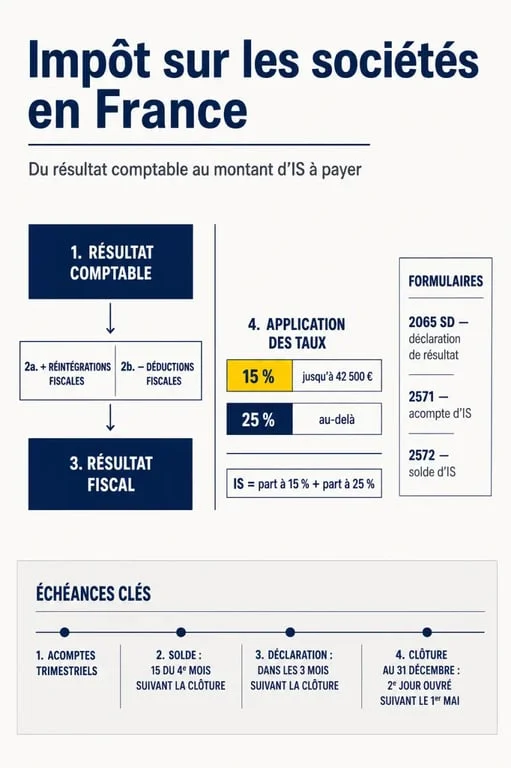
Une fois le résultat fiscal établi, l’entreprise applique le taux correspondant. Le taux normal de l’impôt sur les sociétés est de 25 %. Il s’applique à la plupart des bénéfices imposables lorsque les conditions d’un taux réduit ou d’un régime spécifique ne sont pas réunies.
Le taux réduit de 15 %
Le taux réduit de 15 % peut s’appliquer sous conditions, notamment sur une fraction du bénéfice limitée à 42 500 €. Il est réservé aux sociétés qui répondent à des critères précis, dont un chiffre d’affaires inférieur à 10 000 000 € et des conditions relatives au capital, notamment son entière libération et sa détention à au moins 75 % par des personnes physiques ou par des sociétés elles-mêmes éligibles.
Au-delà de la fraction concernée, le bénéfice restant est imposé au taux normal de 25 %. Il faut donc souvent découper le bénéfice imposable en deux tranches, la part qui bénéficie du taux réduit, puis le solde taxé au taux normal.
| Élément à vérifier | Règle principale |
|---|---|
| Taux normal | 25 % du bénéfice imposable |
| Taux réduit | 15 % sous conditions |
| Fraction concernée | Jusqu’à 42 500 € de bénéfice |
| Chiffre d’affaires | Inférieur à 10 000 000 € pour l’éligibilité au taux réduit |
Faire un calcul chiffré simple
Supposons une société soumise à l’IS avec un résultat comptable bénéficiaire de 60 000 €. Après analyse, elle doit réintégrer 4 000 € de charges non déductibles et peut déduire 1 500 € de produits non imposables.
- Résultat comptable : 60 000 €
- Réintégrations fiscales : + 4 000 €
- Déductions fiscales : – 1 500 €
- Résultat fiscal : 62 500 €
Si la société remplit les conditions du taux réduit, le calcul peut alors se faire ainsi : 42 500 € imposés à 15 %, soit 6 375 €, puis 20 000 € imposés à 25 %, soit 5 000 €. L’IS total ressort à 11 375 €, hors contribution ou régime particulier.
Si la société ne remplit pas les conditions du taux réduit, l’ensemble du résultat fiscal de 62 500 € est imposé à 25 %, soit 15 625 €. Cet exemple montre l’importance de valider les conditions d’éligibilité avant de retenir le montant final.
Déclarer, payer et surveiller les cas particuliers
La déclaration de résultat s’effectue par voie électronique, généralement via les procédures EFI ou EDI, avec le formulaire n°2065 SD et la liasse fiscale. Les tableaux à joindre dépendent du régime : tableaux 2033-A-SD à 2033-G-SD pour le régime simplifié, ou tableaux 2050-SD à 2059-G-SD pour le régime réel normal.
Pour un exercice clos le 31 décembre, la déclaration est en principe déposée au plus tard le 2e jour ouvré suivant le 1er mai, avec un délai supplémentaire de 15 jours calendaires en cas de téléprocédure. Pour une autre date de clôture, le dépôt intervient généralement dans les 3 mois suivant la clôture. En cas de cessation, un délai de 60 jours peut s’appliquer.
Le paiement de l’IS se fait par acomptes trimestriels au moyen du relevé d’acompte n°2571, puis par un solde via le relevé n°2572. Les grandes échéances d’acomptes sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre, selon la date de clôture. Le solde est en principe payé le 15 du quatrième mois suivant la clôture, ou le 15 mai pour les entreprises clôturant au 31 décembre. À lire aussi sur ce point : « Impôt sur les sociétés ».
Certains cas demandent une vigilance supplémentaire : règles de territorialité liées au lieu d’exploitation, plus-values à long terme imposées à des taux spécifiques comme 0 %, 12 % ou 19 % selon les situations, ou contribution sociale de 3,3 % lorsque l’entreprise dépasse certains seuils, notamment 7,63 millions d’€ de chiffre d’affaires et un IS dû supérieur à 763 000 €. En cas de doute, le site impots.gouv.fr et le Service des impôts des entreprises restent les références à consulter.











