
Impôt sur les sociétés : 25 %, 15 % sous conditions et des échéances à ne pas manquer
État de l'information au 26 octobre 2026. Vérifiez cette date avant de vous servir de cette page : les règles évoluent d'un exercice à l'autre.
L’impôt sur les sociétés, ou IS, s’applique aux bénéfices de certaines entreprises et personnes morales.
L’impôt sur les sociétés, ou IS, s’applique aux bénéfices de certaines entreprises et personnes morales. Pour un dirigeant, l’essentiel tient en trois points : vérifier si la société y est soumise, appliquer le bon taux, puis respecter les délais de déclaration et de paiement. La règle paraît simple, mais elle dépend de la forme juridique, de l’activité exercée et, dans certains cas, d’une option fiscale.
Comprendre ce que taxe réellement l’impôt sur les sociétés
L’IS est un impôt annuel calculé sur le bénéfice imposable, c’est-à-dire le résultat fiscal après retraitements. Il ne porte pas sur le chiffre d’affaires, mais sur le résultat obtenu après prise en compte des charges déductibles, des réintégrations et des déductions prévues par les règles fiscales.
Une imposition liée à l’activité exercée en France
La territorialité compte dans l’application de l’IS. En principe, l’impôt vise les bénéfices réalisés en France. Une société française peut aussi exercer à l’étranger, mais tous les résultats ne sont pas traités de la même manière au regard de l’impôt français. À l’inverse, une entité étrangère qui exploite une activité en France peut entrer dans le champ de l’IS pour les bénéfices rattachables à cette exploitation.
IS et IR : une logique différente pour le dirigeant
À l’IS, la société est imposée directement sur ses bénéfices. Les associés ou actionnaires sont ensuite imposés personnellement lorsqu’ils perçoivent une rémunération, des dividendes ou d’autres revenus. À l’impôt sur le revenu, le résultat est en général imposé entre les mains des associés, même s’il n’est pas distribué. Ce fonctionnement change la trésorerie, la rémunération du dirigeant et la stratégie de distribution.
Les entreprises soumises à l’IS de plein droit ou sur option
Certaines formes sociales relèvent automatiquement de l’impôt sur les sociétés. C’est notamment le cas des sociétés de capitaux comme les SAS, les SA et, dans la plupart des situations, les SARL. Les sociétés d’exercice libéral et certaines associations exerçant une activité lucrative peuvent aussi être concernées.
Les sociétés imposées automatiquement
Lorsqu’une société est assujettie de plein droit, elle n’a pas à demander l’application de l’IS. Le régime découle directement de sa forme juridique et de son activité. Une SAS qui réalise un bénéfice commercial, par exemple, déclare son résultat au nom de la société et paie l’impôt correspondant, indépendamment de la situation personnelle de ses associés.
Les structures qui peuvent choisir l’IS
D’autres entreprises relèvent en principe de l’impôt sur le revenu, mais peuvent opter pour l’IS. C’est le cas de certaines sociétés de personnes, comme les SNC, certaines EURL, SCP ou EARL selon leur configuration. Cette option doit être examinée avant d’être exercée, car elle peut avoir des conséquences durables sur la fiscalité des bénéfices, des rémunérations et des plus-values futures.
| Situation | Traitement courant | Point de vigilance |
|---|---|---|
| SAS, SA, SARL classique | IS de plein droit | Déclaration annuelle de résultat obligatoire |
| Société de personnes | IR par principe dans de nombreux cas | Option possible pour l’IS selon les conditions applicables |
| Association lucrative | IS possible | Analyse de l’activité réellement exercée |
Les taux à appliquer : 25 % en principe, 15 % sous conditions
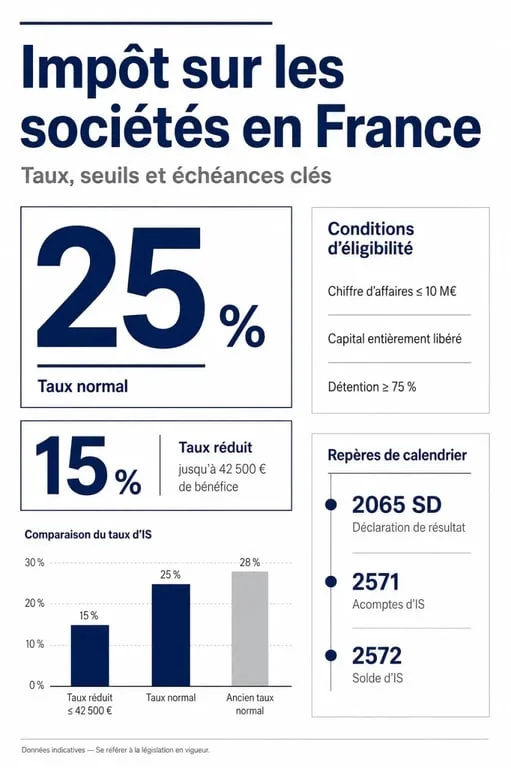
Le taux normal de l’impôt sur les sociétés est de 25 %. Il s’applique à la majorité des bénéfices imposables, sauf si l’entreprise bénéficie du taux réduit ou d’un régime particulier, notamment sur certaines plus-values.
Le taux réduit de 15 %
Le taux réduit de 15 % s’applique sur une fraction plafonnée du bénéfice, jusqu’à 42 500 €, lorsque les conditions sont réunies. Il vise notamment les PME dont le chiffre d’affaires n’excède pas 10 000 000 €, avec un capital entièrement libéré et détenu de manière continue à au moins 75 % par des personnes physiques ou par des sociétés qui répondent elles-mêmes à certaines conditions. Au-delà de cette fraction, le taux normal de 25 % s’applique.
Un exemple simple de lecture du taux
Une société éligible au taux réduit qui réalise 60 000 € de bénéfice imposable ne paie pas 15 % sur la totalité. La première fraction, jusqu’à 42 500 €, relève du taux de 15 %, puis le surplus est taxé à 25 %. Si la société ne remplit pas les conditions du taux réduit, l’ensemble du bénéfice imposable relève du taux normal, sauf régime spécifique. Pour aller plus loin, voir « Calcul de l’impôt sur les sociétés ».
Déclarer et payer l’IS sans rater le calendrier
La déclaration de résultat se fait par voie dématérialisée, généralement avec le formulaire n°2065 SD et la liasse fiscale associée. La transmission peut passer par un partenaire EDI ou par le mode EFI depuis l’espace professionnel sur impots.gouv.fr, selon l’organisation retenue par l’entreprise ou son expert-comptable.
Déclaration de résultat : le délai dépend de la clôture
Pour un exercice clos au 31 décembre, la déclaration est en principe déposée au plus tard le 2e jour ouvré suivant le 1er mai, avec un délai supplémentaire de 15 jours calendaires en cas de téléprocédure. Pour une clôture à une autre date, le dépôt intervient généralement dans les 3 mois suivant la clôture. En cas de cessation d’activité, le délai est ramené à 60 jours.
Le calendrier fiscal sert surtout à organiser les étapes avant l’échéance. Il faut rapprocher la comptabilité, valider les charges, arbitrer les provisions, préparer la liasse et vérifier les crédits d’impôt avant que la date limite n’arrive. En pratique, une préclôture quelques semaines avant l’échéance permet de repérer les anomalies et d’éviter qu’une obligation déclarative ne se transforme en urgence de trésorerie.
Paiement : acomptes trimestriels et solde
L’IS est payé par 4 acomptes trimestriels, via le relevé d’acompte n°2571, puis régularisé avec le relevé de solde n°2572. Le solde est généralement dû au 15 du quatrième mois suivant la clôture. Pour un exercice clos au 31 décembre, l’échéance habituelle est le 15 mai. Les entreprises nouvellement créées ou celles dont l’impôt de référence est faible peuvent bénéficier de modalités particulières.
Cas particuliers à ne pas négliger
Certains résultats ne suivent pas exactement la mécanique standard du taux normal ou du taux réduit. Les plus-values à long terme, les titres de participation ou encore la propriété industrielle relèvent parfois de régimes fiscaux spécifiques.
Plus-values, titres et contribution sociale
Les plus-values à long terme sur titres de participation peuvent, sous conditions, bénéficier d’un taux de 0 %, avec réintégration d’une quote-part de frais et charges de 12 %. D’autres opérations peuvent relever de taux spécifiques, comme 19 % ou 10 % selon la nature des actifs concernés, notamment en matière de propriété industrielle ou de sociétés à prépondérance immobilière.
Enfin, certaines entreprises doivent acquitter une contribution sociale de 3,3 %. Elle concerne les sociétés soumises à l’IS dont le chiffre d’affaires atteint au moins 7,63 millions d’€, après application d’un abattement de 763 000 € sur l’impôt de référence. C’est un point à intégrer dans les prévisions, car le taux facial de 25 % ne résume pas toujours le coût fiscal final.











